Micro-BIC ou régime réel : lequel choisir en LMNP ?
- Micro-BIC : abattement forfaitaire de 50 % sur les recettes, plafond de 83 600 € pour les revenus 2026, aucune charge déductible.
- Micro-BIC en courte durée : 30 % seulement et plafond de 15 000 € si le meublé de tourisme n’est pas classé, depuis la loi Le Meur.
- Régime réel : charges et amortissements déductibles, en échange d’une liasse fiscale annuelle ; il s’applique de plein droit au-delà du plafond du micro-BIC et sur option en dessous, option reconduite tacitement chaque année.
- Selon les données internes Nopillo, le résultat est ramené à 0 € dans 85 % des dossiers au régime réel, un chiffre qui ne vaut pas pour toutes les situations.
- Les revenus de location meublée supportent 18,6 % de prélèvements sociaux depuis la loi de financement de la Sécurité sociale pour 2026, contre 17,2 % en location nue.


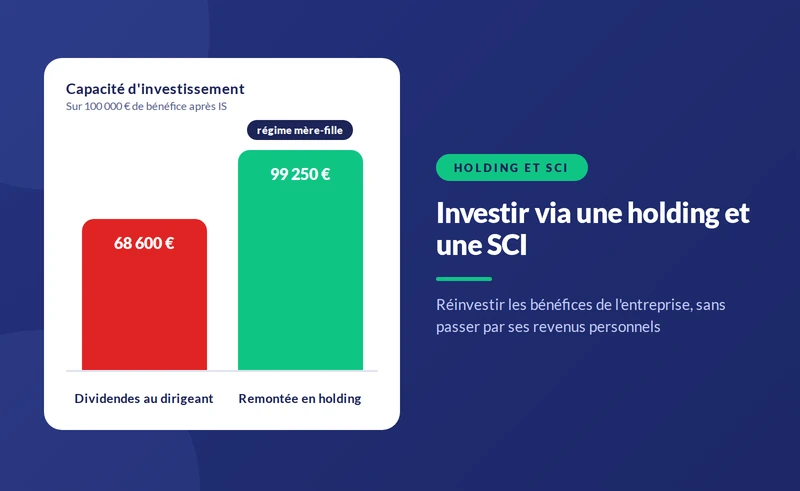
Le micro-BIC applique un abattement forfaitaire de 50 % sur les recettes d’une location meublée classique, dans la limite de 83 600 € pour les revenus 2026, sans aucune charge déductible. Le régime réel permet de déduire charges et amortissements : il peut ramener le résultat imposable à 0 € dans de nombreux cas, au prix d’une liasse fiscale.
Le micro-BIC s’applique par défaut, le réel sur option. La bonne question n’est donc pas « lequel est le meilleur », mais « à partir de quand mes charges réelles dépassent-elles l’abattement forfaitaire ». C’est ce que détaille la suite.
{{quel-regime="/composants"}}
Comment fonctionne le micro-BIC en location meublée ?
Les revenus d’une location meublée sont des bénéfices industriels et commerciaux, pas des revenus fonciers. Le micro-BIC s’applique de plein droit tant que les recettes restent sous le plafond : aucune démarche à faire, aucune comptabilité à tenir.
Depuis la loi Le Meur du 19 novembre 2024, le micro-BIC ne fonctionne plus à taux unique. Trois situations coexistent, avec des écarts considérables :
- Location meublée classique, longue durée, bail étudiant, bail mobilité : abattement de 50 %, plafond de 83 600 € pour les revenus 2026 (entreprendre.service-public.gouv.fr, seuils 2026). Le plafond était de 77 700 € pour les revenus 2025.
- Meublé de tourisme classé et chambres d’hôtes : abattement de 50 %, même plafond. Le taux était de 71 % avant la réforme.
- Meublé de tourisme non classé, la majorité des Airbnb : abattement de 30 %, plafond ramené à 15 000 €.
Deux règles de calcul à connaître. Le plafond s’apprécie au prorata du temps d’exploitation : une activité démarrée le 1er novembre (61 jours d’exploitation sur l’année) doit rester sous 13 972 € de recettes, soit 83 600 € × 61 / 365 (service-public.gouv.fr). Et l’abattement ne peut pas être inférieur à 305 €, quel que soit le taux.
Le dépassement du plafond ne fait pas basculer immédiatement : il faut le dépasser deux années consécutives pour relever du régime réel l’année suivante. La mécanique de l’abattement est détaillée dans notre article sur le régime micro-BIC en LMNP.
Ce que le micro-BIC interdit
Au micro-BIC, aucun retranchement complémentaire n’est possible : ni intérêts d’emprunt, ni taxe foncière, ni travaux, ni amortissement. L’abattement est réputé couvrir la totalité des charges, même si vos charges réelles représentent 90 % des loyers.
Vous déclarez donc l’intégralité des recettes encaissées, loyers et charges comprises : c’est l’administration qui applique l’abattement. Sur 10 800 € de loyers à un TMI de 30 %, la base imposable ressort à 5 400 € et l’imposition à 2 624 €, prélèvements sociaux de 18,6 % inclus.
La déclaration se limite à une ligne sur la 2042-C-PRO. Les cases de la 2042-C-PRO pouvant évoluer d’une année à l’autre, le détail figure dans notre guide de la 2042-C-PRO en LMNP.
Comment fonctionne le régime réel en location meublée ?
Le régime réel simplifié s’applique de plein droit au-delà du plafond du micro-BIC, soit 83 600 € de recettes pour 2026, et jusqu’à 286 000 €. Au-delà, c’est le réel normal, avec une liasse complète. Ces seuils valent pour la période 2026-2028.
En dessous du plafond, le réel est optionnel : c’est le choix que font la plupart des bailleurs, non par obligation mais par calcul. Trois familles de charges deviennent déductibles :
- les charges du logement : intérêts d’emprunt, taxe foncière, assurance, copropriété non récupérable, travaux d’entretien ;
- les charges de l’activité : frais de comptabilité, abonnement logiciel, honoraires de gestion ;
- les amortissements : le bâti par composants, le mobilier, les travaux d’amélioration.
Ce sont les intérêts et l’amortissement qui font la différence : additionnés, ils absorbent souvent la totalité du loyer pendant les premières années de crédit. Le détail des postes figure dans notre article sur les charges déductibles en location meublée.
Comment opter pour le régime réel, et quand
Deux situations, deux délais :
- En début d’activité : la déclaration d’activité se fait gratuitement auprès du guichet des formalités des entreprises, dans les 15 jours suivant le premier jour de location, et vous obtenez un numéro Siret. L’option pour le réel se formule lors de la déclaration de revenus de la première année d’activité.
- Activité déjà déclarée au micro-BIC : l’option se formule lors de la déclaration de revenus de l’année précédant celle pour laquelle vous souhaitez le réel, donc avant la date limite de dépôt de votre déclaration de revenus du printemps. Une demande écrite adressée au service des impôts des entreprises, par exemple en courrier recommandé avec accusé de réception, permet de garder une preuve de l’envoi.
L’option vaut un an et se reconduit tacitement chaque année, sauf renonciation. Pour la formulation attendue par le service des impôts des entreprises, notre courrier de levée d’option est générable en ligne.
{{quel-regime="/composants"}}
Quelles obligations au régime réel ?
La contrepartie du réel est une comptabilité d’engagement et une liasse fiscale annuelle, à déposer auprès du service des impôts des entreprises avant votre déclaration de revenus. Elle comprend :
- la déclaration de résultats 2031-SD ;
- le bilan simplifié (2033-A) et le compte de résultat simplifié (2033-B) ;
- le tableau des immobilisations et amortissements (2033-C) ;
- le relevé des provisions, amortissements dérogatoires et déficits reportables (2033-D) ;
- le tableau de détermination de la valeur ajoutée (2033-E).
Cette liasse se transmet par voie dématérialisée. En pratique, cela suppose de passer par un partenaire EDI, un expert-comptable ou un logiciel spécialisé.
Le résultat obtenu est ensuite reporté sur la 2042-C-PRO. Le détail de la construction de ces documents figure dans notre guide de la liasse fiscale en LMNP. Si vous préférez déléguer, notre logiciel comptable LMNP génère et transmet la liasse pour 599 € TTC par an, montant lui-même déductible.
Micro-BIC ou réel : la comparaison sur un cas chiffré
Même logement, même loyer, même contribuable à un TMI de 30 %. Recettes annuelles : 10 800 €.
Au micro-BIC : abattement de 50 %, base imposable de 5 400 €. Avec 30 % d’impôt sur le revenu (1 620 €) et 18,6 % de prélèvements sociaux (1 004 €), l’imposition ressort à 2 624 €. Aucune charge ne vient réduire ce montant.
Au régime réel : 5 100 € de charges du logement, 500 € de charges d’activité, 5 600 € d’amortissement pratiqué.
- 10 800 − 5 600 de charges = 5 200 € : c’est le plafond d’amortissement déductible cette année ;
- résultat imposable : 10 800 − 5 600 − 5 200 = 0 €, donc aucune imposition ;
- amortissement non déduit : 5 600 − 5 200 = 400 €, mis en report sans limite de durée.
Écart entre les deux régimes sur cette seule année : 2 624 €. Sur dix ans de crédit, l’écart cumulé peut dépasser le coût de la comptabilité. Selon les données internes Nopillo au 30 juillet 2026, le réel aboutit à un résultat ramené à 0 € dans 85 % des dossiers de nos clients, un chiffre qui ne vaut pas pour toutes les situations.
Point de vocabulaire utile : ces 400 € ne sont pas un déficit. Un déficit est créé par les charges seules et s’impute sur les bénéfices de même nature pendant 10 ans ; un amortissement en report n’a aucune limite de durée. Le mécanisme est expliqué dans notre article sur le report du déficit en LMNP.
Pour chiffrer l’écart sur vos propres montants plutôt que sur cet exemple, le comparateur micro-BIC ou réel le calcule à partir de la valeur du bien, du loyer et des charges.
Voici les différences entre le micro-BIC et le régime réel, critère par critère, pour une location meublée.
Micro-foncier, réel foncier et location meublée : comparaison (2026)
| Critère | Micro-foncier | Réel foncier | Location meublée |
|---|---|---|---|
| Type de location | Nue | Nue | Meublée |
| Catégorie fiscale | Revenus fonciers | Revenus fonciers | Bénéfices industriels et commerciaux |
| Plafond de recettes | 15 000 € par foyer | Aucun | 83 600 € au micro-BIC, aucun au réel |
| Abattement forfaitaire | 30 % | Aucun | 50 % au micro-BIC |
| Charges déductibles | Aucune | Oui, hors construction et agrandissement | Oui au réel, aucune au micro-BIC |
| Amortissement du bien | Non | Non | Oui au régime réel |
| Déficit sur le revenu global | Non | Jusqu'à 10 700 € par an (plafond majoré possible sous conditions pour certains travaux de rénovation énergétique) | Non : report sur les seuls bénéfices de même nature |
| Déclaration | Case 4BE de la 2042 | Formulaire 2044, puis 2042 | 2042-C-PRO, plus liasse 2031-2033 au réel |
| Durée d'engagement | Aucune | Option irrévocable 3 ans | Option d'un an, tacitement reconduite |
| Données mises à jour le 06/11/2026. Prélèvements sociaux : 17,2 % sur les revenus fonciers (location nue), 18,6 % sur les revenus de location meublée depuis la loi de financement de la Sécurité sociale pour 2026. | |||
En résumé : le micro-BIC est plus simple mais impose 50 % des loyers sans exception ; le réel demande une liasse annuelle mais permet de réduire, voire d’annuler, le résultat imposable lorsque les charges et amortissements dépassent l’abattement.
{{economie-impots="/composants"}}
Questions fréquentes sur le micro-BIC et le régime réel
Quel est le plafond du micro-BIC en location meublée en 2026 ?
Pour les revenus 2026, le plafond est de 83 600 € avec un abattement de 50 % pour une location meublée classique, un meublé de tourisme classé ou une chambre d’hôtes. Pour un meublé de tourisme non classé, il est de 15 000 € avec un abattement de 30 %. Pour les revenus 2025, le plafond de la location classique était de 77 700 €.
Peut-on choisir le régime réel alors que le micro-BIC est possible ?
Oui. Sous les plafonds, le réel est optionnel. L’option vaut un an et se reconduit tacitement chaque année, sauf renonciation. Elle se formule lors de la déclaration de revenus, selon les modalités décrites plus haut.
Un déficit en location meublée non professionnelle réduit-il les autres revenus ?
Non. Le déficit de la location meublée non professionnelle ne s’impute pas sur le revenu global : il s’impute sur les revenus de même nature de l’année et des dix années suivantes.
Quels prélèvements sociaux sur les revenus de location meublée ?
Pour un résident fiscal français, les revenus de location meublée non professionnelle supportent 18,6 % de prélèvements sociaux (CSG de 10,6 %, CRDS de 0,5 %, prélèvement de solidarité de 7,5 %), contre 17,2 % sur les revenus fonciers de la location nue.
Article mis à jour le 06/11/2026.
Sources
- Service-public Entreprendre — BIC : régime réel d’imposition (seuils du réel simplifié, option, durée) — consulté le 06/11/2026 — entreprendre.service-public.gouv.fr
- Service-public Entreprendre — Régime fiscal de la micro-entreprise (abattement minimum de 305 €, prorata, deux années de dépassement) — consulté le 06/11/2026 — entreprendre.service-public.gouv.fr
- Service-public — Revenus d’une location meublée (plafonds 2026, option, guichet des formalités, déficit) — consulté le 06/11/2026 — service-public.gouv.fr
- Service-public — Prélèvements sociaux (CSG, CRDS) sur les revenus du patrimoine — consulté le 06/11/2026 — service-public.gouv.fr
- Service-public — Location meublée : ce qui change en 2026 — consulté le 06/11/2026 — service-public.gouv.fr
- impots.gouv.fr — Location vide de meubles (micro-foncier, option au réel foncier) — consulté le 06/11/2026 — impots.gouv.fr
- Données internes Nopillo au 30 juillet 2026 : 85 % des dossiers au régime réel aboutissent à un résultat ramené à 0 €, 2 000 € d’économie annuelle moyenne.