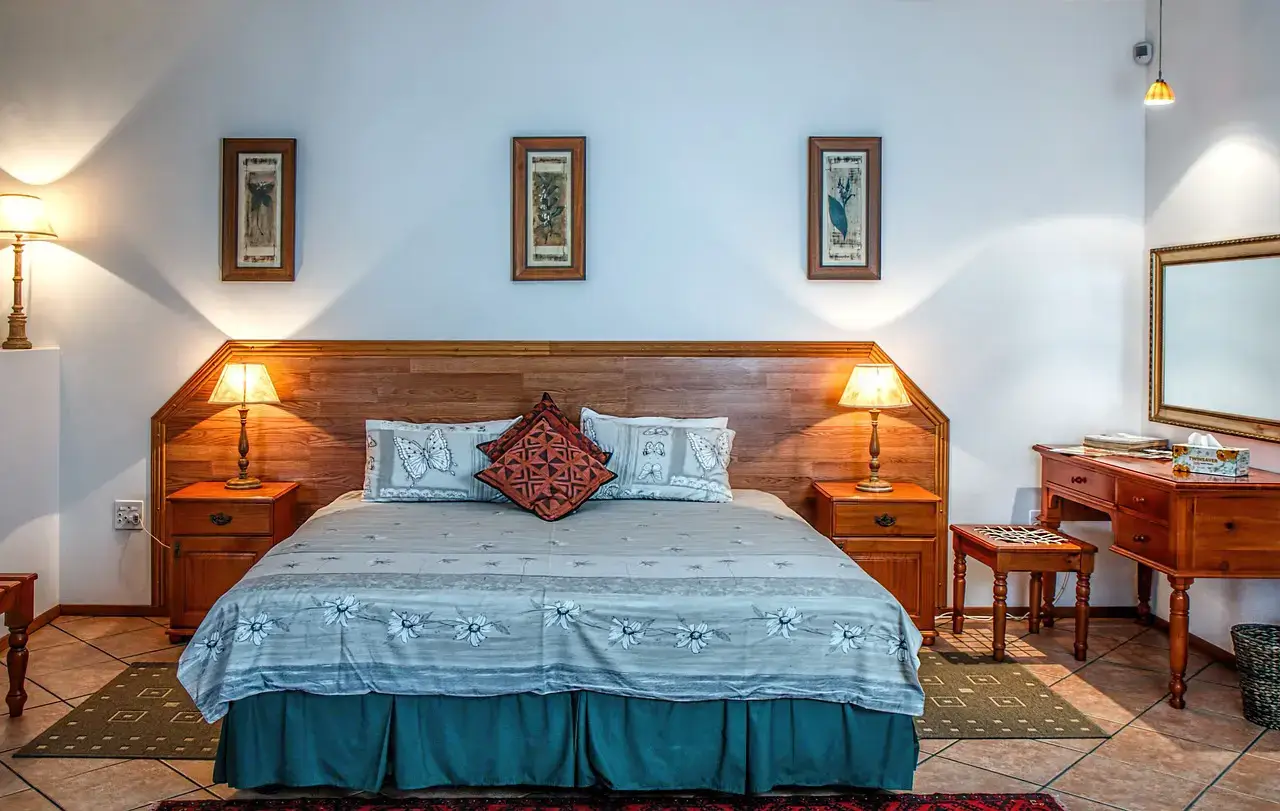
Louer une chambre chez soi - Que faut-il déclarer ?
- Louer une chambre chez soi suppose un contrat écrit, une pièce répondant aux critères de décence (au moins 9 m² sous 2,20 m de hauteur, ou 20 m³) et, selon le cas, l'accord du propriétaire ou de la copropriété.
- Cette activité est en général une location meublée : la déclaration de début d'activité se fait gratuitement en ligne sur le guichet des formalités des entreprises, dans les 15 jours suivant le premier jour de location, et permet d'obtenir un numéro SIRET.
- Les loyers sont imposés dans la catégorie des bénéfices industriels et commerciaux, au micro-BIC (abattement de 50 % en longue durée, de 30 % pour un meublé de tourisme non classé) ou au régime réel.
- Pour les revenus 2026, la location d'une chambre peut être exonérée si elle est la résidence principale du locataire et que le loyer reste sous 215 € par m² en Île-de-France ou 159 € par m² ailleurs, ou si les recettes occasionnelles restent sous 760 € TTC par an.
- Une chambre chez l'habitant n'est pas, en principe, un meublé de tourisme (usage exclusif du locataire), mais une déclaration en mairie peut s'imposer selon la situation, par exemple pour des chambres d'hôtes.



Si vous disposez d’une chambre supplémentaire au sein de votre logement, il est tout à fait possible de la mettre en location (ou sous-location). Vous pourrez ainsi bénéficier d’un complément de revenu avec un minimum d’effort. Cela dit, ces revenus doivent impérativement être déclarés auprès de l’administration, de même que votre activité de location. Alors que faut-il déclarer pour louer une chambre chez soi ? Découvrez les réponses. Sur ces sujets, un comptable LMNP vous évite les erreurs coûteuses.
Article mis à jour le 30/10/2026.
{{quizz-valeur="/composants"}}
Les conditions pour louer une chambre chez soi
S’il est possible de louer une chambre chez soi, il convient de respecter plusieurs obligations légales :
- Signer un contrat de bail avec le locataire : un écrit est indispensable, même pour un séjour court : il fixe la durée, le loyer et les règles de vie entre le locataire et vous. Si vous ne savez pas quelles clauses insérer, appuyez-vous sur un modèle de contrat de location.
- Respecter les critères de décence : le logement doit comporter au moins une pièce principale d’au moins 9 m² avec 2,20 m de hauteur sous plafond, ou d’un volume habitable d’au moins 20 m³ (service-public.gouv.fr). Le locataire doit également avoir accès à l’eau, à l’électricité, au chauffage et aux sanitaires, et, en pratique, à une cuisine ou à un coin cuisine selon ce qui est prévu au contrat. Le règlement sanitaire départemental peut imposer des conditions plus strictes.
- Vérifier que le règlement de copropriété n’interdit pas cette mise en location : cela concerne surtout la location saisonnière avec l’introduction d’une clause d’habitation bourgeoise exclusive. Si vous voyez cette mention sur le règlement, vous ne pourrez louer votre chambre sur du court terme.
- Obtenir l’accord du propriétaire pour la sous-location : cet accord doit être explicite.
- Louer une chambre meublée : il ne s’agit pas d’une obligation légale, mais plutôt d’un conseil. En effet, rien ne vous empêche de louer une pièce de votre logement vide. Cependant, il sera plus difficile de trouver des locataires, car ceux qui louent des chambres sont souvent des étudiants, des professionnels de passage ou des touristes. Autrement dit, des locataires qui n'ont pas envie d’acheter des meubles et autres fournitures.
Dans tous les cas, vous pouvez louer une chambre chez vous à l’année, pendant l’été ou à la journée.
La déclaration d’activité LMNP pour louer une chambre chez soi
Que ce soit pour une longue ou une courte durée, louer une chambre chez soi nécessite très souvent de meubler la pièce afin de permettre au locataire d’y poser ses valises. Il s’agit donc d’une activité de location meublée.
Comme celle-ci vous permet d’en retirer des revenus, il convient d’effectuer une déclaration auprès de l’administration fiscale. Plus précisément, vous devrez déclarer votre début d’activité de loueur meublé non professionnel. Et ce, dans les 15 jours suivant le premier jour de location. La démarche est gratuite et se fait uniquement en ligne sur le guichet des formalités des entreprises (service-public.gouv.fr).
Une fois la formalité accomplie, vous obtenez un numéro de SIRET qui vous servira ensuite lors de vos déclarations d'impôt.
Bon à savoir : en plus de déclarer votre activité, cette démarche permet aussi d’indiquer le régime d’imposition choisi (micro-BIC ou régime réel).
{{quel-regime="/composants"}}
La déclaration de revenus pour la location d’une chambre chez soi
L’imposition des revenus locatifs
La location d’une chambre au sein de votre résidence principale vous permet d’en retirer des revenus complémentaires. Ces derniers doivent être déclarés auprès de l’administration fiscale. En tant que loueur meublé non professionnel, les loyers perçus sont imposables dans la catégorie des bénéfices industriels et commerciaux.
Les règles d’imposition varient ensuite selon le régime fiscal choisi :
- Vous relevez du régime micro-BIC : vous bénéficiez d’un abattement forfaitaire de 50 % pour une location meublée de longue durée (recettes jusqu’à 83 600 € pour les revenus 2026), et de 30 % pour un meublé de tourisme non classé (recettes jusqu’à 15 000 €). Les charges ne sont alors pas déductibles (service-public.gouv.fr).
- Vous avez opté pour le régime réel : vous pouvez déduire toutes les charges nécessaires à la mise en location, et amortir le bien.
Les exonérations
Si le principe de déclaration des revenus est de mise pour la location meublée non professionnelle, il existe toutefois quelques exceptions si vous louez une chambre chez vous. À savoir :
- La chambre mise en location constitue la résidence principale du locataire et le loyer reste dans des limites « raisonnables » : pour les revenus 2026, le plafond est de 215 € par m² de surface habitable et par an, hors charges, en Île-de-France, et de 159 € dans les autres régions (213 € et 157 € en 2025). Par exemple, une chambre de 15 m² doit rester sous 3 225 € de loyer annuel en Île-de-France et sous 2 385 € ailleurs. Ce dispositif est prévu jusqu’au 31 décembre 2026 (service-public.gouv.fr).
- La pièce mise en location sert à une location occasionnelle à des personnes de passage et les recettes n’excèdent pas 760 € TTC par an (service-public.gouv.fr).
Dans ces deux hypothèses, vous n’avez pas à déclarer ces revenus locatifs. Ces plafonds sont revus chaque année : vérifiez-les pour l’année concernée avant de fixer votre loyer.
Pour retenir les chiffres clés :
| Sujet | Règle (revenus 2026) |
|---|---|
| Critères de décence | Pièce principale d’au moins 9 m² et 2,20 m sous plafond, ou 20 m³ |
| Début d’activité (SIRET) | Démarche gratuite en ligne, dans les 15 jours suivant le premier jour de location |
| Micro-BIC, location meublée de longue durée | Abattement de 50 %, recettes jusqu’à 83 600 € |
| Micro-BIC, meublé de tourisme non classé | Abattement de 30 %, recettes jusqu’à 15 000 € |
| Exonération, chambre = résidence principale du locataire | Loyer sous 215 €/m² par an en Île-de-France, 159 €/m² ailleurs (dispositif prévu jusqu’au 31/12/2026) |
| Exonération, location occasionnelle à des personnes de passage | Recettes jusqu’à 760 € TTC par an |
La déclaration en mairie pour les locations saisonnières
Vous le savez sans doute, les propriétaires d’une location saisonnière doivent déclarer leur activité en mairie (et parfois obtenir un numéro d’enregistrement). Est-ce aussi le cas si vous louez une chambre chez vous ? Pour répondre à cette question, il convient de revenir sur la définition de la location meublée saisonnière. Selon service-public.gouv.fr, un meublé de tourisme est un logement meublé à l’usage exclusif du locataire, offert en location à une clientèle de passage qui y effectue un séjour de courte durée. Depuis le 20 mai 2026, sa déclaration en mairie est obligatoire dans toutes les communes (service-public.gouv.fr).
Dans le cadre de la location d’une chambre chez l’habitant, le logement n’est pas à l’usage exclusif du locataire : vous n’entrez donc pas, en principe, dans la définition du meublé de tourisme. En revanche, si vous accueillez une clientèle de passage dans le cadre de chambres d’hôtes, une déclaration en mairie peut s’imposer. Dans le doute, interrogez votre mairie avant de mettre votre chambre en ligne.
FAQ : louer une chambre chez soi
Peut-on louer une chambre chez soi sans la déclarer ?
Pas toujours : vos revenus sont en principe imposables dans la catégorie des BIC et l’activité se déclare dans les 15 jours via le guichet des formalités des entreprises. Une exonération est toutefois possible dans deux cas, sous conditions de plafond de loyer ou de recettes.
Quelle surface minimale pour louer une chambre ?
Le logement doit comporter au moins une pièce principale d’au moins 9 m² avec 2,20 m de hauteur sous plafond, ou d’un volume habitable d’au moins 20 m³.
Quel loyer maximum pour être exonéré d’impôt en louant une chambre ?
Pour les revenus 2026, le loyer annuel ne doit pas dépasser 215 € par m² en Île-de-France et 159 € par m² dans les autres régions, si la chambre constitue la résidence principale du locataire.
Un numéro SIRET est-il nécessaire ?
La déclaration de début d’activité de loueur meublé, gratuite et en ligne, permet d’obtenir un numéro SIRET.
Quel abattement en micro-BIC pour une chambre meublée ?
50 % pour une location meublée de longue durée, 30 % pour un meublé de tourisme non classé, avec des plafonds de recettes de 83 600 € et 15 000 € pour les revenus 2026. Cette réponse ne constitue pas un conseil individualisé : votre situation peut appeler une analyse spécifique.
Sources : service-public.gouv.fr, revenus d’une location meublée (consulté le 30/10/2026) ; service-public.gouv.fr, hauteur et surface minimales d’un logement ; service-public.gouv.fr, location meublée : les règles de 2026.
{{economie-impots="/composants"}}