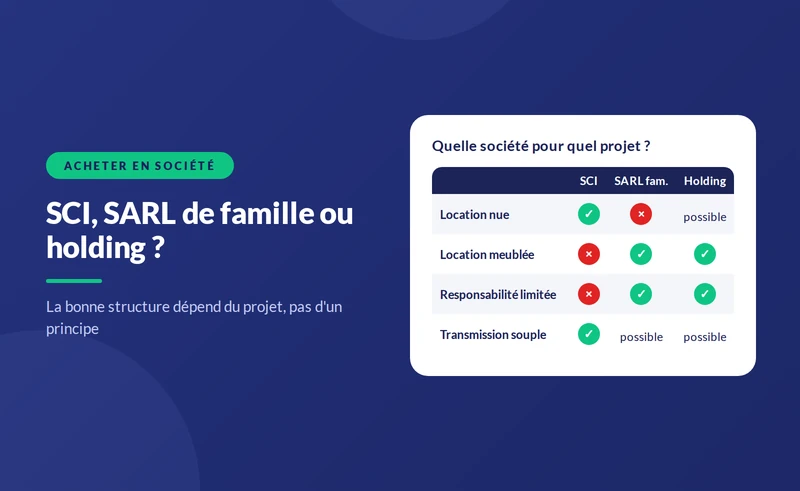
Quels sont les avantages d'une SARL de famille ?
- La SARL de famille est une SARL formée uniquement entre parents en ligne directe, frères et sœurs, conjoints ou partenaires de PACS ; elle peut opter pour l’impôt sur le revenu à tout moment, sans limite de durée.
- Une SARL classique ne peut opter pour l’impôt sur le revenu que durant ses cinq premières années, pour cinq exercices non renouvelables.
- L’option pour l’IR exige l’accord unanime des associés et se demande avant l’ouverture de l’exercice concerné ; elle est révocable, mais une société qui la révoque ne peut plus opter à nouveau.
- À l’IS, le bénéfice est taxé à 15 % jusqu’à 42 500 € (sous conditions) puis à 25 % ; à l’IR, il est imposé chez les associés selon leur quote-part.
- En SARL de famille à l’IR, la location meublée relève du LMP uniquement si les recettes dépassent 23 000 € TTC et les autres revenus professionnels du foyer ; sinon, c’est du LMNP.


Au-delà du choix du logement et de sa localisation géographique, le choix du statut juridique est tout aussi important. Et pour cause, il détermine la fiscalité applicable. Parmi les options qui s’offrent à vous, il ne faut pas oublier la SARL de famille. Notamment si vous souhaitez investir avec votre conjoint, vos enfants, vos frères et sœurs ou vos parents. Alors quels sont les avantages de la SARL de famille ? Nous répondons à vos questions.
La SARL de famille est une SARL constituée uniquement entre parents en ligne directe, frères et sœurs, conjoints ou partenaires de PACS. Son principal atout : elle peut opter pour l’impôt sur le revenu à tout moment, sans limite de durée.
Article mis à jour le 29/10/2026.
{{quel-regime="/composants"}}
SARL de famille : l’option simplifiée pour l’impôt sur le revenu
Une option illimitée
Comme toutes les sociétés commerciales, la SARL de famille est, par défaut, soumise à l’impôt sur les sociétés. Il est toutefois possible d’opter pour l’impôt sur le revenu (comme avec les sociétés de personnes).
En soi, cette option n’est pas propre à la SARL de famille puisque c’est aussi le cas de la société à responsabilité limitée classique. Mais il y a une petite subtilité. Avec une SARL traditionnelle, l’option n’est possible que durant les cinq premières années de la société (et sous conditions de taille et de détention du capital). Elle vaut pour cinq exercices et ne peut pas être renouvelée. Avec une SARL de la famille, les associés peuvent lever l’option pour l’IR à tout moment : dans les premières années, après 5 ans ou même 10 ans d’activité. Et c’est là que se trouve l’avantage de la SARL de famille.
Pour exercer cette option, les associés doivent se mettre d’accord à l’unanimité lors de l’assemblée générale. La demande doit être signée par tous les associés et adressée au service des impôts de la société avant l’ouverture de l’exercice concerné. Elle produit ses effets tant qu’elle n’a pas été révoquée.
Bon à savoir : si après avoir levé l’option pour l’IR, les associés décident de repasser à une imposition à l’IS, ils ne pourront plus opter à nouveau pour l’IR : l’option peut être révoquée, mais cette révocation est définitive.
Option pour l’IR ou l’IS
Si l’option pour l’impôt sur le revenu constitue l’un des avantages incontournables de la SARL de famille, cela ne signifie pas forcément que c’est le meilleur choix. Avant de lever l’option, il convient de bien comprendre le fonctionnement des deux régimes d’imposition :
- Avec l’impôt sur les sociétés : les bénéfices sont imposés à 15 % jusqu’à 42 500 € puis à 25 % au-delà, le taux de 15 % étant réservé aux sociétés remplissant certaines conditions (chiffre d’affaires inférieur ou égal à 10 millions d’euros, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques). Cela peut être intéressant pour les associés dont la tranche marginale d’imposition est élevée, selon l’usage fait des bénéfices.
- Avec l’impôt sur le revenu : le bénéfice ou déficit de la société est directement intégré aux revenus imposables des associés (en fonction de leur quote-part). Si les bénéfices sont trop élevés, cette option peut être néfaste pour les associés puisque cela peut les faire basculer à une tranche d’imposition supérieure. Dans ce cas, l’IS peut s’avérer plus avantageux. En cas de déficit, l’IR peut en revanche être plus intéressant : selon la nature de l’activité et l’implication des associés, le déficit peut s’imputer sur leurs autres revenus ; en location meublée non professionnelle, il reste toutefois reportable uniquement sur les revenus meublés des dix années suivantes.
Le choix du régime d’imposition ne doit pas être pris à la légère. Il dépend d’une multitude de paramètres, comme le montant des bénéfices réalisés, la tranche d’imposition des associés, les objectifs de l’entreprise, etc. Pour prendre la meilleure décision, n’hésitez pas à vous faire accompagner par un expert comme nopillo.
| Critère | SARL de famille à l’IR | SARL de famille à l’IS |
|---|---|---|
| Imposition du résultat | Chez chaque associé, selon sa quote-part (régime des sociétés de personnes) | Au niveau de la société |
| Taux | Barème de l’impôt sur le revenu de chaque associé | 15 % jusqu’à 42 500 € (sous conditions), puis 25 % |
| Déficit | Imputable selon la nature de l’activité ; en LMNP, reportable sur les seuls revenus meublés pendant 10 ans | Reste au niveau de la société |
| Durée de l’option | Sans limite de durée ; révocable, mais sans possibilité d’opter de nouveau | Régime de droit commun |
| Décision | Accord unanime des associés, demande signée par tous | Pas d’option nécessaire |
Le cumul SARL de famille et LMNP
En investissant via une SARL de famille, vous avez la possibilité de cumuler ce statut avec le LMNP. Or, la location meublée non professionnelle figure parmi les niches fiscales les plus intéressantes en matière d’investissement immobilier. Et pour cause, en plus de déduire l’intégralité des charges, le loueur en meublé non professionnel peut aussi amortir le bien immobilier, les meubles et les travaux de rénovation (comme la peinture, l’amélioration énergétique, …). Mais ça, c’est uniquement si vous optez pour le régime réel.
Pour bénéficier de ces avantages en SARL de famille, il convient de respecter plusieurs conditions :
- La SARL de famille doit être soumise à l’impôt sur le revenu (transparence fiscale) ;
- Le bien mis en location doit être loué meublé, avec toutes les fournitures prévues par la loi ;
- Vous ne devez pas relever du statut de loueur en meublé professionnel (LMP) : ce statut s’apprécie pour chaque associé, à proportion de ses droits dans les bénéfices, et suppose de cumuler deux conditions (voir ci-dessous).
Pour être LMP, il faut en effet remplir deux conditions cumulatives : des recettes locatives meublées du foyer fiscal supérieures à 23 000 € TTC par an, et supérieures aux autres revenus professionnels du foyer (salaires, bénéfices industriels et commerciaux, etc.). Si l’une de ces deux conditions n’est pas remplie, vous relevez du LMNP.
| Critère | LMNP | LMP |
|---|---|---|
| Recettes locatives meublées du foyer (TTC) | Inférieures ou égales à 23 000 €, ou inférieures ou égales aux autres revenus professionnels du foyer | Supérieures à 23 000 € ET supérieures aux autres revenus professionnels du foyer |
| Déficit | Reportable sur les revenus meublés des 10 années suivantes | Imputable sur le revenu global, avec report possible pendant 6 ans |
| Plus-value de cession du bien | Régime des plus-values des particuliers (amortissements réintégrés pour les cessions depuis le 15 février 2025) | Régime des plus-values professionnelles ; exonération totale possible après plus de 5 ans d’activité si les recettes ne dépassent pas 90 000 € HT |
Si vous respectez toutes ces conditions, vous pouvez cumuler LMNP et SARL de famille.
{{economie-impots="/composants"}}
Un large choix d’activités professionnelles
La SARL de famille est une société commerciale. Il est donc possible d’exercer plusieurs activités à travers ce statut, comme des activités commerciales, artisanales, industrielles, agricoles (à l’exception des activités libérales).
En matière immobilière, c’est l’un des statuts les plus avantageux pour diversifier votre activité.
D’une part, vous pouvez exercer des activités variées : location de logements meublés, de locaux équipés, etc. Ce qui n’est pas le cas du loueur meublé non professionnel qui peut seulement mettre en location des biens équipés à usage d’habitation. À noter : lorsque la société opte pour l’IR, son activité doit être industrielle, commerciale, artisanale ou agricole ; la location de biens vides, activité civile, n’entre en principe pas dans ce cadre.
D’autre part, vous n’êtes pas limité à l’investissement immobilier locatif. Contrairement au LMNP ou aux associés d’une SCI, vous pouvez également développer une activité commerciale de marchand de biens. C’est-à-dire, acheter et revendre des biens pour générer du capital.
Une fiscalité intéressante pour la cession de part sociale
Lorsque la SARL de famille est soumise à l’impôt sur le revenu, les associés qui exercent leur activité professionnelle dans la société peuvent considérer leurs parts comme des éléments d’actif affectés à cette activité (article 151 nonies du CGI). La cession de ces parts relève alors du régime des plus-values professionnelles, qui prévoit, sous conditions, des exonérations totales ou partielles.
Ces mécanismes ne sont pas propres à la SARL de famille, mais ils peuvent s’y appliquer :
- Exonération selon les recettes (article 151 septies du CGI) : l’activité doit être exercée à titre professionnel depuis au moins 5 ans, et les recettes annuelles moyennes doivent rester sous des seuils (90 000 € pour une activité de location meublée) ;
- Exonération selon la valeur cédée (article 238 quindecies du CGI) : l’activité doit être exercée depuis au moins 5 ans et, en cas de vente, le cédant ne doit pas avoir de lien étroit avec l’acquéreur ; l’exonération est totale jusqu’à 500 000 € et partielle jusqu’à 1 000 000 € ;
- Exonération en cas de départ à la retraite (article 151 septies A du CGI) : activité exercée depuis au moins 5 ans, cession à titre onéreux de la totalité des parts, cessation des fonctions et départ à la retraite dans les deux ans avant ou après la cession.
Chaque dispositif a ses propres conditions : faites vérifier votre situation avant toute cession.
L’affiliation au régime de Sécurité sociale pour le gérant
Le dernier avantage de la SARL de famille concerne la protection sociale du gérant. En particulier, les gérants non associés (lorsqu’ils sont rémunérés), minoritaires ou égalitaires. Ces derniers sont, en effet, assimilés à des salariés. Autrement dit, ils relèvent du régime de la Sécurité sociale.
À l’inverse, le gérant associé majoritaire dépendra de la Sécurité sociale des indépendants. Ses cotisations sociales sont calculées sur ses revenus professionnels, avec un minimum de cotisations dû même en l’absence de rémunération.
FAQ : vos questions sur la SARL de famille
Qui peut être associé d’une SARL de famille ?
Une SARL de famille est formée uniquement entre parents en ligne directe, frères et sœurs, conjoints et partenaires de PACS. Chaque associé doit être lié aux autres par un lien de parenté jusqu’au deuxième degré ou par le mariage ou le PACS. L’arrivée d’un associé extérieur à ce cercle met fin à l’option pour l’IR, sous réserve d’une mesure de tempérament prévue par l’administration fiscale.
Quand peut-on opter pour l’impôt sur le revenu ?
À tout moment de la vie de la société, avec l’accord unanime des associés. La demande, signée par tous, est adressée au service des impôts avant l’ouverture de l’exercice concerné et reste valable tant qu’elle n’est pas révoquée.
L’option pour l’IR est-elle définitive ?
Elle peut être révoquée, mais une société qui a révoqué son option ne peut plus opter à nouveau pour le régime des sociétés de personnes. Mesurez donc les conséquences avant de décider.
Peut-on faire du LMNP avec une SARL de famille ?
Oui, lorsque la société est soumise à l’IR et loue en meublé. Le statut s’apprécie pour chaque associé : il y a location meublée professionnelle (LMP) uniquement si les recettes du foyer dépassent 23 000 € TTC et dépassent aussi les autres revenus professionnels du foyer. Si l’une des deux conditions manque, c’est du LMNP.
Quel est le régime social du gérant ?
Le gérant majoritaire relève de la Sécurité sociale des indépendants. Le gérant minoritaire ou égalitaire, ainsi que le gérant non associé rémunéré, sont assimilés salariés et relèvent du régime général.
Sources officielles consultées : BOFiP BOI-IS-CHAMP-20-20-10, BOFiP BOI-BIC-CHAMP-70-20-30, BOFiP BOI-IS-CHAMP-20-20-40, BOFiP BOI-BIC-CHAMP-40-10, Service-Public Entreprendre : SARL, Service-Public Entreprendre : régime fiscal du LMP, Service-Public Entreprendre : impôt sur les sociétés, impots.gouv.fr : exonérations de plus-values professionnelles.
{{quel-regime="/composants"}}