Déclaration d'occupation : que doit vérifier un loueur en meublé ?
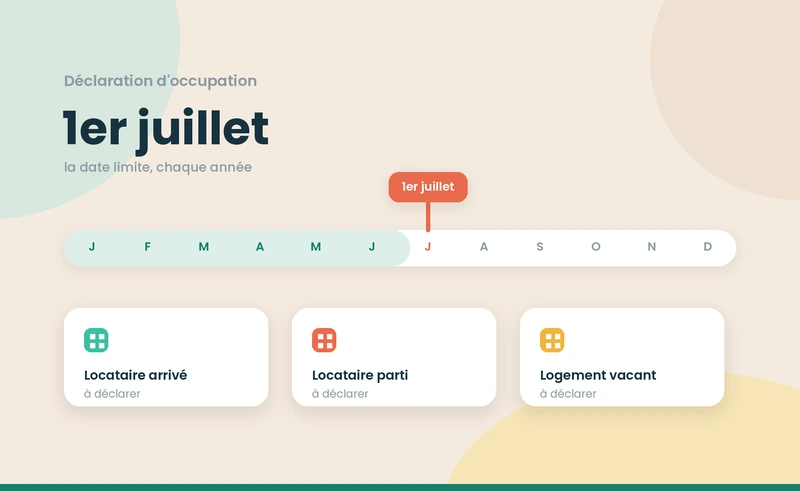
- L'article 1418 du code général des impôts impose à tout propriétaire d'un local d'habitation de déclarer la situation d'occupation de ce local au 1er janvier, avant le 1er juillet de chaque année, via le service « Biens immobiliers » sur impots.gouv.fr.
- La déclaration n'est due qu'en cas de changement : arrivée ou départ d'un locataire, achat, vente, vacance ou changement d'usage ; en l'absence de modification, le propriétaire est dispensé.
- L'article 1770 terdecies du même code prévoit une amende de 150 € par local, due aussi bien en cas d'absence de déclaration qu'en cas d'omission ou d'inexactitude.
- Le coût réel d'une fiche périmée dépasse l'amende : un logement loué mais déclaré à la disposition du propriétaire est imposé à la taxe d'habitation sur les résidences secondaires, dont la part communale peut être majorée de 5 % à 60 % en zone tendue.
- Depuis la loi de finances pour 2026, le propriétaire peut déléguer la mise à jour de sa déclaration à son gestionnaire de location, qui devient alors responsable de la déclaration.


En résumé
- L'article 1418 du code général des impôts oblige chaque propriétaire à déclarer la situation d'occupation de ses logements au 1er janvier ; la dispense ne joue que si rien n'a changé depuis la dernière déclaration.
- L'échéance est fixée au 1er juillet de chaque année. Pour la campagne 2026, elle visait les changements survenus entre le 2 janvier 2025 et le 1er janvier 2026.
- L'amende de 150 € par local est due aussi en cas d'inexactitude, et une fiche périmée déclenche une taxe d'habitation sur un logement pourtant loué.
La déclaration d'occupation impose à tout propriétaire d'un local d'habitation d'indiquer à l'administration qui occupe le bien au 1er janvier. Elle se fait dans l'onglet « Biens immobiliers » sur impots.gouv.fr, avant le 1er juillet de chaque année, et uniquement en cas de changement. L'oubli coûte 150 € par local. Elle s'ajoute, sans s'y substituer, aux règles fiscales de la location meublée.
Une précision de périmètre évite la plupart des erreurs : cette déclaration ne porte pas sur vos loyers. Elle ne remplace ni votre déclaration de revenus locatifs au printemps, ni votre déclaration de début d'activité au guichet des formalités des entreprises, ni votre cotisation foncière des entreprises. Elle porte sur le logement lui-même et sert exclusivement à établir les impôts locaux. Beaucoup de bailleurs pensent l'avoir faite parce qu'ils ont rempli leur 2042-C-PRO : ce sont deux obligations sans rapport.
{{lead-magnet-calendrier="/composants"}}
Qu'est-ce que la déclaration d'occupation, et pourquoi un loueur en meublé est-il concerné ?
Depuis 2023, la taxe d'habitation a disparu pour toutes les résidences principales. Trois impositions ont été maintenues : la taxe d'habitation sur les résidences secondaires, la taxe sur les logements vacants et la taxe d'habitation sur les logements vacants. Pour les établir, l'administration a besoin de savoir précisément ce que devient chaque logement.
D'où cette obligation déclarative, prévue à l'article 1418 du code général des impôts. Elle vise le local, pas l'activité : peu importe que vous louiez en meublé, en nu, à l'année ou à la nuitée, et peu importe votre régime fiscal. Elle s'applique aux particuliers comme aux sociétés civiles immobilières, et elle concerne chacun de vos logements pris séparément, dépendances comprises.
Le loueur en meublé est plus exposé que le propriétaire occupant, pour une raison simple : chez lui, la situation bouge. Les locataires se succèdent, les baux courts s'enchaînent, le logement reste vide quelques semaines entre deux occupants. Chacun de ces mouvements rouvre une obligation que le propriétaire d'une résidence principale, lui, n'aura jamais à rouvrir.
Devez-vous déclarer cette année, ou êtes-vous dispensé ?
La dispense est la règle. Tant qu'aucune information transmise n'a changé depuis votre dernière déclaration, vous n'avez aucune démarche à effectuer. La mise à jour redevient obligatoire dans les cas suivants :
- Arrivée d'un locataire : un nouvel occupant est entré dans le logement.
- Départ d'un locataire : le bail a pris fin, que le logement soit reloué ou non.
- Achat ou vente : le bien est entré ou sorti de votre patrimoine.
- Passage à la vacance : le logement n'est plus occupé, et le motif doit être précisé.
- Reprise de jouissance : vous récupérez l'usage du bien pour vous-même.
- Changement d'usage : le local devient professionnel, ou redevient un logement.
C'est cette fiche, et non votre bail, que l'administration consulte pour décider qui paie quoi : le mécanisme est détaillé dans notre article sur la taxe d'habitation et location meublée en 2026. Le tableau ci-dessous résume les cas les plus fréquents.
Déclaration d'occupation d'un logement meublé : qui doit agir et quand (septembre 2026)
Obligation prévue à l'article 1418 du code général des impôts, appréciée au 1er janvier. L'amende de 150 € par local est prévue à l'article 1770 terdecies du même code et s'applique également en cas d'omission ou d'inexactitude.
À retenir : tant que rien ne bouge, vous n'avez rien à faire ; le moindre mouvement de locataire rouvre l'obligation jusqu'au 1er juillet suivant.
Que faire si l'échéance du 1er juillet est déjà passée ?
La déclaration reste possible après la date limite, par le même service et sans procédure particulière. L'intérêt de la faire sans attendre tient au calendrier : les avis d'impôts locaux sont établis d'après la situation connue de l'administration, et une fiche corrigée tardivement ne produit ses effets que sur les impositions suivantes. Régulariser maintenant évite de subir une deuxième année d'imposition fondée sur des données fausses. L'amende reste encourue : la correction spontanée ne la fait pas disparaître de plein droit, mais elle interrompt la reconduction de l'erreur.
Que faut-il renseigner exactement pour un logement meublé ?
La déclaration se souscrit par voie électronique, depuis votre espace particulier sur impots.gouv.fr. Les données déjà connues sont préremplies ; votre travail consiste à les vérifier ligne par ligne. Le décret du 28 avril 2023 et l'article 1418 du code général des impôts fixent les informations attendues :
- La nature de l'occupation : résidence principale, résidence secondaire, local loué, logement vacant, occupation à titre gratuit.
- Les caractéristiques du local : surface, consistance, dépendances rattachées.
- Le mode d'occupation et le type de location : c'est ici que se qualifie une location meublée.
- Les dates de début et de fin d'occupation : pour chaque occupant successif.
- L'identité des occupants : nom, prénom et date de naissance pour une personne physique.
- Le gestionnaire de location : ses éléments d'identification, lorsque le bien lui est confié.
- Le motif de la vacance : lorsque le logement est vide au 1er janvier.
Deux situations bloquent régulièrement les bailleurs en meublé. La première est la succession rapide de locataires : il faut renseigner l'occupant au 1er janvier, et non le dernier en date. La seconde est le meublé de tourisme, loué à la nuitée et jamais occupé par son propriétaire : le service ne le qualifie pas tout seul, et laisser la case par défaut revient à déclarer un logement dont vous vous réservez la jouissance. Si vous ne disposez pas encore d'accès, notre guide de votre espace professionnel sur impots.gouv.fr détaille le parcours de création.
Combien coûte une déclaration d'occupation fausse ou oubliée ?
L'article 1770 terdecies du code général des impôts prévoit une amende de 150 € par local pour lequel les informations requises n'ont pas été communiquées. Le même montant est dû en cas d'omission ou d'inexactitude, ce qui vise aussi bien la fiche jamais remplie que celle restée au nom d'un ancien locataire. Cette amende n'est pas applicable lorsqu'une autre amende ou majoration plus élevée s'applique aux mêmes faits. Elle se compte par logement, pas par déclaration : trois biens mal renseignés, c'est trois fois l'amende.
Prenons un bailleur qui détient trois logements meublés. Deux ont changé de locataire en 2025, sans qu'il l'ait signalé ; sur l'un des deux, la fiche indique toujours un logement à sa disposition. L'amende encourue s'élève à 2 × 150 €, soit 300 €. S'y ajoute une taxe d'habitation sur résidence secondaire établie sur un logement pourtant loué toute l'année. En zone tendue, la part communale de cette taxe peut être majorée d'un pourcentage compris entre 5 % et 60 %, sur délibération du conseil municipal.
L'amende est donc le plus petit des deux coûts. Le montant de la taxe dépend de la valeur locative cadastrale et des taux votés localement, mais il est reconduit chaque année tant que la fiche n'est pas corrigée : c'est cette répétition qui creuse l'écart. Si vous voulez mesurer ce que votre situation fiscale globale vous coûte aujourd'hui, le simulateur Nopillo chiffre l'écart entre les régimes.
Comment contester une taxe d'habitation reçue à tort ?
- Corriger la fiche : mettez d'abord à jour la situation d'occupation du bien dans votre espace impots.gouv.fr. Une réclamation déposée sur une fiche restée fausse a peu de chances d'aboutir.
- Réunir les pièces : bail, état des lieux d'entrée, quittances : ce sont elles qui établissent que le logement était occupé par un tiers au 1er janvier.
- Réclamer dans le délai : la réclamation relative aux impôts directs locaux doit être présentée au plus tard le 31 décembre de l'année suivant celle de la mise en recouvrement, auprès du service des impôts des particuliers du lieu du bien.
Un doute sur la conformité d'ensemble de votre dossier se traite avant l'avis, pas après : notre diagnostic permet de faire le point sur la conformité de votre situation en quelques minutes.
{{quel-regime="/composants"}}
Que change la loi de finances 2026 si votre bien est géré par une agence ou une conciergerie ?
Jusqu'ici, le bailleur qui confiait son logement à une agence ou à une conciergerie se trouvait dans une impasse : il devait déclarer l'identité d'occupants qu'il ne connaissait pas. La loi de finances pour 2026 a modifié l'article 1418 du code général des impôts sur ce point précis.
Deux voies sont désormais ouvertes lorsque le local est donné en location ou mis à disposition en vue de sa sous-location. La première : le propriétaire demande au gestionnaire de location les dates de début et de fin d'occupation ainsi que l'identité des sous-locataires, et déclare lui-même. La seconde : il lui délègue la mise à jour de la déclaration, et le délégataire devient alors responsable de celle-ci. La dispense en l'absence de changement s'applique au délégataire comme au propriétaire.
Une réserve s'impose. Sans délégation formalisée, l'obligation reste entière pour le propriétaire, et un simple accord verbal avec votre agence ne transfère rien. Vérifiez ce que prévoit votre mandat de gestion, et faites-le compléter si le sujet n'y figure pas. Le calendrier fiscal LMNP 2026 reprend cette échéance aux côtés des autres dates de l'année. Pour un patrimoine à plusieurs biens ou une régularisation portant sur plusieurs exercices, mieux vaut échanger avec un conseiller avant de déclarer.
Sources
- impots.gouv.fr — La déclaration d'occupation — consulté le 18 septembre 2026 — impots.gouv.fr
- Légifrance — Code général des impôts, article 1418 — consulté le 18 septembre 2026 — Légifrance
- Légifrance — Code général des impôts, article 1770 terdecies — consulté le 18 septembre 2026 — Légifrance
- Légifrance — Décret n° 2023-324 du 28 avril 2023 pris pour l'application de l'article 1418 du code général des impôts — consulté le 18 septembre 2026 — Légifrance
- Service-public.gouv.fr — Déclaration de biens immobiliers : dans quels cas devez-vous fournir des informations en 2026 ? — consulté le 18 septembre 2026 — Service-public.gouv.fr
{{prendre-rdv="/composants"}}