PLF 2027 : l'amortissement LMNP plafonné à 2,5 % et 7 000 €, ce qui changerait pour vous
- L'article 7 du projet de loi de finances pour 2027, déposé le 1er octobre 2026, plafonnerait l'amortissement des locaux en LMNP à 2,5 % par an et à 7 000 € par foyer fiscal, et à 1,5 % et 5 000 € pour les meublés de tourisme.
- Les amortissements non déduits des exercices clos à partir de 2027 seraient perdus, et le stock reporté avant 2027 ne serait utilisable que jusqu'au 31 décembre 2036, dans la limite de la moitié du bénéfice.
- Les résidences étudiantes, les résidences seniors, les EHPAD et les établissements de soins de longue durée seraient exclus du plafond.
- Sur un studio loué 1 000 € par mois, la mesure ferait passer l'imposition de zéro à environ 730 € par an pour un foyer imposé à 30 %, alors que le micro-BIC coûterait près de 2 900 €.
- Le texte n'est pas voté et peut être modifié jusqu'à la promulgation de la loi de finances, attendue au plus tôt fin décembre 2026.
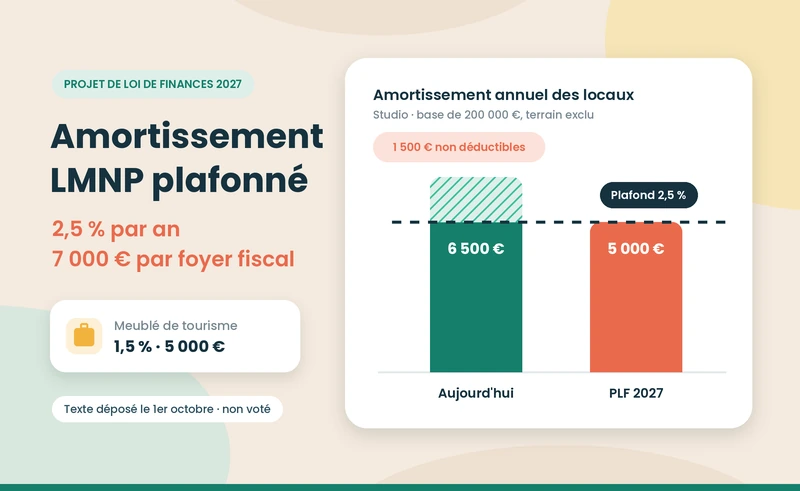


- Le fait : l'article 7 du projet de loi de finances pour 2027 limiterait l'amortissement des locaux loués meublés à 2,5 % par an et à 7 000 € par foyer fiscal, et à 1,5 % et 5 000 € pour un meublé de tourisme.
- Le délai : le texte a été déposé le 1er octobre 2026 et rien n'est voté. Le contenu définitif ne sera connu qu'à la promulgation de la loi de finances, attendue fin décembre au plus tôt.
- Le piège : l'amortissement non déduit ne serait plus reportable, et le stock accumulé avant 2027 devrait être consommé avant le 31 décembre 2036, sous peine d'être perdu.
Le PLF 2027 ne supprime pas l'amortissement en LMNP : il le plafonnerait. Les locaux ne seraient plus amortissables qu'à 2,5 % de leur valeur hors terrain, dans la limite de 7 000 € par an et par foyer. Dans la fiscalité de la location meublée, seul le régime réel est concerné.
Deux confusions circulent depuis le dépôt du texte. Un projet de loi n'est pas une loi : l'article 7 peut encore être amendé ou supprimé. Et le taux de 2,5 % ne s'appliquerait pas au prix d'achat, mais à une base hors terrain dont le mode de calcul reste à préciser : valeur des locaux déjà inscrite à l'actif, 80 % du prix d'acquisition comme dans le statut du bailleur privé, ou encore réévaluation du bien. Sur un bien acheté 250 000 €, la base serait de l'ordre de 200 000 €, mais ce point devra être confirmé par le texte définitif ou ses commentaires administratifs.
{{lead-magnet-simulation-plf="/composants"}}
Que prévoit l'article 7 du PLF 2027 pour l'amortissement LMNP ?
L'article 7, intitulé « Réorienter les soutiens publics vers le logement familial et de longue durée », modifie l'article 39 C du Code général des impôts. Cet article interdit déjà à l'amortissement de créer ou d'aggraver un déficit.
Le projet ajoute deux plafonds cumulatifs pour les loueurs en meublé non professionnels :
- Un plafond de taux : l'amortissement des locaux serait déductible dans la limite de 2,5 % par an de leur base amortissable, soit l'équivalent d'une durée de 40 ans. Aujourd'hui, l'amortissement par composants aboutit souvent à 3 à 4 % par an, parce que la toiture, les installations techniques et les agencements s'amortissent sur 10 à 25 ans.
- Un plafond en euros : la déduction ne pourrait pas excéder 7 000 € par an pour l'ensemble du foyer fiscal, tous biens confondus. Ce plafond mord à partir de 280 000 € de base amortissable, soit par exemple deux studios comme celui présenté plus bas (200 000 € de base chacun).
- Un régime durci pour la courte durée : pour un meublé de tourisme, le taux tomberait à 1,5 % et le plafond à 5 000 €.
Le texte vise « l'amortissement des locaux » : selon la lecture dominante, le mobilier resterait amortissable sur sa durée d'usage, hors plafond. Ce point reste à confirmer.
Quels biens échapperaient au plafond ?
Le projet exclut du dispositif les résidences de services pour étudiants ou seniors, les EHPAD et les établissements de soins de longue durée. Ce sont les catégories que la loi de finances pour 2025 avait déjà épargnées. L'exclusion repose sur la nature de la résidence, pas sur la seule mention « résidence » dans l'acte : vérifiez votre bail commercial.
Que deviendraient les amortissements non déduits ?
C'est l'autre changement majeur pour les loueurs installés. Aujourd'hui, l'amortissement non déduit faute de résultat est mis en réserve sans limite de durée, et beaucoup de loueurs cumulent plusieurs dizaines de milliers d'euros en attente.
Le PLF 2027 mettrait fin à ce mécanisme en deux temps :
- Pour les exercices clos à partir de 2027 : l'amortissement que le résultat ne permet pas d'absorber serait définitivement perdu.
- Pour le stock constitué avant 2027 : il resterait déductible jusqu'au 31 décembre 2036, mais seulement dans la limite de 50 % du bénéfice restant après les amortissements de l'année. La fraction non utilisée à cette date serait perdue.
Amortissement LMNP : règles en vigueur et règles proposées par le PLF 2027 (octobre 2026)
Note : projet de loi de finances pour 2027 n° 3210, déposé à l'Assemblée nationale le 1er octobre 2026 et non voté. Toutes les règles de la troisième colonne peuvent évoluer jusqu'à la promulgation.
À retenir : le plafond réduit l'amortissement de chaque année, et la fin du report fait disparaître ce que vous n'aurez pas pu déduire.
{{quel-regime="/composants"}}
Combien le plafond coûterait-il sur un studio loué 1 000 € par mois ?
Prenons un studio acheté 250 000 €, dont 20 % de terrain. La base amortissable des locaux est de 200 000 €, et le mobilier, acheté 7 000 €, s'amortit sur 7 ans, soit 1 000 € par an. Le loyer est de 12 000 € par an. Taxe foncière, copropriété, assurance et comptabilité représentent 2 500 €, les intérêts d'emprunt 2 000 €. Le résultat avant amortissements s'élève donc à 7 500 €.
- Aujourd'hui : le plan par composants de ce studio donne 6 500 € d'amortissement des locaux, plus 1 000 € de mobilier. Les 7 500 € d'amortissements absorbent tout le résultat : l'imposition est nulle.
- Avec le PLF 2027 : l'amortissement des locaux tomberait à 2,5 % de 200 000 €, soit 5 000 €. Avec le mobilier, la déduction totale serait de 6 000 €, et le résultat imposable de 1 500 €.
- Le coût : pour un foyer imposé à 30 %, avec des prélèvements sociaux à 18,6 % depuis la loi de financement de la Sécurité sociale pour 2026, la facture atteindrait environ 729 € par an, soit près de 7 300 € sur dix ans.
Le stock d'amortissements reporté atténuerait le choc. Avec 12 000 € en réserve au 31 décembre 2026, ce loueur pourrait imputer 750 € par an, la moitié de son bénéfice. Son impôt tomberait à environ 365 € par an, mais il n'utiliserait que 7 500 € de son stock d'ici 2036 : les 4 500 € restants seraient perdus. Pour refaire ce calcul sur vos propres chiffres, utilisez le simulateur d'impact du PLF de Nopillo. Ces montants sont des ordres de grandeur, hors CSG déductible, qui dépendent de votre situation personnelle.
Faut-il repasser au micro-BIC avant 2027 ?
Dans la grande majorité des cas, non. Le micro-BIC applique un abattement forfaitaire de 50 % pour une location de longue durée, jusqu'à 83 600 € de recettes pour les revenus 2026. Sur le studio de l'exemple, il laisserait 6 000 € imposables, contre 1 500 € au réel plafonné. L'impôt passerait d'environ 729 € à plus de 2 900 € par an.
Le retour au micro-BIC ne se discute que pour un bien sans crédit, avec peu de charges. Avant toute décision, prenez le temps de comparer le micro-BIC et le régime réel sur vos chiffres.
Un dernier élément pèse dans la balance : depuis le 15 février 2025, la réintégration des amortissements à la revente augmente la plus-value imposable. Moins d'amortissement déduit, c'est aussi moins d'amortissement à réintégrer le jour de la vente.
Quand saura-t-on si la mesure est adoptée ?
Le projet de loi de finances a été déposé le 1er octobre 2026 et renvoyé à la commission des finances de l'Assemblée nationale, où plus de 1 700 amendements avaient déjà été déposés sur la première partie début octobre. L'article 47 de la Constitution laisse 40 jours à l'Assemblée pour la première lecture et 70 jours au Parlement pour l'ensemble du texte.
Le contenu définitif ne sera connu qu'en fin d'année au plus tôt : les budgets 2025 et 2026 ont été promulgués en février. Vos revenus 2026 restent soumis aux règles actuelles.
Une autre inconnue pèse sur la durée de vie de la mesure : l'élection présidentielle du printemps 2027. Même adopté, un plafonnement de l'amortissement pourrait être revu par une loi de finances ultérieure, dans un sens comme dans l'autre.
Que faire dès maintenant si vous êtes au régime réel ?
- Chiffrez votre stock d'amortissements reportés. Il figure dans votre liasse fiscale et votre tableau d'amortissement.
- Mesurez votre base amortissable. Multipliez la valeur de vos locaux hors terrain par 2,5 % et comparez le résultat à votre amortissement actuel. Vous pouvez calculer votre amortissement LMNP en quelques minutes.
- Ne renoncez pas au régime réel par anticipation. L'option produit ses effets sur des règles connues, alors que le plafond n'est qu'un projet.
- Reportez les décisions d'investissement liées à la fiscalité jusqu'au vote, sauf si le projet reste rentable sans aucun amortissement.
Si votre situation combine plusieurs biens, un stock important ou une revente envisagée, un conseiller Nopillo peut vous aider à y voir plus clair sur le fonctionnement du régime réel et la tenue de votre comptabilité avant la fin de l'année.
Sources
- Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, article 7 « Réorienter les soutiens publics vers le logement familial et de longue durée » — consulté le 7 octobre 2026 — assemblee-nationale.fr
- BOFiP — BOI-BIC-CHAMP-40-20, BIC, location meublée, régime fiscal (limite de l'article 39 C) — consulté le 7 octobre 2026 — bofip.impots.gouv.fr
- Service-public.gouv.fr — Impôt sur le revenu, revenus d'une location meublée — consulté le 7 octobre 2026 — service-public.gouv.fr
- Assemblée nationale — Question écrite n° 10097, réintégration des amortissements LMNP et portée temporelle de l'article 84 de la loi n° 2025-127 du 14 février 2025 — consulté le 7 octobre 2026 — assemblee-nationale.fr
{{prendre-rdv="/composants"}}