Amortissement LMNP au réel simplifié- Guide complet
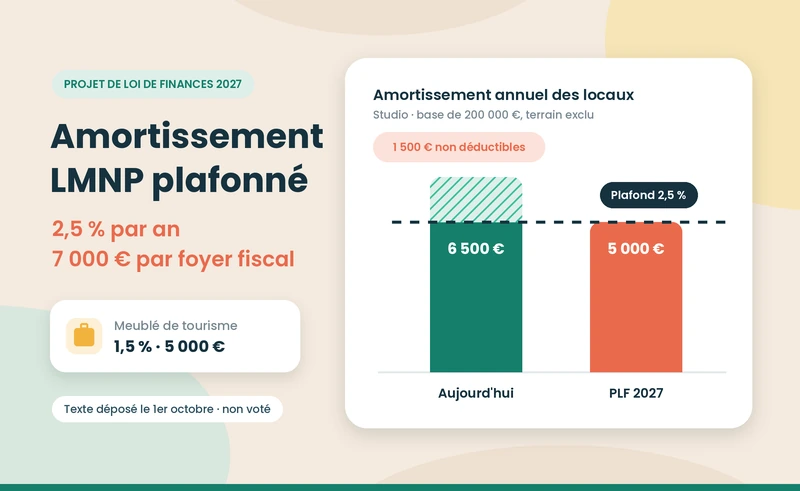
- En LMNP au réel, l'amortissement déduit des recettes locatives la perte de valeur du bien, des travaux et du mobilier, sans décaisser d'argent.
- Chaque composant (gros oeuvre, toiture, chauffage, mobilier) est amorti sur sa propre durée, le mobilier sur une durée plus courte que le gros oeuvre.
- L'amortissement se cumule avec les charges déductibles et peut ramener le résultat imposable à zéro.
- L'amortissement ne peut pas créer de déficit : l'excédent n'est pas perdu et peut en principe être reporté sur les bénéfices des années suivantes.
- Pour les cessions intervenues depuis le 15 février 2025, l'amortissement pratiqué est, sous certaines conditions, réintégré dans le calcul de la plus-value lors de la revente du bien.


Réduisez l’imposition de votre location meublée avec l’amortissement LMNP au réel. Découvrez le fonctionnement et les avantages de ce mécanisme comptable. À lire en complément : notre dossier complet sur la fiscalité LMNP, qui couvre régimes fiscaux, amortissement et plus-value.
Le loueur meublé non professionnel est le statut privilégié des investisseurs immobiliers. Pourquoi un tel engouement ? Sans doute grâce à l’amortissement au réel simplifié. Grâce à ce mécanisme, vous ne déduisez pas seulement les frais engagés pour la mise en location, mais aussi la perte de valeur de votre bien immobilier, vos travaux et vos meubles. Résultat ? Vous réduisez significativement la pression fiscale tout en préservant la rentabilité de son investissement. Alors comment amortir en LMNP au réel ? Les réponses sont dans cet article.
{{lead-magnet-amortissement="/composants"}}
LMNP réel et amortissement - Définition
En LMNP au réel, l’amortissement est un mécanisme comptable qui permet de réduire votre base imposable en déduisant la perte de valeur du bien immobilier, des travaux et des meubles. Il reflète leur usure et leur obsolescence.
Chaque composant du bien (structure, toiture, chauffage, …) et chaque meuble est amorti sur une durée spécifique (voir notre article sur la durée de l’amortissement en LMNP). Par exemple, le gros oeuvre du bien est amorti sur une longue durée (plusieurs décennies), tandis que le mobilier l’est sur quelques années (de l’ordre de 5 à 10 ans). Tout au long de cette période, un pourcentage de la valeur du composant sera déduite de vos recettes locatives.
Autrement dit, vous diminuez vos revenus locatifs imposables sans réellement dépenser de l’argent.
La bonne nouvelle ? Avec le régime réel d’une location meublée, l’amortissement se combine aux charges déductibles. En principe, tant que vos revenus locatifs restent inférieurs à ces charges et amortissements, votre résultat imposable est nul et vous n’avez pas d’impôt à payer sur ces loyers.
LMNP régime réel simplifié et amortissement - Condition d’application
En LMNP, régime réel simplifié et amortissement sont indissociables. En effet, si vous souhaitez profiter de ses avantages fiscaux, vous devez impérativement opter pour ce régime.
Il vous permet de déduire l’ensemble de vos charges et amortissements, de vos recettes locatives. Mais ce n’est pas la seule option.
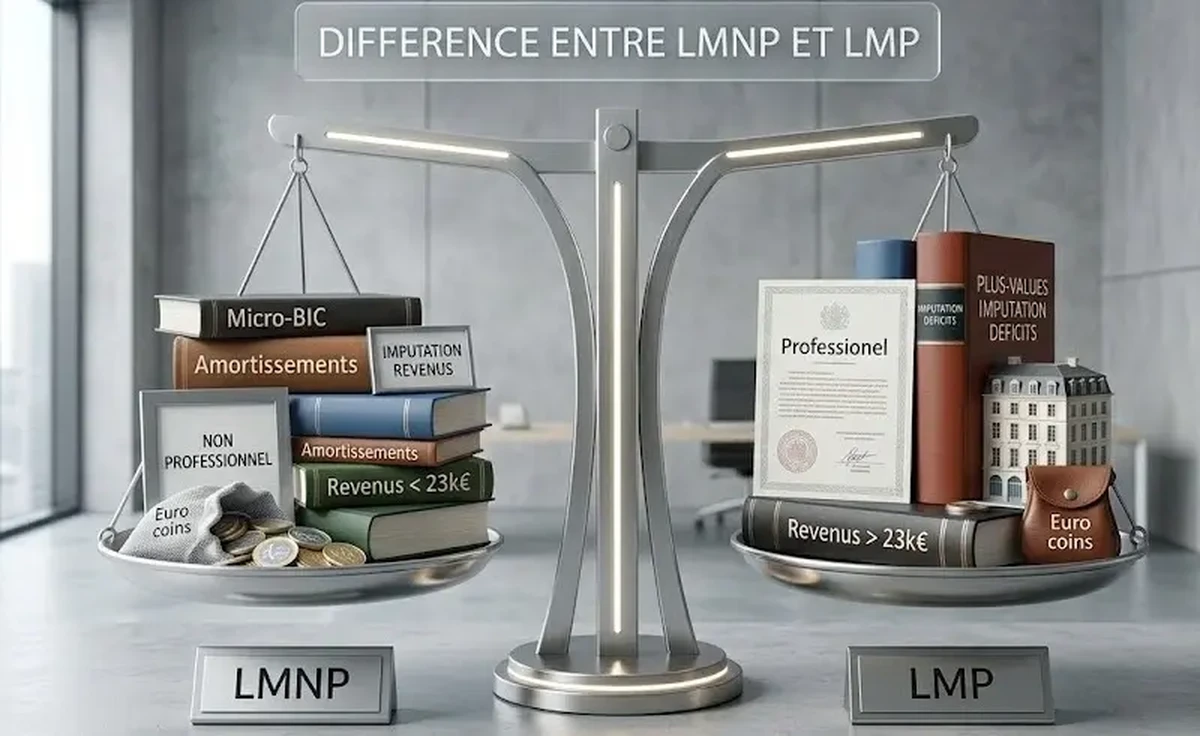
À côté, il y a aussi le régime Micro-BIC qui s’applique par défaut en deçà d’un certain niveau de revenus locatifs (83 600 € de recettes annuelles pour la location meublée longue durée au titre des revenus 2026, contre 77 700 € pour les revenus 2025, et 15 000 € par an pour la location de courte durée non classée). En gros, si vous ne demandez pas explicitement à être soumis au régime réel simplifié, vous serez d’office soumis au régime Micro-BIC. Et là, les avantages fiscaux sont moindres, puisque vous profitez seulement d’un abattement forfaitaire de 50 % (ou 30 % en cas de location saisonnière non classée). Pour comparer le micro-BIC et le régime réel dans votre situation, un comparateur est à votre disposition.
Alors certes, c’est mieux qu’avec le régime des revenus fonciers. Mais avec cette option, vous ne pouvez déduire ni vos charges réelles ni l’amortissement, à l’inverse de l’amortissement de la location meublée en réel.
LMNP régime réel et amortissement - Méthode de calcul
Si en LMNP au régime réel, l’amortissement permet de réduire le montant imposable, encore faut-il savoir le calculer. Pour cela, il convient de procéder par étape :
1 - Identifier tous les composants à amortir
Comme vu précédemment, il est possible d’amortir les travaux, le bien immobilier et les meubles. Mais chacun d’entre eux a une durée d’amortissement variable, et donc un taux d’amortissement différent.
Par exemple :
- Un bien immobilier d’une valeur de 200 000 € amortissable sur 25 ans
- La rénovation de la toiture d’une valeur de 20 000 € amortissable sur 25 ans
- Le revêtement des sols d’une valeur de 3000 € amortissable sur 10 ans
- Les meubles d’une valeur de 5 000 € amortissables sur 5 ans
Bon à savoir : Il s’agit de durées mentionnées à titre d’exemple. Pour connaître avec précision la durée d’amortissement de vos biens, équipements et travaux, il est indispensable de faire appel à des experts.
2 - Calculer et additionner les amortissements
À partir de là, il convient de calculer l’ensemble des amortissements de l’appartement LMNP au réel, avant de les additionner.
Pour reprendre notre exemple, l’amortissement global est de 10 100 € par an.
- Bien immobilier : 8 000 €
- Rénovation de la toiture : 800 €
- Revêtements des sols : 300 €
- Meubles : 1 000 €
| Composant | Valeur | Durée (exemple) | Amortissement annuel |
|---|---|---|---|
| Bien immobilier | 200 000 € | 25 ans | 8 000 € |
| Rénovation de la toiture | 20 000 € | 25 ans | 800 € |
| Revêtement des sols | 3 000 € | 10 ans | 300 € |
| Meubles | 5 000 € | 5 ans | 1 000 € |
| Total | 10 100 € |
3 - Déduire l’amortissement et les charges des revenus locatifs
En LMNP au réel simplifié, l’amortissement n’est pas le seul avantage fiscal. Il y a aussi la déduction des charges. Et avant de déduire les amortissements, il faut déduire les charges engagées chaque année.
Par exemple :
Vous percevez 1 200 € de loyers mensuels soit, 14 400 € de revenus locatifs à l’année. Au cours de l’année, vous avez dépensé 6 000 € entre les honoraires d’agence immobilière, les réparations, les assurances, les frais de comptabilité, les taxes, ….
Calcul du résultat : 14 400 - 6 000 - 10 100 = - 1 700 €
Ici, l’amortissement ne peut pas créer de déficit : seuls 8 400 € (14 400 - 6 000) sont déduits cette année-là, et votre résultat imposable est nul. Les 1 700 € restants (10 100 - 8 400) ne sont pas perdus : ils correspondent à des amortissements excédentaires qui peuvent en principe être reportés sur les bénéfices des années suivantes (article 39 C du CGI), afin de réduire d’autant votre résultat imposable futur.
Pour tenir cette comptabilité et produire votre liasse fiscale, vous pouvez vous appuyer sur un logiciel de comptabilité LMNP.
{{quel-regime="/composants"}}
Régime réel LMNP et amortissement - Les évolutions de l’avantage fiscal
Au régime réel LMNP, l’amortissement est un atout considérable. Pour preuve, il n’existe pas avec le régime foncier des investisseurs d’une location vide. C’est principalement grâce à l’amortissement que le statut de loueur en meublé non professionnel est considéré comme une niche fiscale.
L’imposition de la location meublée au régime réel avec amortissement du bien est généralement plus intéressante que pour une location nue (même au régime réel).
Amortissement et plus-value, un enjeu de taille
L’amortissement existe en LMNP au réel, mais pas dans le régime des revenus fonciers.
Pour rééquilibrer les avantages fiscaux des différents types de location, le législateur a prévu de réintégrer les sommes amorties durant la mise en location du bien dans le calcul de sa plus-value lors de la revente. Malgré cela, le réel simplifié en LMNP reste un régime très avantageux pendant la durée de détention.
L’amortissement intégré à la plus-value
Pour les cessions intervenues depuis le 15 février 2025, au statut LMNP au régime réel simplifié, l’amortissement déduit est, sous certaines conditions, réintégré dans le prix d’acquisition retenu pour le calcul de la plus-value (source : service-public.gouv.fr).
Admettons que vous ayez acheté un bien pour 200 000 € et que vous le revendiez 10 ans plus tard pour 300 000 €. Pendant ces 10 années, vous avez pu déduire 50 000 €.
Comparons les calculs des plus-values avant et après la Loi de Finances 2025.
Avant Loi de Finances - L’amortissement n’est pas intégré à la plus-value LMNP
Plus-value brute :
300 000 € (prix de vente) - 200 000 € (prix d'acquisition) = 100 000 €.
Plus-value imposable du fait de l’abattement pour durée de détention (par souci de simplification, nous prenons un exemple de 10 %) :
100 000 € × 90 % = 90 000 €.
Impôt total (36,2 % = 19 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux) :
90 000 € × 36,2 % = 32 580 €.
Bon à savoir : Comme vous avez conservé le bien pendant 10 ans, vous bénéficiez d’un abattement sur la plus-value chaque année à partir de la 6ème année. L’abattement de 10 % retenu ici est une simplification : en pratique, après 10 ans de détention, il est de 30 % pour l’impôt sur le revenu (6 % par an de la 6ème à la 21ème année) et de 8,25 % pour les prélèvements sociaux (1,65 % par an), et une surtaxe de 2 % à 6 % s’applique au-delà de 50 000 € de plus-value imposable.
Après Loi de Finances - L’amortissement est intégré à la plus-value LMNP
Prix d'acquisition corrigé (avec l’amortissement) :
200 000 € - 50 000 € = 150 000 €.
Plus-value brute :
300 000 € - 150 000 € = 150 000 €.
Plus-value imposable du fait de l’abattement pour durée de détention (là encore, nous prenons un exemple de 10 %) :
150 000 € × 90 % = 135 000 €.
Impôt total :
135 000 € × 36,2 % = 48 870 €.
À travers cet exemple, la différence d’imposition atteint 16 290 €. C’est énorme.
| Avant réintégration | Après réintégration | |
|---|---|---|
| Prix d’acquisition retenu | 200 000 € | 150 000 € |
| Plus-value brute | 100 000 € | 150 000 € |
| Plus-value imposable (abattement simplifié de 10 %) | 90 000 € | 135 000 € |
| Impôt total (36,2 %) | 32 580 € | 48 870 € |
| Écart d’imposition | + 16 290 € |
Mais cela doit être mis en regard de l'économie d’impôt réalisée pendant toute la durée de détention et de la différence entre le régime réel avec amortissement et le régime Micro-BIC sans amortissement. Vous pouvez estimer votre économie d’impôt avec le simulateur Nopillo. Alors pour éviter de payer trop d’impôts, n’hésitez pas à vous faire accompagner par des experts, comme nopillo.
Article mis à jour le 01/11/2026.
{{prendre-rdv="/composants"}}