Prélèvement à la source en LMNP : comment fonctionnent les acomptes sur vos loyers meublés ?
- En location meublée non professionnelle, les bénéfices sont soumis à un acompte de prélèvement à la source prélevé par l'administration le 15 de chaque mois, ou chaque trimestre sur option, impôt sur le revenu et prélèvements sociaux de 18,6 % compris.
- L'acompte est calculé sur le dernier bénéfice déclaré, après abattement au micro-BIC ou après charges et amortissements au régime réel, et il est nul lorsque ce résultat est nul ou déficitaire.
- La première année de location, aucun acompte n'est créé d'office : le loueur peut le créer dans son espace impots.gouv.fr avant le 22 du mois, faute de quoi l'impôt de l'année est réclamé à partir de septembre de l'année suivante.
- La modulation à la baisse suppose un écart de plus de 5 % avec le prélèvement prévu, et une modulation excessive ou erronée est passible de pénalités.
- Pour 12 000 € de loyers meublés de longue durée et un taux de prélèvement de 11 %, l'acompte annuel atteint 1 776 € au micro-BIC, contre 0 € au réel lorsque 4 000 € de charges et 8 000 € d'amortissements absorbent les loyers.
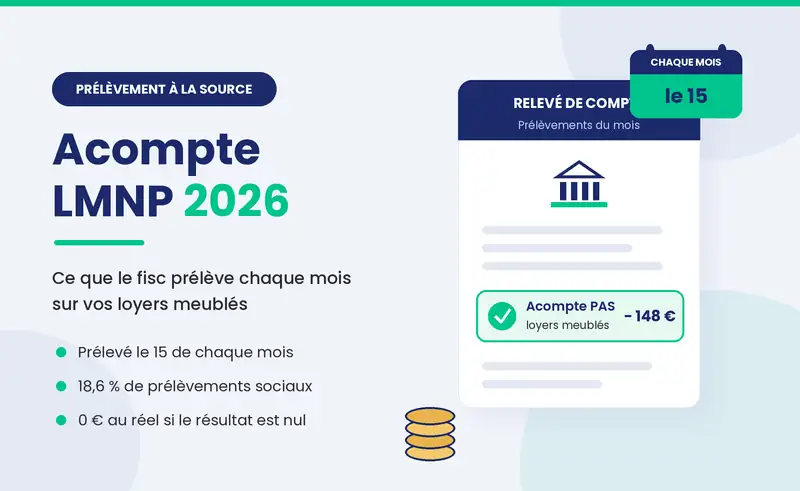


- Le fait : vos bénéfices de location meublée sont soumis à un acompte prélevé par l'administration le 15 de chaque mois, impôt sur le revenu et prélèvements sociaux de 18,6 % compris.
- Le délai : l'année où vous commencez à louer, aucun acompte n'est créé d'office ; une démarche faite avant le 22 du mois s'applique dès le mois suivant.
- Le piège : sans acompte, l'impôt de la première année est réclamé en septembre de l'année suivante, en même temps que les premiers acomptes.
En LMNP, vos loyers n'ont pas de tiers collecteur : l'administration prélève elle-même un acompte sur votre compte, le 15 de chaque mois ou chaque trimestre sur option. Il est calculé sur votre dernier bénéfice déclaré, au taux du foyer, plus 18,6 % de prélèvements sociaux, selon les règles de la fiscalité de la location meublée.
Une confusion revient souvent : on parle de « prélèvement à la source » comme si l'impôt sur vos loyers était retenu sur votre salaire. Ce n'est pas le cas. Votre employeur applique le taux du foyer à votre seul salaire ; l'impôt sur vos bénéfices de location meublée fait l'objet d'un prélèvement distinct, opéré directement sur votre compte par l'administration fiscale.
{{quel-regime="/composants"}}
Comment l'acompte est-il calculé sur vos loyers meublés ?
L'acompte part du bénéfice de location meublée de votre dernière déclaration, et non des loyers encaissés. Son assiette dépend donc de votre régime fiscal :
- Au micro-BIC, c'est le montant de vos recettes après abattement forfaitaire : 50 % pour une location meublée de longue durée ou un meublé de tourisme classé, 30 % pour un meublé de tourisme non classé (revenus de 2025).
- Au régime réel, c'est le résultat fiscal, après déduction des charges et des amortissements.
- En cas de déficit, l'assiette est retenue pour zéro : l'acompte afférent à ces revenus est nul.
Cette assiette est multipliée par le taux de prélèvement de votre foyer, puis majorée des prélèvements sociaux, fixés à 18,6 % pour les revenus de location meublée non professionnelle depuis la hausse des prélèvements sociaux sur les loyers meublés. L'acompte annuel est prélevé par douzième, le 15 de chaque mois, et un versement inférieur à 5 € n'est pas dû.
Le montant change en cours d'année. De janvier à août, il repose sur la déclaration déposée l'année précédente ; à partir de septembre, il est recalculé sur la déclaration du printemps. Une hausse de vos loyers ne se répercute donc qu'avec plus d'un an de décalage, sauf si vous la signalez vous-même.
Micro-BIC ou régime réel : pourquoi l'acompte peut tomber à zéro
C'est le point qui pèse le plus sur votre trésorerie. Au micro-BIC, l'abattement laisse toujours la moitié des loyers dans l'assiette, quel que soit le niveau réel de vos charges. Au régime réel, les intérêts d'emprunt, la taxe foncière, l'assurance, la comptabilité et les amortissements viennent en déduction : lorsque ces montants absorbent les loyers, le résultat est nul et l'acompte aussi. Avant de déclarer, prenez le temps de comparer le micro-BIC et le régime réel sur votre bien.
Prélèvement à la source en LMNP : votre acompte selon votre situation (octobre 2026)
| Situation | Base de l'acompte | Ce qui est prélevé | Démarche à faire |
|---|---|---|---|
| Micro-BIC, location meublée de longue durée | Recettes après abattement de 50 % | Taux du foyer et 18,6 % sur cette base | Aucune, sauf variation des loyers |
| Micro-BIC, meublé de tourisme non classé | Recettes après abattement de 30 % | Taux du foyer et 18,6 % sur cette base | Aucune, sauf variation des loyers |
| Régime réel, résultat bénéficiaire | Résultat après charges et amortissements | Taux du foyer et 18,6 % sur ce résultat | Aucune, sauf variation du résultat |
| Régime réel, résultat nul ou déficitaire | Retenue pour zéro | Aucun acompte sur ces revenus | Aucune |
| Première année de location | Aucune déclaration antérieure | Aucun acompte, sauf création volontaire | Créer l'acompte avant le 22 du mois |
| Fin de la location | Revenus qui disparaissent | Acompte maintenu tant qu'il n'est pas supprimé | Supprimer l'acompte et cocher la case de cessation sur la 2042-C-PRO |
Taux de prélèvement personnalisé du foyer, ou individualisé pour un couple. Abattements du micro-BIC applicables aux revenus de 2025. Sources : impots.gouv.fr et BOFiP, consultés le 21 octobre 2026.
À retenir : l'acompte suit votre dernier bénéfice déclaré, pas vos loyers : le choix du régime et la mise à jour de votre espace en ligne sont les deux leviers qui le font varier.
Que faire la première année de location meublée ?
L'année où vous commencez à louer, l'administration ne connaît pas encore ces revenus : aucun acompte n'est créé d'office. Vous pouvez le créer vous-même, et c'est souvent la décision la plus sûre pour votre trésorerie.
- Connectez-vous à votre espace Finances publiques, rubrique « Prélèvement à la source », puis « Actualiser suite à une hausse ou à une baisse de vos revenus ».
- Renseignez les revenus de chaque déclarant du foyer : salaires, revenus fonciers et autres revenus.
- Ajoutez la case de votre location : 5NI ou 5OI pour un micro-BIC de longue durée, 5NG ou 5OG pour un meublé de tourisme classé, 5NH ou 5OH pour un meublé de tourisme non classé, 5NA ou 5OA pour le régime réel.
- Indiquez le montant prévisionnel pour l'année entière, puis validez : le taux est recalculé et un acompte est créé pour la nouvelle activité.
Faites la démarche au plus tard le 22 du mois pour qu'elle s'applique dès le mois suivant. Ces cases sont celles de votre déclaration annuelle : notre guide des cases de la 2042-C-PRO à remplir détaille leur usage.
Que se passe-t-il si vous ne créez pas d'acompte ?
L'impôt n'est pas supprimé, il est décalé. Vos revenus de la première année sont imposés après votre déclaration du printemps suivant, et le reste à payer est prélevé à partir de septembre : en une fois s'il ne dépasse pas 300 €, en quatre prélèvements de septembre à décembre au-delà, selon le calendrier appliqué en 2026. Dans le même temps, les acomptes calculés sur cette déclaration commencent. C'est ce cumul, et non l'impôt lui-même, qui surprend la plupart des nouveaux loueurs.
{{lead-magnet-calendrier="/composants"}}
Comment moduler, reporter ou supprimer un acompte LMNP ?
Toutes les démarches se font dans le service « Gérer mon prélèvement à la source » de votre espace Finances publiques. Elles ne changent pas l'impôt final, toujours calculé sur votre déclaration annuelle : elles en changent le rythme de paiement.
- Moduler à la baisse : possible si le prélèvement estimé pour l'année en cours est inférieur de plus de 5 % à celui qui serait prélevé sans modulation. Ce seuil était de 10 % jusqu'au 31 décembre 2022.
- Moduler à la hausse : libre, sans condition d'écart. C'est utile si vos loyers augmentent nettement, pour éviter un solde important l'année suivante.
- Reporter des échéances : jusqu'à trois échéances mensuelles, ou une échéance trimestrielle, peuvent être reportées sur la suivante, sans dépasser l'année en cours.
- Passer au trimestriel : l'option se prend au plus tard le 1er octobre pour l'année suivante. L'acompte est alors prélevé les 15 février, 15 mai, 15 août et 15 novembre, et l'option est reconduite tacitement.
- Supprimer l'acompte : en fin de location, retirez la case correspondante lors de l'actualisation, puis cochez la case « cession ou cessation d'activité » de la 2042-C-PRO. Les obligations liées à la cessation d'activité de loueur suivent leurs propres délais.
Modulation à la baisse : ce que coûte une estimation trop optimiste
L'estimation se fait sous votre responsabilité. Une modulation à la baisse excessive ou erronée est passible de pénalités, prévues à l'article 1729 G du code général des impôts, en plus du solde à régler l'année suivante. Au régime réel, l'estimation la plus fiable reste un résultat prévisionnel établi avec vos charges et votre tableau d'amortissement.
Combien pèse l'acompte sur un studio au micro-BIC et au réel ?
Prenons Claire, salariée et célibataire, dont le taux de prélèvement est de 11 %. Elle loue un studio meublé à l'année et a déclaré 12 000 € de loyers pour 2025. Ses charges réelles atteignent 4 000 € (intérêts d'emprunt, taxe foncière, copropriété, assurance et comptabilité), et son tableau d'amortissement prévoit 8 000 € pour l'année.
- Au micro-BIC : l'abattement de 50 % laisse 6 000 € dans l'assiette. L'acompte annuel atteint 660 € d'impôt (6 000 € × 11 %) et 1 116 € de prélèvements sociaux (6 000 € × 18,6 %), soit 1 776 €, environ 148 € par mois à partir de septembre 2026.
- Au régime réel : 12 000 € de loyers, moins 4 000 € de charges et 8 000 € d'amortissements, donnent un résultat de 0 €. L'acompte sur ces revenus est nul.
L'écart de trésorerie atteint 1 776 € par an. Ce calcul est un ordre de grandeur : il suppose un taux de prélèvement inchangé, alors que ce taux dépend lui-même des revenus du foyer, et il ne tient pas compte de la CSG déductible. Pour chiffrer votre situation, le simulateur Nopillo compare les deux régimes sur vos loyers et vos charges.
Si Claire avait commencé à louer en 2026 au micro-BIC sans créer d'acompte, elle ne paierait rien sur ces loyers en 2026. Elle découvrirait l'année suivante un reste à payer de cet ordre, prélevé à partir de septembre, auquel s'ajouteraient ses nouveaux acomptes mensuels.
Au réel, la fiabilité de l'acompte dépend de celle de votre comptabilité : un logiciel de comptabilité LMNP qui tient votre tableau d'amortissement à jour vous donne le résultat prévisionnel à indiquer en cas de modulation.
Sources
- impots.gouv.fr — Je débute en 2026 l'activité de locations meublées, que dois-je faire concernant le prélèvement à la source ? — consulté le 21 octobre 2026 — www.impots.gouv.fr
- impots.gouv.fr — Je n'ai plus de revenus de locations meublées en 2026, que dois-je faire concernant le prélèvement à la source ? — consulté le 21 octobre 2026 — www.impots.gouv.fr
- BOFiP — BOI-IR-PAS-30-20-10 : modalités de versement et de paiement de l'acompte — consulté le 21 octobre 2026 — bofip.impots.gouv.fr
- BOFiP — BOI-IR-PAS-20-30-20-10 : conditions d'application du droit à modulation — consulté le 21 octobre 2026 — bofip.impots.gouv.fr
- impots.gouv.fr — Je donne un bien en location. Dois-je payer des prélèvements sociaux ? — consulté le 21 octobre 2026 — www.impots.gouv.fr
{{prendre-rdv="/composants"}}