SCI et taxe foncière : qui paie et comment la déduire ?
- La taxe foncière est due par la SCI, propriétaire du bien au 1er janvier, et l'avis est établi à son nom.
- Elle est déductible des loyers à l'IR comme à l'IS, sauf la part d'ordures ménagères refacturée au locataire.
- Si un associé occupe gratuitement le bien d'une SCI à l'IR, la taxe foncière n'est déductible d'aucun revenu.
- La SCI ne bénéficie pas des dégrèvements liés à l'âge ou aux revenus, réservés aux personnes physiques.
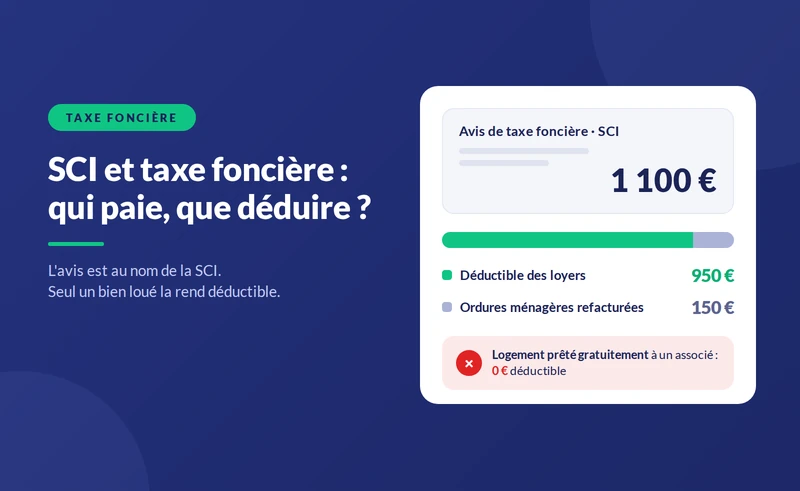


- Le fait : la taxe foncière est due par la SCI, propriétaire du bien au 1er janvier de l'année d'imposition. L'avis est établi à son nom.
- La déduction : elle est déductible des loyers, à l'IR dans la déclaration 2072 comme à l'IS dans la liasse 2065, sauf la part de taxe d'enlèvement des ordures ménagères refacturée au locataire.
- Le piège : si un associé occupe gratuitement le bien d'une SCI à l'IR, la taxe foncière n'est déductible d'aucun revenu.
Comme tout propriétaire, une SCI paie la taxe foncière sur chacun de ses biens. Elle la règle sur son propre compte, à partir de son espace professionnel ou de l'avis reçu au nom de la société, et la déduit de ses revenus quand le bien est loué. Les obligations de gestion qui l'entourent sont présentées dans notre pilier sur la gestion d'une SCI.
Taxe foncière et taxe d'habitation ne visent pas la même personne. La taxe foncière frappe le propriétaire, donc la SCI. La taxe d'habitation, supprimée pour les résidences principales, reste due pour les résidences secondaires par l'occupant au 1er janvier : un associé qui occupe la maison de vacances de sa SCI peut donc en être redevable, ou la SCI si le bien est laissé à la disposition de tous.
{{offre-sci="/composants"}}
Qui reçoit et qui paie la taxe foncière ?
L'avis de taxe foncière est établi au nom de la SCI, à l'adresse de son siège ou à l'adresse indiquée dans son espace professionnel. Il est consultable dans la rubrique de la société sur impots.gouv.fr, et non dans l'espace personnel des associés. La SCI paie avec son propre compte bancaire, à l'échéance de mi-octobre ou par prélèvement mensuel ou à l'échéance. Un associé qui paie la taxe de sa poche doit se faire rembourser par la SCI, ou inscrire la somme en compte courant ; sinon, la charge ne pourra pas être déduite dans la comptabilité de la société.
La taxe foncière est-elle déductible ?
Taxe foncière d'une SCI : traitement selon la situation, octobre 2026
| Situation du bien | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Loué nu | Déductible des revenus fonciers sur la 2072 | Charge déductible du résultat |
| Occupé gratuitement par un associé | Non déductible | Déduction contestable, risque d'acte anormal de gestion |
| Vacant, proposé à la location | Déductible | Déductible |
| Part ordures ménagères refacturée | Non déductible, récupérée sur le locataire | Neutre, refacturée |
Note : article 31 du CGI pour les charges déductibles des revenus fonciers ; article 39 du CGI pour les charges à l'IS ; la taxe d'enlèvement des ordures ménagères est une charge récupérable sur le locataire.
À retenir : la taxe foncière n'est déductible que si le bien produit ou est destiné à produire des loyers.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une SCI avec deux appartements
Une SCI à l'IR détient deux appartements. Le premier est loué 9 600 € par an ; sa taxe foncière s'élève à 1 100 €, dont 150 € de taxe d'enlèvement des ordures ménagères refacturée au locataire. Le second est occupé gratuitement par un associé ; sa taxe foncière est de 900 €.
- Premier appartement : la SCI déduit 950 € de taxe foncière de ses revenus fonciers. Pour des associés dans la tranche à 30 %, avec 17,2 % de prélèvements sociaux, l'économie avoisine 450 €.
- Second appartement : les 900 € ne sont déductibles d'aucun revenu. La SCI les paie, financée par une avance de l'associé occupant.
- Les 150 € d'ordures ménagères : refacturés au locataire avec les charges, ils ne sont ni un revenu ni une charge pour la SCI.
Comment répartir la charge entre associés ?
La taxe foncière est une dette de la SCI, pas des associés. Quand la société n'a pas assez de trésorerie pour la payer, ses associés l'alimentent par des avances en compte courant, en général au prorata de leurs parts. Lorsqu'un seul associé occupe un bien gratuitement, il est fréquent de convenir qu'il finance seul la taxe foncière de ce bien, en plus des charges d'occupant. Cette règle, écrite dans les statuts ou dans un procès-verbal, évite qu'un associé non occupant finance indirectement le logement d'un autre et que la question ne ressurgisse au moment d'une séparation ou d'une succession.
Que se passe-t-il l'année de l'achat ou de la vente ?
La taxe foncière est due par le propriétaire au 1er janvier de l'année. L'année de l'achat, c'est donc le vendeur qui la reçoit ; l'usage, repris dans la plupart des actes, prévoit que l'acheteur lui rembourse la part correspondant à la période qui suit la vente. Pour une SCI qui achète en cours d'année, ce remboursement au prorata, payé chez le notaire, est une charge de la SCI, déductible si le bien est destiné à la location. L'année de la vente, la SCI reçoit l'avis de taxe foncière et se fait rembourser par l'acheteur la part postérieure à la vente ; ce remboursement vient en déduction de la charge.
La SCI peut-elle bénéficier d'exonérations ?
Certaines exonérations de taxe foncière s'appliquent quel que soit le propriétaire, donc aussi à une SCI : l'exonération temporaire de deux ans pour les constructions neuves, sur délibération de la commune, ou certaines exonérations liées à des travaux d'économie d'énergie, également décidées localement. En revanche, les dégrèvements liés à l'âge ou aux revenus du propriétaire, réservés aux personnes physiques modestes, ne s'appliquent pas à une SCI. Les conditions varient selon les communes ; il faut les vérifier auprès du service des impôts fonciers.
Peut-on contester le montant de la taxe foncière ?
Oui. La taxe foncière repose sur la valeur locative cadastrale du bien, déterminée par l'administration à partir de ses caractéristiques : surface, nombre de pièces, équipements, catégorie du local. Une erreur, comme une surface surévaluée ou un équipement inexistant, entraîne une taxe trop élevée chaque année. La SCI, représentée par son gérant, peut déposer une réclamation auprès du service des impôts fonciers jusqu'au 31 décembre de l'année suivant celle de la mise en recouvrement. Si la réclamation aboutit, le trop-perçu est remboursé et la base corrigée pour les années suivantes.
Et la CFE pour une SCI ?
La cotisation foncière des entreprises ne concerne pas, en principe, une SCI qui loue des logements nus : cette activité n'est pas considérée comme professionnelle. Elle peut être due si la SCI loue des locaux nus à usage professionnel et que ses recettes dépassent 100 000 €, ou si elle exerce une activité de location meublée, notamment en courte durée. La CFE est alors déductible, comme la taxe foncière. Les autres charges déductibles d'une SCI à l'IS sont listées dans notre guide sur les charges déductibles en SCI à l'IS, et le cas du meublé dans notre guide sur la SCI et la location saisonnière.
Comment déclarer la taxe foncière ?
- À l'IR : la SCI inscrit la taxe foncière payée, hors part refacturée, dans les frais et charges de la déclaration 2072, immeuble par immeuble.
- À l'IS : la taxe est comptabilisée en charge de l'exercice au cours duquel elle est due et figure dans le compte de résultat de la liasse.
- Pour un bien occupé par un associé : elle n'apparaît pas en charge déductible à l'IR.
Le détail du remplissage est présenté dans notre guide sur la déclaration d'une SCI et dans notre exemple de déclaration 2072.
Quelles erreurs éviter ?
- Payer la taxe sur un compte personnel sans remboursement ni compte courant : la charge devient difficile à justifier.
- Déduire la part d'ordures ménagères refacturée au locataire.
- Déduire la taxe d'un bien occupé gratuitement par un associé.
- Oublier le prorata remboursé au vendeur l'année de l'achat.
- Ignorer l'avis parce qu'il n'apparaît pas dans l'espace personnel : il se trouve dans l'espace professionnel de la SCI.
L'occupation par un associé est détaillée dans notre guide sur la mise à disposition gratuite d'un logement via une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- impots.gouv.fr — Taxe foncière : qui doit la payer ? — consulté le 8 octobre 2026 — impots.gouv.fr
- Légifrance — Code général des impôts, articles 31, 39 et 1380 et suivants — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}