Déclaration d'une SCI : 2072 à l'IR, liasse fiscale à l'IS
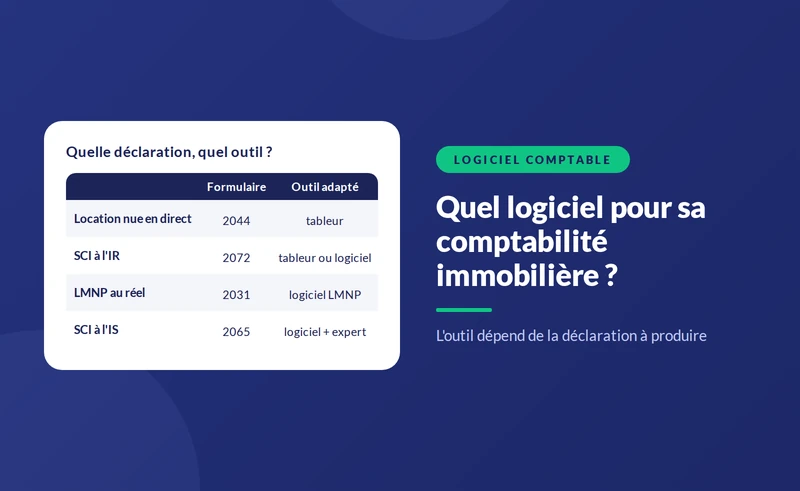
- Une SCI à l'IR dépose chaque année une déclaration 2072 qui répartit son revenu foncier entre associés, imposés sur leur propre déclaration.
- Une SCI à l'IS dépose une liasse 2065 et paie elle-même l'impôt sur les sociétés.
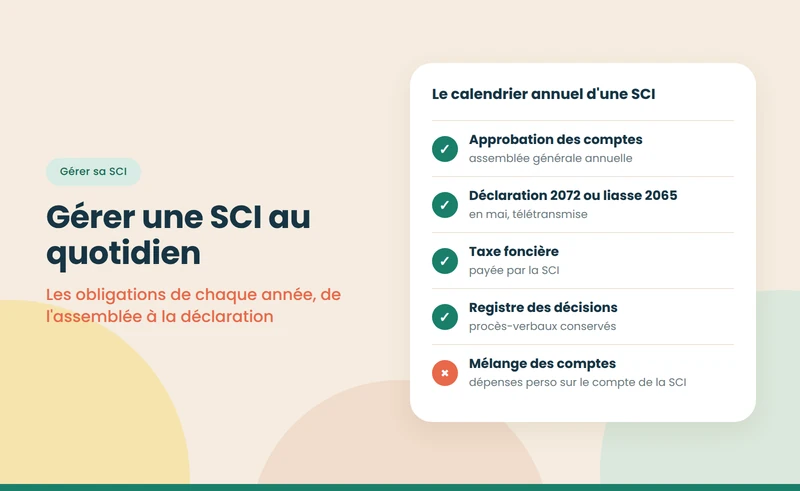
- Pour un exercice clos le 31 décembre, ces déclarations se télétransmettent au plus tard le deuxième jour ouvré suivant le 1er mai.
- Une SCI à l'IR qui détient un bien doit déposer sa 2072 même sans loyer encaissé, et ne peut pas y déduire d'amortissement.
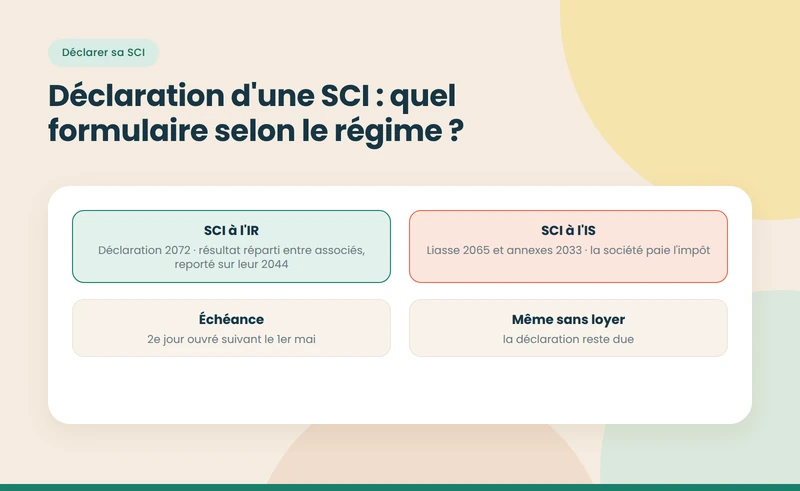


- Le fait : une SCI à l'IR dépose chaque année une déclaration 2072 ; une SCI à l'IS dépose une liasse 2065 et paie elle-même l'impôt.
- Le délai : pour un exercice clos le 31 décembre, ces déclarations se télétransmettent au plus tard le 2e jour ouvré suivant le 1er mai.
- Le piège : une SCI à l'IR qui détient un bien dépose sa 2072 même sans loyer encaissé, et ne peut pas y déduire d'amortissement.
La déclaration d'une SCI dépend de son régime fiscal. À l'IR, la société calcule son revenu foncier et le répartit entre associés, qui l'imposent sur leur propre déclaration. À l'IS, la société établit un bilan, un compte de résultat et une liasse, puis paie l'impôt sur les sociétés. Dans les deux cas, le dépôt est télétransmis depuis l'espace professionnel de la SCI. Les obligations de gestion qui entourent la déclaration sont présentées dans notre pilier sur la gestion d'une SCI.
Une confusion revient chaque printemps : la 2072 n'est pas un impôt. Elle ne donne lieu à aucun paiement par la SCI ; elle sert à informer l'administration du résultat et de sa répartition. L'impôt est payé par les associés, via leur déclaration de revenus, sur la base de leur quote-part reportée sur la 2044.
{{offre-sci="/composants"}}
Quelle déclaration pour une SCI à l'IR ?
La SCI à l'IR dépose la déclaration n° 2072, en version simplifiée 2072-S ou complète 2072-C. La 2072-S convient à la plupart des SCI familiales dont les associés sont des personnes physiques ; la 2072-C s'impose notamment quand un associé est une société, ou quand la SCI détient des biens en nue-propriété.
La 2072 présente, immeuble par immeuble :
- Les recettes : loyers encaissés, charges récupérées, subventions éventuelles.
- Les frais et charges : taxe foncière, assurance, frais de gestion, travaux d'entretien, de réparation et d'amélioration.
- Les intérêts d'emprunt : distingués des autres charges, car leur traitement diffère en cas de déficit.
- La répartition entre associés : chaque associé reçoit sa quote-part, à reporter sur sa 2044 puis sur sa 2042.
Le détail du remplissage, avec un exemple chiffré, figure dans notre exemple de déclaration 2072. Si les charges dépassent les recettes, le déficit est réparti selon les mêmes règles ; voir notre guide sur le déficit foncier en SCI.
Quelle déclaration pour une SCI à l'IS ?
La SCI à l'IS dépose la déclaration de résultat n° 2065, accompagnée d'une liasse : bilan, compte de résultat, tableaux des immobilisations et des amortissements. Elle relève en général du régime réel simplifié, avec les formulaires 2033, ou du régime réel normal au-delà de certains seuils, avec les formulaires 2050 et suivants.
Elle paie ensuite l'impôt sur les sociétés, à 15 % jusqu'à 42 500 € de bénéfice puis 25 %. Si l'impôt de l'exercice précédent dépasse 3 000 €, elle verse des acomptes trimestriels, le solde étant réglé avec le relevé n° 2572. Les charges qu'elle peut déduire, dont l'amortissement, sont listées dans notre guide sur les charges déductibles en SCI à l'IS.
Déclarations annuelles d'une SCI selon son régime, octobre 2026
| Élément | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Formulaire de la société | 2072-S ou 2072-C | 2065 et liasse 2033 ou 2050 |
| Qui paie l'impôt | Les associés | La SCI |
| Formulaire des associés | 2044 puis 2042 | Dividendes sur la 2042, si distribués |
| Amortissement | Non | Oui |
| Échéance | 2e jour ouvré suivant le 1er mai | Idem pour une clôture au 31 décembre |
| Mode de dépôt | Télétransmission | Télétransmission |
Note : échéances de droit commun ; l'administration accorde parfois un délai supplémentaire pour la télédéclaration, à vérifier chaque année sur impots.gouv.fr.
À retenir : à l'IR, la SCI déclare et les associés paient ; à l'IS, la SCI déclare et paie.
{{livre-blanc-guide-sci="/composants"}}
Comment se déroule une déclaration, étape par étape ?
- Rassembler les pièces : relevés bancaires de la SCI, quittances, factures, avis de taxe foncière, tableau d'amortissement du prêt.
- Arrêter les comptes : à l'IR, faire le total des recettes et des charges par immeuble ; à l'IS, passer les écritures de clôture, dont l'amortissement.
- Remplir le formulaire : 2072 ou liasse IS, avec la répartition entre associés à l'IR.
- Télétransmettre : depuis l'espace professionnel de la SCI, directement ou par un professionnel ou un logiciel compatible.
- Informer les associés : à l'IR, chacun reçoit le montant à reporter sur sa 2044.
- Payer : à l'IS, le solde de l'impôt sur les sociétés ; à l'IR, rien au niveau de la société.
Combien coûte une erreur ou un retard ?
Une SCI à l'IS doit 4 000 € d'impôt et dépose sa liasse avec trois mois de retard, sans mise en demeure.
- La majoration : 10 %, soit 400 €.
- L'intérêt de retard : 0,20 % par mois pendant trois mois, soit environ 24 €.
- Après mise en demeure non suivie d'effet sous trente jours : la majoration passe à 40 %, soit 1 600 €.
À l'IR, l'erreur la plus fréquente est la déduction d'une dépense interdite, comme le remboursement du capital emprunté ou un amortissement. En cas de contrôle, la charge est réintégrée chez chaque associé, avec intérêts de retard.
Comment corriger une déclaration déjà déposée ?
Une erreur découverte après le dépôt se corrige par une déclaration rectificative, télétransmise depuis le même espace professionnel. Pour une SCI à l'IR, la rectification de la 2072 entraîne celle des 2044 des associés concernés ; chacun corrige alors sa déclaration de revenus en ligne, pendant la période ouverte à cet effet, ou par une réclamation. Pour une SCI à l'IS, la liasse rectificative modifie l'impôt dû ; un supplément s'accompagne d'un intérêt de retard réduit lorsque l'erreur est corrigée spontanément, un trop-payé est restitué.
Corriger soi-même, avant tout contrôle, coûte presque toujours moins cher que d'attendre une rectification de l'administration. Le délai pour réclamer un trop-payé court en principe jusqu'au 31 décembre de la deuxième année suivant le paiement.
Quelles erreurs éviter dans la déclaration ?
- Ne pas déposer faute de loyer : la 2072 reste due tant que la SCI détient un bien.
- Déduire le capital remboursé : seuls les intérêts sont déductibles.
- Oublier un associé ou se tromper de répartition par rapport aux statuts.
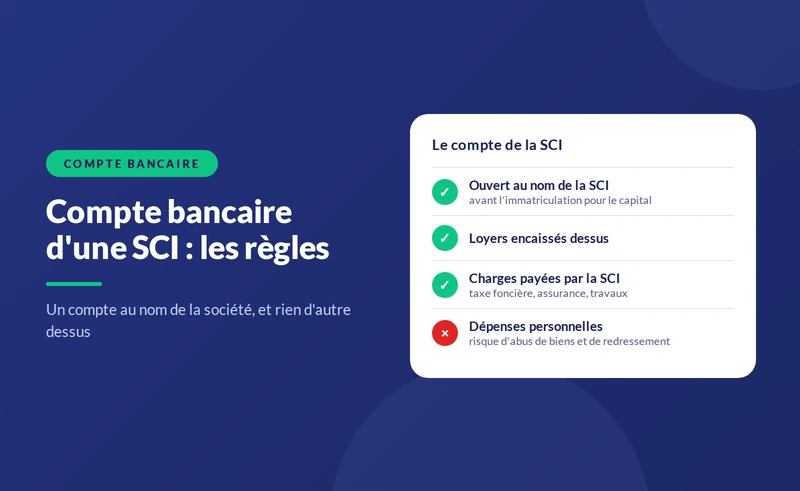
- Mélanger les dépenses : seules les factures au nom de la SCI et réglées par elle sont déductibles.
- Ignorer un changement de régime : une SCI passée à l'IS d'office, par la location meublée, doit déposer une liasse IS ; voir notre guide sur la SCI commerciale.
Faut-il se faire accompagner pour déclarer ?
À l'IR, un associé rigoureux peut remplir la 2072 seul. À l'IS, la liasse fiscale et le calcul des amortissements par composants rendent un accompagnement très utile. Le choix d'un outil est discuté dans notre comparatif des logiciels comptables pour l'immobilier locatif. Nopillo prend en charge la comptabilité et la liasse d'une SCI à l'IS pour 599 € TTC par an. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
- Légifrance — Code général des impôts, articles 8, 219, 1727 et 1728 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}