Exemple de déclaration 2072 pour une SCI : cas pratique
- La déclaration 2072 calcule le revenu foncier d'une SCI à l'IR, immeuble par immeuble, et le répartit entre associés.
- Elle se télétransmet au plus tard le deuxième jour ouvré suivant le 1er mai, même si la SCI n'a encaissé aucun loyer.
- Chaque associé reporte ensuite sa quote-part sur sa déclaration 2044, puis sur sa 2042.
- L'amortissement et le remboursement du capital emprunté ne sont pas déductibles en revenus fonciers.


- Le fait : la déclaration 2072 calcule le revenu foncier d'une SCI à l'IR, immeuble par immeuble, et le répartit entre associés.
- Le délai : elle se télétransmet au plus tard le 2e jour ouvré suivant le 1er mai, même si la SCI n'a encaissé aucun loyer.
- Le piège : l'amortissement et le remboursement du capital emprunté ne sont pas déductibles en revenus fonciers.
La 2072 est la déclaration annuelle des sociétés immobilières non soumises à l'IS. Elle ne donne lieu à aucun paiement par la SCI : elle sert à établir le résultat foncier de la société et à indiquer à chaque associé la quote-part qu'il reportera sur sa propre déclaration 2044. Un cas chiffré permet de comprendre ce qui se déduit, ce qui ne se déduit pas, et comment se fait la répartition. Les obligations déclaratives d'une SCI sont présentées dans notre guide sur la déclaration d'une SCI, et la gestion annuelle dans notre pilier sur la gestion d'une SCI.
La 2072 existe en deux versions. La 2072-S, simplifiée, convient à la plupart des SCI familiales dont les associés sont des personnes physiques. La 2072-C, complète, s'impose notamment lorsqu'un associé est une société ou que la SCI détient des biens démembrés. Le principe de calcul est le même.
{{offre-sci="/composants"}}
Quelles sont les données de l'exemple ?
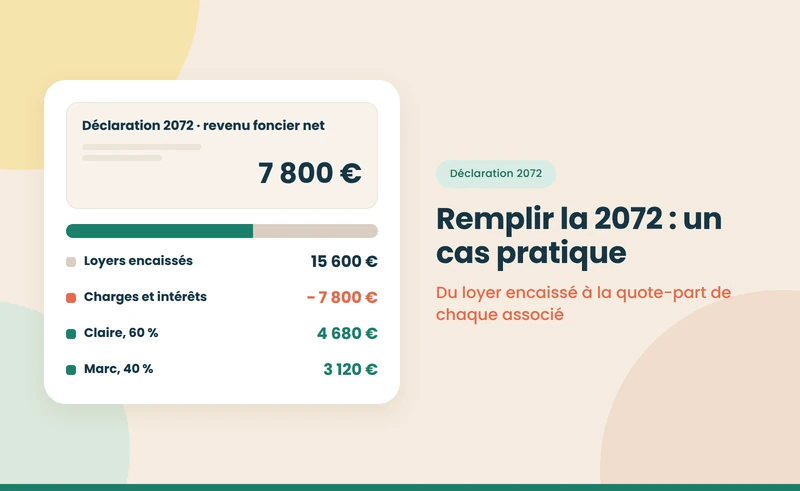
Une SCI à l'IR détient un appartement loué nu. Elle compte deux associés : Claire, qui détient 60 % des parts, et Marc, qui en détient 40 %. Sur l'année, la SCI a encaissé 15 600 € de loyers et a payé les dépenses suivantes : frais de gestion de l'agence, assurance, taxe foncière, travaux de réparation et intérêts d'emprunt. Elle a aussi remboursé 6 000 € de capital sur son prêt.
Comment se calcule le résultat ?
Exemple de calcul d'une déclaration 2072, octobre 2026
| Poste | Montant | Traitement |
|---|---|---|
| Loyers encaissés | 15 600 € | Recettes brutes |
| Frais de gestion | 900 € | Déductible |
| Assurance propriétaire non occupant | 400 € | Déductible |
| Taxe foncière, hors ordures ménagères | 1 300 € | Déductible |
| Travaux de réparation | 2 000 € | Déductible |
| Intérêts d'emprunt | 3 200 € | Déductible, ligne distincte |
| Remboursement du capital | 6 000 € | Non déductible |
| Revenu foncier net | 7 800 € | À répartir entre associés |
Note : charges déductibles des revenus fonciers énumérées à l'article 31 du CGI ; les intérêts sont isolés car leur traitement diffère en cas de déficit.
À retenir : seules les charges réelles se déduisent ; le capital remboursé et l'amortissement, jamais.
{{livre-blanc-guide-sci="/composants"}}
Comment le résultat est-il réparti ?
- Claire, 60 % : 4 680 € de revenu foncier, à reporter sur sa 2044 puis sur sa 2042.
- Marc, 40 % : 3 120 €, à reporter de la même façon.
- L'impôt : chacun est imposé à son propre taux, plus 17,2 % de prélèvements sociaux. Dans la tranche à 30 %, Claire paie environ 2 210 € et Marc environ 1 470 €.
La trésorerie réelle de la SCI est pourtant bien inférieure à 7 800 € : après le remboursement des 6 000 € de capital, il ne reste qu'environ 1 800 €. Les associés paient donc l'impôt sur un revenu qu'ils n'encaissent pas en totalité. Ce mécanisme est détaillé dans notre guide sur la SCI familiale avec revenus locatifs.
Comment remplir la 2072 étape par étape ?
- Identifier la SCI : dénomination, numéro SIREN, adresse du siège.
- Décrire chaque immeuble : adresse, nature, date d'acquisition.
- Déclarer les recettes de l'immeuble : loyers, charges récupérées, subventions éventuelles.
- Déclarer les frais et charges, rubrique par rubrique, en isolant les intérêts d'emprunt.
- Calculer le revenu net de chaque immeuble, puis de la société.
- Remplir l'annexe de répartition : nom, adresse, nombre de parts et quote-part de chaque associé.
- Télétransmettre depuis l'espace professionnel de la SCI.
Et si le résultat est négatif ?
Si les charges dépassent les loyers, la SCI déclare un déficit foncier, réparti entre associés selon les mêmes règles. La 2072 distingue la part du déficit due aux intérêts, qui ne s'impute que sur les revenus fonciers futurs, de la part due aux autres charges, imputable sur le revenu global de chaque associé dans la limite de 10 700 € par an. Les règles sont détaillées dans notre guide sur le déficit foncier en SCI.
Comment l'associé reporte-t-il sa quote-part ?
Chaque associé reçoit de la SCI le montant de sa quote-part, en général avec un relevé reprenant le détail de la 2072. Il le reporte dans la rubrique de la déclaration 2044 consacrée aux revenus des sociétés immobilières non soumises à l'IS, avec la dénomination de la SCI. Le total de la 2044 est enfin reporté sur la déclaration de revenus 2042.
Un associé de SCI ne peut bénéficier du micro-foncier que s'il détient aussi au moins un bien loué nu en direct, et que l'ensemble de ses revenus fonciers bruts ne dépasse pas 15 000 € ; il déclare alors sa quote-part de SCI directement sur la déclaration 2042. Dans tous les autres cas, et notamment s'il ne détient que des parts de SCI, il relève du régime réel et dépose une 2044. Les conditions sont à vérifier chaque année dans la notice de la déclaration.
Que se passe-t-il l'année de création ou de vente ?
L'année de l'achat, la SCI déclare les loyers encaissés depuis la mise en location et les charges payées depuis l'acquisition ; les frais d'acquisition, droits de mutation et émoluments du notaire, ne sont pas déductibles des revenus fonciers, mais s'ajoutent au prix d'acquisition pour le calcul de la plus-value future. L'année de la vente, la 2072 retrace les loyers et charges jusqu'à la date de cession ; la plus-value elle-même n'y figure pas, puisqu'elle est calculée et payée chez le notaire pour le compte des associés. Si la SCI ne détient plus aucun bien et n'est pas dissoute, elle doit encore déposer une 2072, même sans montant, tant qu'elle existe.
Quelles erreurs éviter ?
- Déduire le capital remboursé en plus des intérêts.
- Déduire un amortissement, réservé aux régimes BIC et IS.
- Oublier un immeuble ou un associé dans l'annexe.
- Répartir le résultat autrement que selon les statuts.
- Ne pas déposer faute de loyer : la 2072 reste due tant que la SCI détient un bien.
- Déduire la part d'ordures ménagères refacturée au locataire.
- Déduire les frais d'acquisition l'année de l'achat, alors qu'ils relèvent du prix de revient.
Pour une SCI à l'IS, la déclaration est différente : voir notre guide sur les charges déductibles en SCI à l'IS. Le choix d'un outil pour tenir les comptes est discuté dans notre comparatif des logiciels comptables pour l'immobilier. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- impots.gouv.fr — Les SCI : déclarations spécifiques et notice de la 2072 — consulté le 8 octobre 2026 — impots.gouv.fr
- Légifrance — Code général des impôts, articles 8, 28 à 32 et 156 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — Revenus fonciers, sociétés immobilières non soumises à l'IS — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
{{offre-sci="/composants"}}