Boni de liquidation d'une SCI : calcul et fiscalité
- Le boni de liquidation est le solde réparti entre associés après paiement des dettes, remboursement des comptes courants et restitution des apports.
- Pour une SCI à l'IS, il est imposé comme un revenu distribué, au prélèvement forfaitaire unique de 31,4 % depuis 2026.
- Pour une SCI à l'IR, les résultats ayant déjà été imposés chez les associés, le boni ne supporte pas d'impôt sur le revenu supplémentaire.
- Le partage de l'actif net peut en outre donner lieu à un droit de 2,5 %.


- Le fait : le boni de liquidation est le solde réparti entre associés après paiement des dettes, remboursement des comptes courants et restitution des apports.
- À l'IS : il est imposé comme un revenu distribué, au prélèvement forfaitaire unique de 31,4 % depuis 2026.
- À l'IR : les résultats ayant déjà été imposés chez les associés, le boni ne supporte pas d'impôt sur le revenu supplémentaire. Le partage peut en revanche donner lieu à un droit de 2,5 %.
Quand une SCI est dissoute, son liquidateur vend les biens ou les attribue, paie les dettes et répartit ce qui reste entre les associés. Une partie de ce qui reste correspond simplement au remboursement de ce que les associés avaient apporté ; le surplus constitue le boni de liquidation. Son imposition dépend avant tout du régime fiscal de la SCI. La procédure de dissolution est présentée dans notre pilier sur la dissolution d'une SCI.
Boni de liquidation et plus-value ne se confondent pas. La plus-value naît de la vente du bien par la SCI et est imposée au moment de cette vente ; le boni naît du partage entre associés de ce qui reste après la liquidation. À l'IS, les deux s'enchaînent : la société paie l'impôt sur la plus-value, puis les associés paient l'impôt sur le boni.
{{offre-sci="/composants"}}
Comment calculer le boni ?
- Partir de l'actif de la SCI après la vente des biens : trésorerie et éventuels biens restants à leur valeur réelle.
- Retrancher les dettes : emprunt restant dû, impôts, fournisseurs.
- Retrancher les comptes courants d'associés, remboursés en priorité et sans impôt.
- Retrancher les apports au capital, restitués aux associés sans impôt.
- Le solde est le boni, réparti selon les parts de chacun.
Comment le boni est-il imposé ?
Boni de liquidation d'une SCI : imposition selon le régime, octobre 2026
| Élément | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Plus-value de vente du bien | Imposée chez les associés, régime des particuliers | Imposée à l'IS dans la société |
| Remboursement des comptes courants | Non imposé | Non imposé |
| Restitution des apports | Non imposée | Non imposée |
| Boni de liquidation | Pas d'impôt sur le revenu supplémentaire | Revenu distribué, PFU de 31,4 % |
| Droit de partage | 2,5 % de l'actif net partagé, si un acte le constate | 2,5 % de l'actif net partagé, si un acte le constate |
Note : articles 109, 161 et 746 du CGI ; prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026, avec option possible pour le barème progressif.
À retenir : à l'IS, le boni est taxé comme un dividende ; à l'IR, il ne l'est pas une seconde fois.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une SCI à l'IS dissoute après la vente
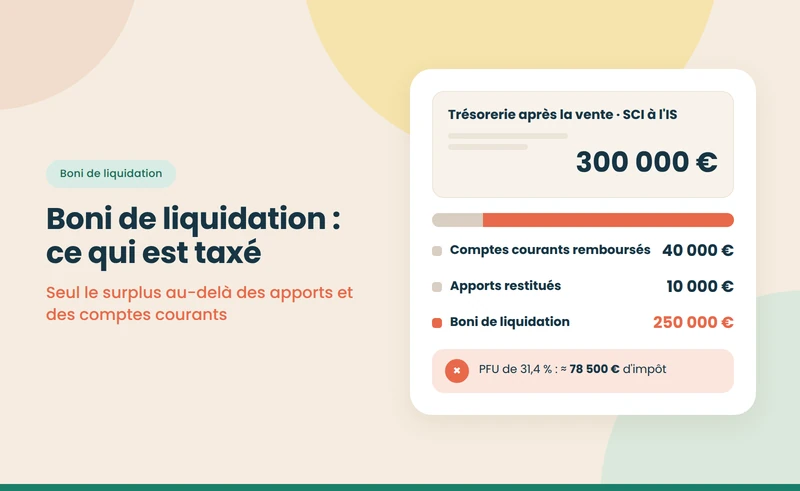
Une SCI à l'IS, détenue à parts égales par deux associés, vend son immeuble. Après paiement de l'IS sur la plus-value et remboursement de l'emprunt, il reste 300 000 € de trésorerie. Les associés avaient apporté 10 000 € au capital et 40 000 € en comptes courants.
- Remboursement des comptes courants : 40 000 €, sans impôt.
- Restitution des apports : 10 000 €, sans impôt.
- Boni de liquidation : 300 000 − 40 000 − 10 000 = 250 000 €, soit 125 000 € par associé.
- Impôt sur le boni : 31,4 %, soit environ 78 500 € au total.
- Droit de partage : 2,5 % de l'actif net partagé de 260 000 €, apports et boni, soit 6 500 €, si un acte constate le partage.
Sur une SCI à l'IR placée dans la même situation, les associés auraient payé l'impôt sur la plus-value au moment de la vente, avec les abattements pour durée de détention, mais aucun impôt sur le revenu supplémentaire sur le boni.
Que se passe-t-il si un bien est attribué au lieu d'être vendu ?
Le liquidateur peut attribuer un immeuble à un associé au lieu de le vendre. Pour le calcul du boni, le bien est alors retenu à sa valeur réelle au jour de l'attribution, comme s'il avait été vendu. Pour une SCI à l'IS, l'attribution déclenche d'abord l'imposition de la plus-value latente dans la société, puis l'imposition du boni chez l'associé attributaire, alors même qu'il ne reçoit pas d'argent. Il doit donc pouvoir financer cet impôt par ailleurs. S'ajoutent les frais d'acte notarié et de publicité foncière. L'attribution se justifie surtout lorsque l'associé veut conserver le bien ; les coûts sont détaillés dans notre guide sur le coût de la dissolution d'une SCI.
Peut-on réduire l'imposition du boni ?
- Rembourser d'abord les comptes courants : ils sortent sans impôt et réduisent le boni.
- Opter pour le barème progressif à la place du PFU, si le taux marginal de l'associé est faible ; l'abattement de 40 % peut alors s'appliquer aux revenus distribués éligibles.
- Étaler la liquidation sur deux années civiles, dans certains cas, pour lisser les revenus.
- Ne pas dissoudre : garder la SCI et réinvestir la trésorerie dans un autre bien évite la taxation du boni.
- Céder les parts plutôt que liquider : la plus-value sur parts suit le régime des valeurs mobilières, ce qui peut être comparable ou plus favorable selon les cas.
Et en cas de mali de liquidation ?
Si la liquidation dégage moins que les apports, les associés subissent un mali : ils ne récupèrent pas l'intégralité de leur mise. Pour une SCI à l'IS, cette perte peut, sous conditions, constituer une moins-value sur titres. Si les dettes dépassent l'actif, les associés d'une SCI répondent du passif à proportion de leurs parts, puisque leur responsabilité est indéfinie ; voir notre guide sur la responsabilité des associés d'une SCI.
Qui déclare le boni ?
Pour une SCI à l'IS, le liquidateur déclare les revenus distribués et la société applique le prélèvement à la source au taux forfaitaire, sauf dispense ; chaque associé reporte ensuite le boni sur sa déclaration de revenus et peut opter pour le barème. Pour une SCI à l'IR, le liquidateur établit la dernière déclaration 2072 et répartit le résultat de l'exercice de liquidation entre associés. Dans les deux cas, les comptes de liquidation, approuvés par les associés, servent de base aux déclarations.
Combien de temps dure la liquidation ?
Tant que la liquidation n'est pas close, la SCI subsiste pour ses besoins : elle continue de déposer ses déclarations, de payer ses impôts et de tenir ses comptes. Le boni n'est définitivement fixé qu'à la clôture, une fois tous les biens vendus et toutes les dettes réglées. Une liquidation simple, après la vente du bien, se boucle en quelques mois ; une liquidation qui attend la vente d'un immeuble ou le règlement d'un litige peut durer plus d'un an. Pendant cette période, des acomptes de répartition peuvent être versés aux associés, sous réserve de conserver de quoi payer les dettes restantes.
Quelles erreurs éviter ?
- Confondre boni et restitution des apports : seule la part qui dépasse les apports et les comptes courants est imposée.
- Oublier le droit de partage dans le budget de la liquidation.
- Liquider une SCI à l'IS sans calcul : la double imposition peut absorber une large part du prix de vente.
- Distribuer avant d'avoir payé les dettes : le liquidateur engage sa responsabilité.
Le calcul complet d'une SCI à l'IS figure dans notre exemple chiffré d'imposition. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 109, 161 et 746 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — Revenus distribués, boni de liquidation — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Entreprendre Service Public — Dissolution et liquidation d'une société — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}