Exemple chiffré d'imposition d'une SCI à l'IS, de l'achat à la revente
- Sur un appartement de 200 000 € loué 1 000 € par mois, une SCI à l'IS paie environ 125 € d'impôt par an grâce à l'amortissement du bâti.
- Après quinze ans et une revente à 260 000 €, la plus-value calculée sur la valeur nette comptable atteint 145 000 € et l'IS environ 32 000 €.
- L'IS économise environ 44 000 € pendant la détention par rapport à l'IR, mais en reprend environ 19 000 € de plus à la revente.
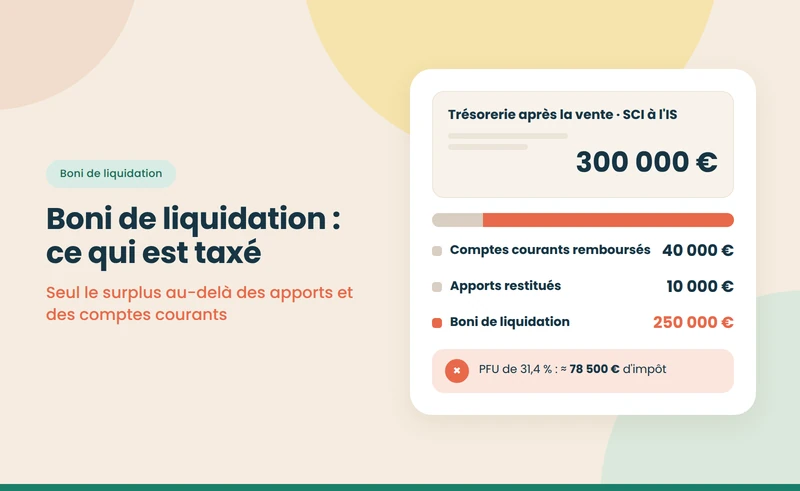
- Les dividendes et le boni de liquidation supportent 31,4 %, ce qui réduit fortement l'avantage si tout est distribué.
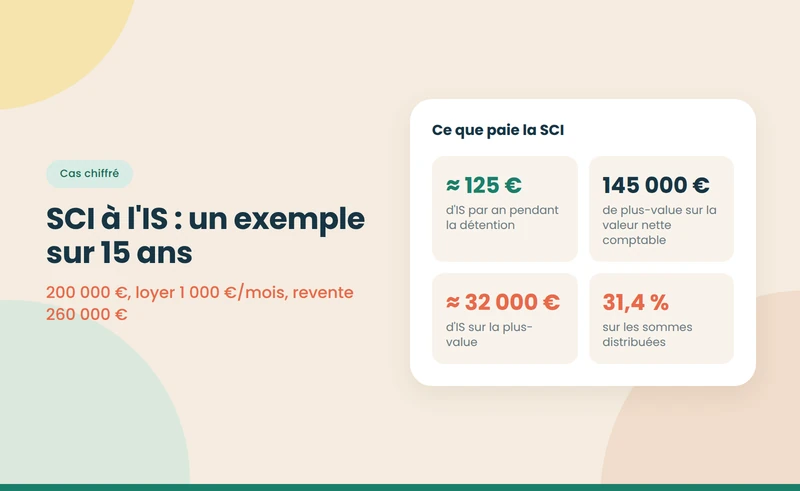


- Le fait : sur un appartement de 200 000 € loué 1 000 € par mois, une SCI à l'IS paie environ 125 € d'impôt par an, contre environ 3 070 € pour des associés à l'IR dans la tranche à 30 %.
- La revente : après quinze ans, la plus-value calculée sur la valeur nette comptable atteint 145 000 €, et l'IS environ 32 000 €.
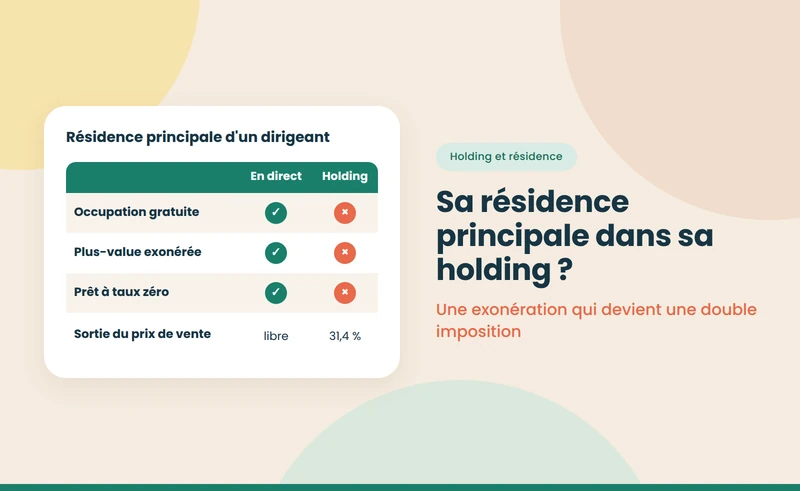
- Le piège : l'avantage de l'IS dépend de la distribution. Les sommes versées aux associés au-delà de leurs apports supportent 31,4 %.
Cet exemple suit une SCI à l'IS sur toute la durée de détention, avec les mêmes hypothèses que notre pilier sur la SCI à l'IR ou à l'IS. Il isole trois moments : la détention, la revente et la sortie de l'argent vers les associés. C'est l'enchaînement des trois qui détermine si l'IS a été le bon choix.
Les montants sont des ordres de grandeur. Les intérêts d'emprunt baissent chaque année, les loyers évoluent et l'amortissement se calcule par composants ; les hypothèses sont figées ici pour lisibilité. Un calcul sur vos propres chiffres reste indispensable avant toute option.
{{offre-sci="/composants"}}
Quelles sont les hypothèses ?
- Bien : 200 000 €, dont 30 000 € de terrain non amortissable.
- Loyers : 12 000 € par an.
- Charges : 2 500 € par an ; intérêts d'emprunt : 3 000 € par an.
- Amortissement : bâti de 170 000 € étalé sur trente ans par simplification, soit environ 5 670 € par an.
- Revente : 260 000 € au bout de quinze ans.
- Comparaison IR : associés dans la tranche à 30 %, avec 17,2 % de prélèvements sociaux.
Combien d'impôt pendant la détention et à la revente ?
Imposition d'une SCI à l'IS sur quinze ans, octobre 2026
| Étape | Calcul | Montant |
|---|---|---|
| Résultat annuel | 12 000 − 2 500 − 3 000 − 5 670 | Environ 833 € |
| IS annuel | 833 × 15 % | Environ 125 € |
| IS cumulé sur 15 ans | 125 × 15 | Environ 1 900 € |
| Valeur nette comptable à la revente | 200 000 − 85 000 d'amortissements | 115 000 € |
| Plus-value | 260 000 − 115 000 | 145 000 € |
| IS sur la plus-value | 15 % jusqu'à 42 500 €, 25 % au-delà | Environ 32 000 € |
Note : taux d'IS de l'article 219 du CGI, sous réserve des conditions du taux réduit ; résultat de l'année de cession non intégré au calcul de la plus-value pour simplifier.
À retenir : l'IS économise environ 44 000 € pendant la détention et en reprend environ 19 000 € de plus que l'IR à la revente.
Et à l'IR, sur les mêmes hypothèses ?
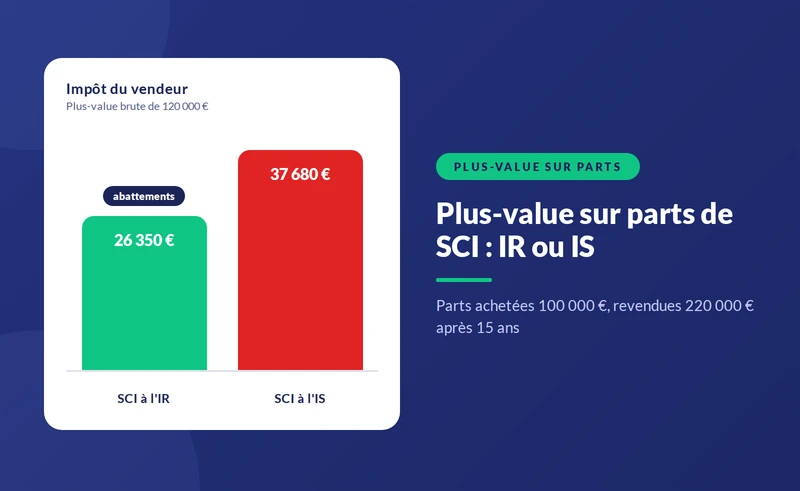
À l'IR, le revenu foncier de 6 500 € par an coûte environ 3 070 € d'impôt, soit environ 46 000 € sur quinze ans. À la revente, la plus-value brute de 60 000 € bénéficie de 60 % d'abattement pour l'impôt sur le revenu et de 16,5 % pour les prélèvements sociaux : l'impôt avoisine 13 200 €, avant forfaits. Total IR : environ 59 200 € ; total IS avant distribution : environ 33 900 €.
{{livre-blanc-guide-sci="/composants"}}
Et quand l'argent sort de la SCI ?
- Remboursement des comptes courants : les sommes avancées par les associés leur reviennent sans impôt.
- Dividendes : les bénéfices distribués supportent 31,4 % au prélèvement forfaitaire unique. Sur les 708 € de bénéfice annuel après IS, environ 222 € par an.
- Liquidation après la vente : le boni, c'est-à-dire ce qui reste au-delà des apports et des dettes, est taxé comme un dividende. Sur environ 113 000 € de plus-value nette d'IS, la sortie coûterait plus de 35 000 €, auxquels s'ajoute le droit de partage de 2,5 %.
Si tout est distribué, l'avantage de l'IS disparaît largement. S'il est réinvesti dans un nouveau bien, il se prolonge.
Que se passe-t-il l'année de l'achat ?
La première année, la SCI peut déduire immédiatement les frais d'acquisition, environ 15 000 € de frais de notaire sur ce bien. Ajoutés à l'amortissement et aux charges, ils créent une perte d'environ 14 000 €, reportable sur les bénéfices des années suivantes. Avec un bénéfice annuel d'environ 833 €, cette perte suffit à effacer l'IS pendant plus de quinze ans : dans les faits, la SCI de l'exemple ne paierait quasiment aucun impôt sur ses loyers pendant toute la période. L'option inverse, intégrer les frais au coût du bien, répartit leur déduction sur la durée d'amortissement. Le choix est détaillé dans notre guide sur l'amortissement en SCI à l'IS.
Le résultat change-t-il pour des associés moins imposés ?
Oui. Pour des associés dans la tranche à 11 %, l'impôt à l'IR sur le revenu foncier de 6 500 € n'atteint qu'environ 1 830 € par an, prélèvements sociaux compris, soit environ 27 500 € sur quinze ans. Ajouté aux 13 200 € de la plus-value, le total à l'IR tombe autour de 40 700 €, à comparer aux 33 900 € de l'IS avant distribution. L'écart se réduit nettement, et devient défavorable à l'IS dès qu'une partie significative des sommes est distribuée. L'IS profite surtout aux associés fortement imposés qui laissent les loyers dans la société.
Combien coûte la gestion d'une SCI à l'IS ?
L'économie d'impôt doit être mise en face du coût de fonctionnement. Une SCI à l'IS tient une comptabilité d'engagement complète, établit un bilan, un compte de résultat, un tableau d'amortissement par composants et dépose une liasse 2065 chaque année. Sur quinze ans, une comptabilité à 599 € TTC par an représente environ 9 000 €. Dans notre exemple, l'écart d'impôt pendant la détention, environ 44 000 €, couvre largement ce coût. Pour un bien plus petit, avec des loyers de 6 000 € par an, l'économie annuelle serait deux fois plus faible et le coût de la comptabilité pèserait davantage. Une SCI à l'IR, elle, se contente d'une déclaration 2072, que des associés rigoureux peuvent établir eux-mêmes.
Quand l'IS devient-il moins favorable ?
- Quand les loyers sont distribués chaque année : la double imposition rattrape l'économie.
- Quand le bien est revendu tard : à l'IR, la plus-value serait exonérée d'impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans.
- Quand les associés sont peu imposés : l'écart entre leur taux et celui de l'IS est faible.
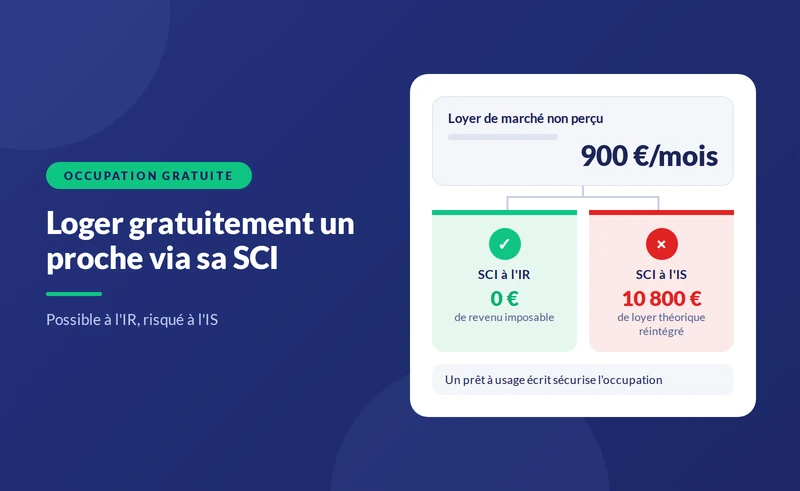
- Quand le bien est loué à un associé gratuitement : l'IS expose à une requalification.
- Quand le bien est petit : le coût de la comptabilité absorbe une part importante de l'économie.
Les charges prises en compte sont détaillées dans notre guide sur les charges déductibles en SCI à l'IS, la déclaration dans celui sur la déclaration d'une SCI, et le boni dans notre guide sur le boni de liquidation. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 219 et 239 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
- BOFiP — Impôt sur les sociétés, report en avant des déficits — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
{{offre-sci="/composants"}}