Acheter sa résidence principale avec une holding : est-ce intéressant ?
- Une holding peut acheter un logement, mais l'occuper comme résidence principale soulève d'importantes difficultés fiscales.
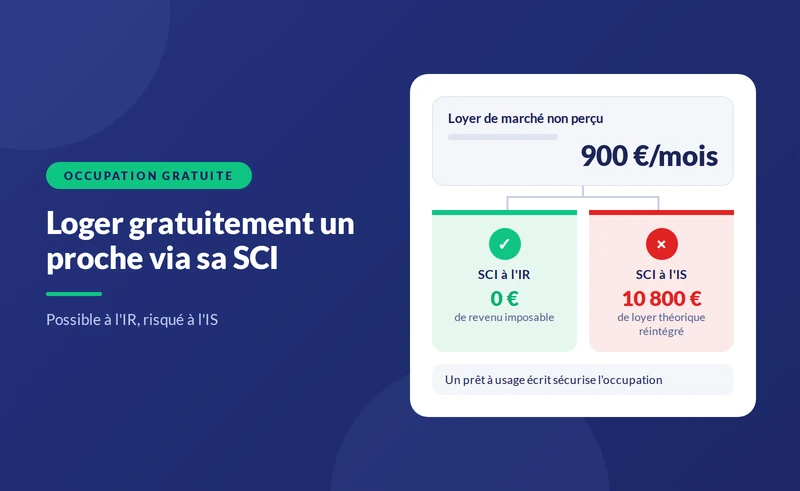
- L'occupation gratuite par le dirigeant constitue en principe un avantage taxable, et les charges du logement peuvent être refusées en déduction.
- À la revente, la plus-value est imposée à l'IS sur la valeur nette comptable, sans l'exonération de la résidence principale.
- Pour un logement personnel, l'achat en direct ou via une SCI à l'IR reste généralement plus favorable.
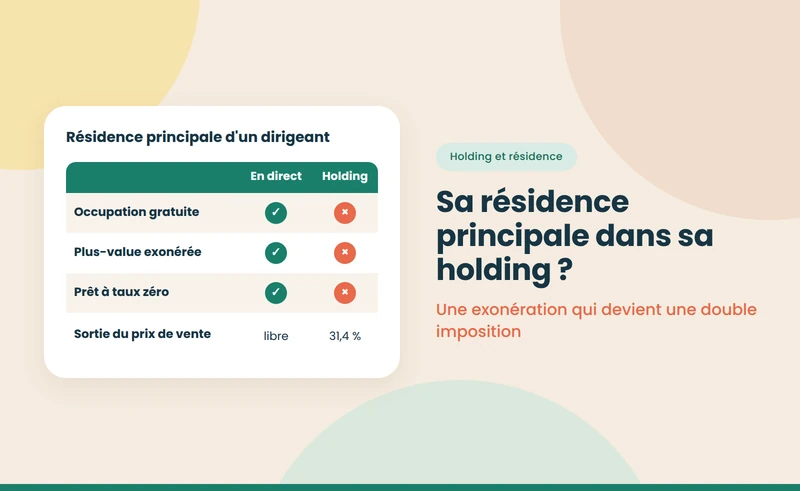


- Le fait : une holding peut acheter un logement, mais l'occuper comme résidence principale soulève d'importantes difficultés fiscales.
- Le risque : l'occupation gratuite par le dirigeant constitue en principe un avantage taxable, et les charges du logement peuvent être refusées en déduction.
- La revente : la plus-value est imposée à l'IS sur la valeur nette comptable, sans l'exonération de la résidence principale.
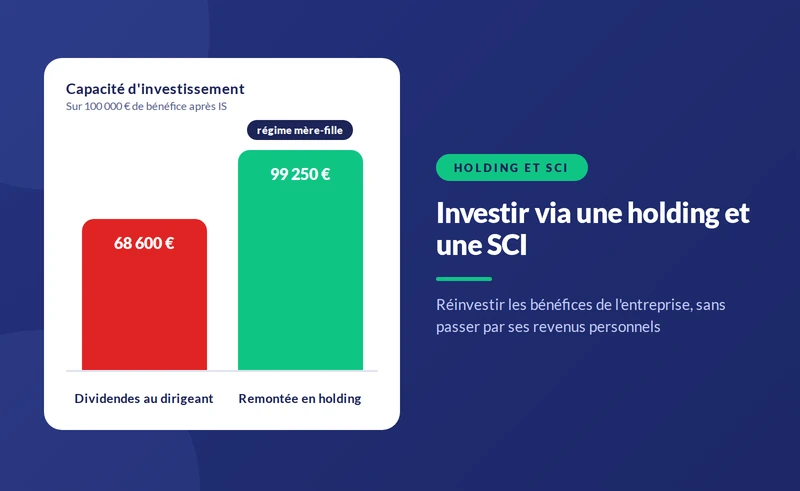
Acheter sa résidence principale avec l'argent de sa holding paraît séduisant : les bénéfices de l'entreprise y remontent presque sans impôt, et éviter de se verser des dividendes taxés à 31,4 % semble faire économiser beaucoup. En réalité, le logement personnel d'un dirigeant est l'usage le moins adapté à une société soumise à l'IS. Les avantages fiscaux s'effacent devant les risques de requalification et la taxation de la plus-value. L'articulation normale entre holding et immobilier est présentée dans notre guide sur la holding et la SCI.
Financer et détenir ne se confondent pas. Le dirigeant peut emprunter personnellement et rembourser grâce à sa rémunération ou à des dividendes ; il peut aussi faire acheter le logement par la holding, qui en reste propriétaire. Seule la seconde option pose les difficultés décrites ici.
{{offre-sci="/composants"}}
Pourquoi le montage est-il risqué ?
- L'acte anormal de gestion : une société à l'IS qui loge gratuitement son dirigeant agit dans l'intérêt de celui-ci, pas dans le sien ; l'administration peut réintégrer un loyer théorique dans son résultat et refuser la déduction des charges et de l'amortissement.
- Le revenu distribué : l'avantage peut être imposé chez le dirigeant comme un revenu distribué, au prélèvement forfaitaire unique de 31,4 % ou au barème.
- L'avantage en nature : si le dirigeant est rémunéré par la holding, le logement peut constituer un avantage en nature soumis à l'impôt et aux cotisations sociales.
- La perte de l'exonération à la revente : la plus-value d'une résidence principale détenue en direct est exonérée ; dans une holding, elle est taxée à l'IS.
Holding ou détention directe : quelles différences ?
Résidence principale : détention par une holding ou en direct, octobre 2026
| Point | Holding à l'IS | En direct |
|---|---|---|
| Financement | Bénéfices remontés presque sans impôt | Revenus personnels déjà imposés |
| Occupation gratuite | Avantage taxable, acte anormal de gestion | Sans conséquence fiscale |
| Charges du logement | Déduction contestée | Non déductibles |
| Plus-value à la revente | IS sur la valeur nette comptable | Exonérée |
| Sortie du prix de vente | Dividendes à 31,4 % | Libre |
| Prêt à taux zéro | Non | Oui, sous conditions |
Note : notion d'acte anormal de gestion issue de la jurisprudence ; articles 109, 111 et 150 U du CGI ; régime mère-fille des articles 145 et 216.
À retenir : pour un logement personnel, la holding transforme une exonération en double imposition.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une maison de 500 000 € revendue après quinze ans
Un dirigeant fait acheter par sa holding une maison de 500 000 €, dont 100 000 € de terrain, qu'il occupe gratuitement. Quinze ans plus tard, la maison est revendue 650 000 €.
- Pendant la détention : l'administration peut réintégrer un loyer théorique, par exemple 24 000 € par an, dans le résultat de la holding, soit environ 6 000 € d'IS par an, et taxer l'avantage chez le dirigeant comme un revenu distribué.
- À la revente : si la holding a amorti la construction, la plus-value se calcule sur la valeur nette comptable ; même sans amortissement, elle atteint 150 000 € et supporte environ 33 000 € d'IS.
- À la sortie : pour récupérer le prix personnellement, le dirigeant paie 31,4 % sur les sommes distribuées.
- En direct : la même maison, achetée avec des dividendes taxés une fois à l'entrée, aurait été revendue sans aucun impôt sur la plus-value.
Peut-on payer un loyer à la holding ?
Oui, et c'est la seule façon de limiter le risque d'acte anormal de gestion. Le dirigeant verse à sa holding un loyer de marché ; celle-ci l'encaisse, déduit ses charges et son amortissement, et paie l'IS sur le résultat. Le dirigeant, lui, paie ce loyer avec ses revenus personnels, déjà imposés. Le montage devient alors neutre, voire défavorable : le dirigeant aurait pu utiliser les mêmes revenus pour rembourser un prêt personnel et devenir propriétaire en direct, avec l'exonération de plus-value à la clé. Le loyer ne règle pas non plus la question de la plus-value à la revente.
Quelles alternatives pour un dirigeant ?
- Se verser des dividendes ou une rémunération pour financer l'apport, et acheter en direct avec un emprunt personnel.
- Acheter via une SCI à l'IR, pour organiser la propriété en couple ou la transmission ; voir notre guide sur la SCI et la résidence principale.
- Utiliser la holding pour l'immobilier locatif, où elle prend tout son sens, et garder la résidence principale hors de la société.
- Faire un prêt de la holding au dirigeant : en principe interdit ou encadré pour certaines formes de sociétés, et à valider avec un conseil.
Que se passe-t-il au décès du dirigeant ?
Au décès, ce ne sont pas la maison mais les titres de la holding qui entrent dans la succession. Leur valeur intègre celle du logement, diminuée de l'impôt latent sur la plus-value si la holding l'a amorti. Le conjoint survivant qui veut continuer à habiter la maison dépend alors des décisions de la société et de ses autres associés. Il ne bénéficie pas non plus de l'abattement de 20 % sur la résidence principale, réservé à un logement détenu en direct. Pour protéger le conjoint et les enfants, la détention directe ou via une SCI familiale à l'IR reste beaucoup plus simple. Les règles de transmission sont présentées dans notre pilier sur la succession et la SCI familiale.
Et si la holding détient déjà le logement ?
Certains dirigeants découvrent le problème après coup. Plusieurs sorties existent : mettre en place un bail et un loyer de marché pour l'avenir, racheter le logement à la holding, ce qui déclenche l'imposition de la plus-value dans la société et des frais d'acquisition, ou conserver le logement dans la holding en acceptant le coût fiscal. Le choix dépend de la valeur du bien, de sa durée de détention et des projets du dirigeant. Un expert-comptable doit chiffrer chaque scénario avant toute décision, d'autant qu'un rachat par le dirigeant à un prix inférieur au marché serait lui-même requalifié.
Quelles erreurs éviter ?
- Croire que la holding finance la résidence principale « sans impôt » : l'impôt est seulement déplacé, et souvent alourdi.
- Occuper gratuitement un bien de la holding.
- Oublier la perte de l'exonération de plus-value à la revente.
- Fixer un loyer symbolique : il ne fait pas disparaître l'acte anormal de gestion.
- Agir sans conseil : les montages entre un dirigeant et sa société sont surveillés par l'administration.
Les structures adaptées à chaque projet immobilier sont comparées dans notre guide pour créer une société pour acheter un bien immobilier, et l'occupation gratuite dans celui sur la mise à disposition gratuite d'un logement via une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 109, 111, 145, 150 U et 216 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — Revenus distribués, avantages occultes — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}