Valorisation d'une SCI : méthodes et exemple chiffré
- La valeur d'une SCI correspond en pratique à son actif net réévalué : valeur de marché des biens et trésorerie, moins les dettes.
- Les comptes courants d'associés sont déduits de la valeur des parts et transmis séparément à leur valeur nominale.
- Une décote pour faible liquidité peut être appliquée si elle est justifiée par des éléments concrets.
- Cette valeur sert de base aux donations, successions, cessions de parts et à l'IFI.


- Le fait : la valeur d'une SCI correspond en pratique à son actif net réévalué : valeur de marché des biens et trésorerie, moins les dettes.
- Les comptes courants : ils sont déduits de la valeur des parts et transmis séparément, à leur valeur nominale.
- Le piège : une décote pour faible liquidité n'est admise que si elle est justifiée par des éléments concrets ; appliquée sans justification, elle expose à un redressement.
Valoriser une SCI, c'est déterminer ce que valent ses parts à une date donnée. Cette valeur sert de base aux donations, aux successions, aux cessions de parts, aux rachats entre associés et à l'IFI. La méthode la plus utilisée part de la valeur réelle des biens de la société et retranche ses dettes. Le cadre de la transmission est présenté dans notre pilier sur la succession et la SCI familiale.
Valeur nominale et valeur réelle des parts ne se confondent pas. La valeur nominale est fixée dans les statuts à la création, par exemple 10 € par part ; elle ne bouge pas. La valeur réelle suit celle des biens et des dettes de la société, et peut être des centaines de fois supérieure. C'est toujours la valeur réelle qui compte pour la fiscalité et les cessions.
{{offre-sci="/composants"}}
Comment calculer l'actif net réévalué ?
- Estimer les biens immobiliers à leur valeur de marché, par comparaison avec des ventes récentes de biens similaires, une estimation d'agence ou d'expert.
- Ajouter la trésorerie et les autres actifs : loyers à recevoir, placements, créances.
- Retrancher les dettes : capital restant dû sur les emprunts, comptes courants d'associés, dettes fournisseurs et fiscales.
- Pour une SCI à l'IS, retrancher l'impôt latent sur la plus-value du bien, puisque l'acquéreur des parts le supportera à la revente.
- Diviser par le nombre de parts pour obtenir la valeur unitaire.
Quels éléments entrent dans la valeur ?
Valorisation des parts de SCI : éléments retenus, octobre 2026
| Élément | Effet sur la valeur des parts |
|---|---|
| Immeubles à leur valeur de marché | Augmente |
| Trésorerie et créances | Augmente |
| Capital restant dû sur les emprunts | Diminue |
| Comptes courants d'associés | Diminue, transmis séparément |
| Impôt latent sur la plus-value, SCI à l'IS | Diminue |
| Décote d'illiquidité justifiée | Diminue, souvent de 10 à 20 % |
Note : méthode de l'actif net réévalué couramment admise par l'administration et les tribunaux ; décote à justifier au cas par cas, notamment par une clause d'agrément ou une position minoritaire.
À retenir : les parts valent les biens, moins les dettes, moins une éventuelle décote justifiée.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une SCI familiale à l'IR
Une SCI à l'IR détient un immeuble estimé 500 000 € et 20 000 € de trésorerie. Il reste 150 000 € d'emprunt, et les parents ont avancé 50 000 € en compte courant. Le capital est divisé en 1 000 parts.
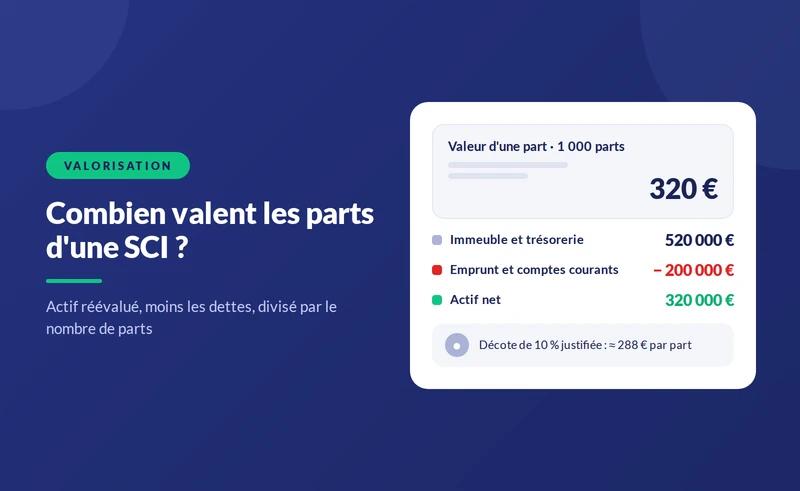
- Actif : 500 000 + 20 000 = 520 000 €.
- Dettes : 150 000 + 50 000 = 200 000 €.
- Actif net : 320 000 €, soit 320 € par part.
- Avec une décote de 10 % justifiée par une clause d'agrément stricte : environ 288 € par part.
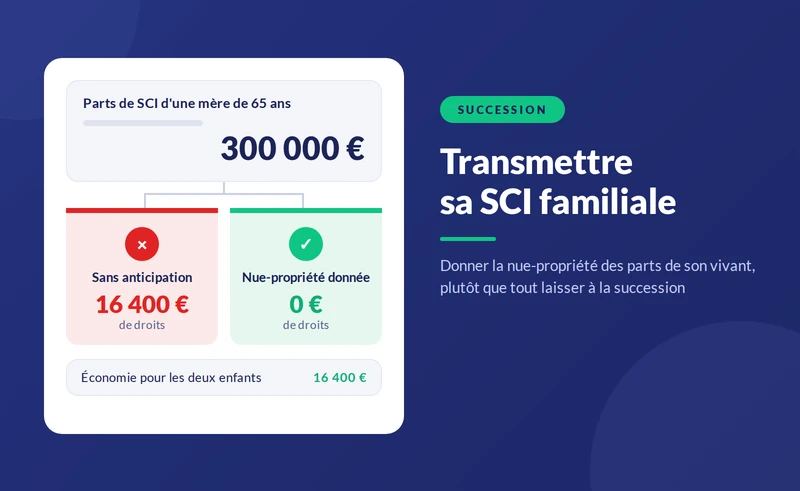
Si les parents donnent 300 parts à chaque enfant, la donation porte sur 96 000 € par enfant sans décote, ou environ 86 400 € avec décote : dans les deux cas, elle reste sous l'abattement de 100 000 € par parent et par enfant si chaque parent donne la moitié. Le compte courant de 50 000 €, lui, reste dans le patrimoine des parents.
Quel effet de l'impôt latent pour une SCI à l'IS ?
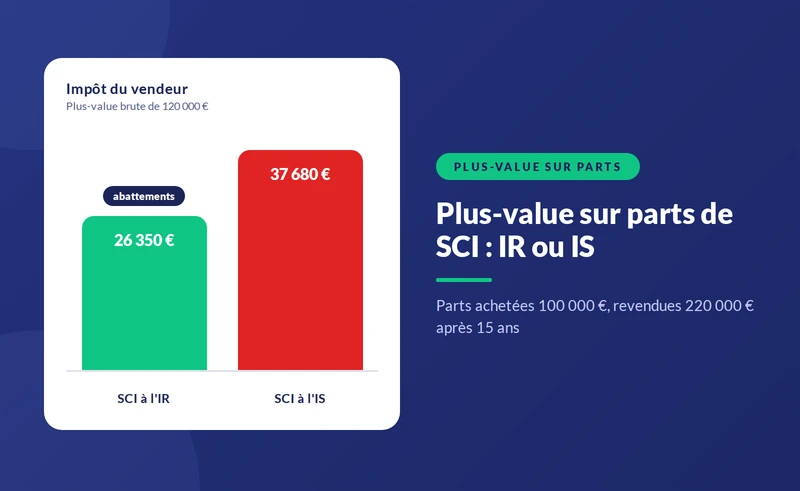
Pour une SCI à l'IS, le bien figure au bilan pour sa valeur nette comptable, souvent très inférieure à sa valeur de marché après des années d'amortissement. À la revente, la société paiera l'impôt sur la différence. Un acquéreur des parts tiendra compte de cette charge future et réduira son prix en conséquence. La valorisation retient donc l'actif net réévalué diminué de l'impôt latent, calculé au taux de l'IS. Sur un immeuble estimé 500 000 € et amorti jusqu'à une valeur nette comptable de 300 000 €, l'impôt latent sur les 200 000 € d'écart dépasse 45 000 €, ce qui réduit d'autant la valeur des parts.
Existe-t-il d'autres méthodes d'évaluation ?
L'actif net réévalué est la méthode de référence pour une SCI patrimoniale, mais d'autres approches existent et peuvent être croisées. La méthode de rendement capitalise les revenus nets de la société à un taux de marché : une SCI qui distribue régulièrement des loyers peut ainsi être valorisée à partir de ce flux. La méthode par comparaison s'appuie sur des cessions de parts de sociétés similaires, rares pour des SCI familiales. Quand plusieurs méthodes donnent des résultats différents, l'expert retient une moyenne pondérée et justifie le poids donné à chacune. Pour une SCI qui détient un seul bien loué nu, l'actif net réévalué reste en pratique la référence.
Quand faut-il faire évaluer une SCI ?
- Lors d'une donation ou d'une succession : la valeur déclarée détermine les droits.
- Lors d'une cession ou d'un rachat de parts : elle fixe le prix et les droits de 5 %.
- Chaque année pour l'IFI, si les associés y sont soumis ; voir notre guide sur l'IFI et la SCI.
- En cas de retrait ou d'exclusion d'un associé : la valeur des parts est fixée d'un commun accord ou, à défaut, par expert (article 1843-4 du Code civil).
- Avant une dissolution, pour anticiper le partage et le boni.
Qui peut évaluer les parts ?
Les associés peuvent s'accorder sur une valeur, appuyée sur des estimations d'agences ou des références de ventes. Pour une transmission importante ou en cas de désaccord, une expertise par un professionnel indépendant, expert immobilier pour les biens et expert-comptable pour les comptes de la société, sécurise la valeur retenue. En cas de litige entre associés sur le prix de cession ou de rachat de parts, le juge peut désigner un expert dont l'évaluation s'impose aux parties. Une valeur documentée et cohérente avec le marché résiste mieux à un contrôle fiscal.
Que risque-t-on en cas de sous-évaluation ?
L'administration peut rectifier la valeur déclarée dans une donation, une succession ou une déclaration d'IFI pendant trois ans en principe, ou six ans dans certains cas. Si l'insuffisance est établie, les droits complémentaires sont dus avec un intérêt de retard de 0,20 % par mois et, selon la gravité, une majoration de 10 % à 80 %. Une valeur appuyée sur une expertise et des références de marché réduit fortement ce risque.
Quelles erreurs éviter ?
- Retenir la valeur nominale des parts au lieu de leur valeur réelle.
- Oublier les comptes courants : ils réduisent la valeur des parts mais sont transmis à part.
- Appliquer une décote automatique sans élément concret qui la justifie.
- Sous-évaluer l'immeuble pour réduire les droits : l'administration dispose de bases de données de ventes et peut rectifier.
- Ignorer l'impôt latent d'une SCI à l'IS dans une cession de parts.
Les droits attachés aux parts sont présentés dans notre guide sur les parts sociales de SCI, la cession dans celui sur la cession de parts de SCI, et la transmission dans notre guide sur la transmission de parts de SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code civil, article 1843-4 : évaluation des droits sociaux — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Guide de l'évaluation des entreprises et des titres de sociétés — consulté le 8 octobre 2026 — impots.gouv.fr
- Légifrance — Code général des impôts, articles 779 et 966 — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}