Résidence principale mise à disposition gratuitement par une SCI
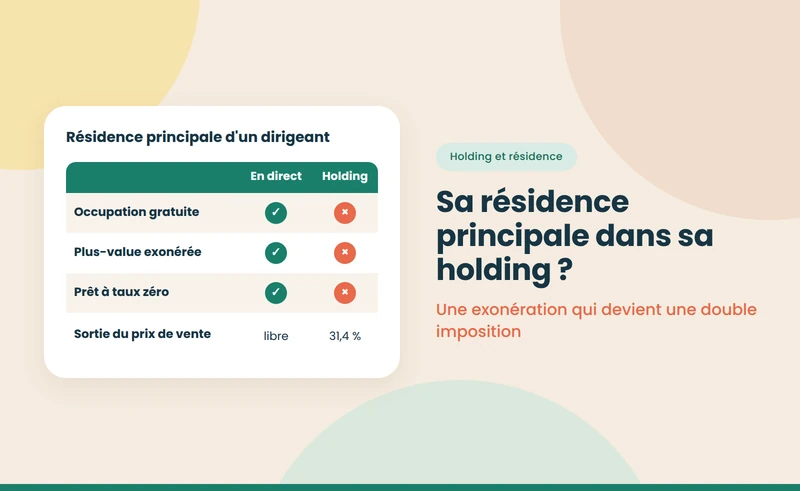
- Une SCI peut loger gratuitement un associé ou un proche si ses statuts ou une décision des associés le prévoient.
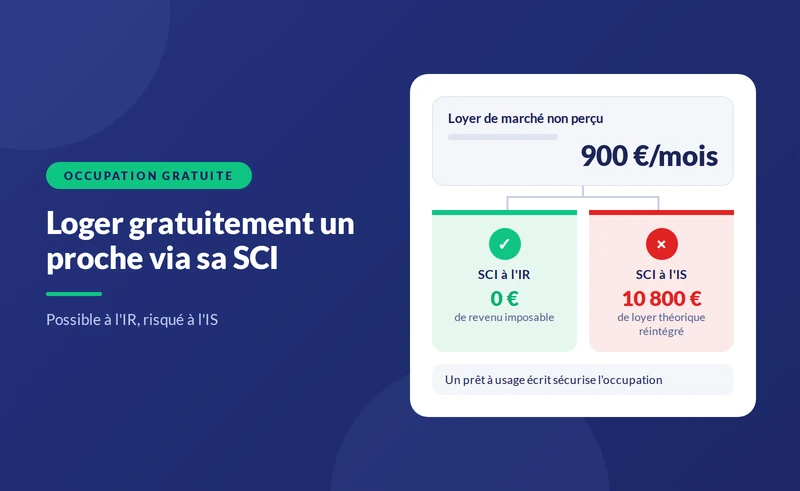
- À l'IR, la mise à disposition gratuite ne crée pas de revenu imposable, mais les charges du logement ne sont pas déductibles.
- À l'IS, l'occupation gratuite peut être requalifiée en acte anormal de gestion, avec réintégration d'un loyer théorique.
- Un prêt à usage écrit sécurise l'occupation et sa restitution.


- Le fait : une SCI peut loger gratuitement un associé ou un proche, si ses statuts ou une décision des associés le prévoient.
- À l'IR : la mise à disposition gratuite ne crée pas de revenu imposable, mais les charges du logement ne sont pas déductibles.
- Le piège : à l'IS, l'occupation gratuite peut être requalifiée en acte anormal de gestion, avec réintégration d'un loyer théorique dans le résultat de la société.
Beaucoup de SCI familiales détiennent la maison où vit l'un des associés, un parent âgé ou un enfant étudiant. Les associés choisissent alors souvent de ne pas réclamer de loyer. C'est possible, mais les conséquences fiscales diffèrent fortement selon le régime de la société, et la situation doit être encadrée par écrit pour éviter les conflits. Le cadre général est présenté dans notre guide sur la SCI et la résidence principale.
Mise à disposition gratuite et bail ne se confondent pas. Avec un bail, l'occupant paie un loyer et bénéficie des protections du locataire. Avec une mise à disposition gratuite, encadrée par un prêt à usage ou une décision des associés, il ne paie pas de loyer et doit restituer le logement à l'échéance prévue ou à la demande de la société, selon les termes convenus.
{{offre-sci="/composants"}}
Qui peut occuper gratuitement le logement ?
- Un associé, le plus souvent celui qui a apporté l'essentiel du financement ou qui gère la société.
- Un proche d'un associé : un enfant étudiant, un parent âgé, un frère ou une sœur.
- Plusieurs associés à tour de rôle, pour une résidence secondaire familiale.
Dans tous les cas, la décision doit être prise par les associés selon les règles des statuts, et non par le seul gérant s'il en est le bénéficiaire.
Quelles conséquences fiscales selon le régime ?
Occupation gratuite d'un logement de SCI : conséquences, octobre 2026
| Point | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Revenu imposable | Aucun | Loyer théorique possible en cas de requalification |
| Charges du logement | Non déductibles | Déduction contestable |
| Intérêts d'emprunt | Non déductibles | Déduction contestable |
| Avantage pour l'occupant associé | Pas d'imposition | Possible revenu distribué |
| Plus-value à la revente | Exonération possible pour l'associé occupant | Imposée sur la valeur nette comptable |
Note : article 15 II du CGI pour les logements dont le propriétaire se réserve la jouissance ; notion d'acte anormal de gestion issue de la jurisprudence pour les sociétés soumises à l'IS.
À retenir : l'occupation gratuite se pratique à l'IR, presque jamais à l'IS.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une maison prêtée à la fille des associés
Des parents logent leur fille dans une maison détenue par leur SCI à l'IR. Le loyer de marché serait de 900 € par mois ; la taxe foncière et l'assurance coûtent 1 800 € par an, et les intérêts d'emprunt 2 500 €.
- À l'IR, sans loyer : aucun revenu imposable ; les 4 300 € de charges et d'intérêts ne sont déductibles d'aucun revenu. Les parents financent la SCI par des avances en compte courant.
- À l'IS, sans loyer : l'administration pourrait réintégrer un loyer théorique de 10 800 € par an dans le résultat de la société, et considérer l'avantage comme un revenu distribué.
- Avec un loyer de marché à l'IR : 10 800 € de revenus fonciers, moins 4 300 € de charges, soit 6 500 € imposables chez les associés ; la fille paie un loyer, éventuellement compensé par une aide familiale.
Pour cette famille, la SCI à l'IR avec occupation gratuite reste la solution la plus simple, tant qu'elle accepte de ne déduire aucune charge.
Comment encadrer l'occupation ?
- Prévoir la mise à disposition dans l'objet social des statuts.
- Prendre une décision des associés qui désigne l'occupant, la durée et les conditions.
- Signer un prêt à usage, aussi appelé commodat, qui fixe la restitution du logement.
- Répartir les charges entre la SCI, qui paie les charges de propriétaire, et l'occupant, qui paie les charges courantes.
- Assurer le logement : la SCI comme propriétaire, l'occupant pour ses biens et sa responsabilité.
Que se passe-t-il entre associés ?
Quand un seul associé occupe gratuitement le logement, les autres financent indirectement son hébergement : ils supportent leur part des charges et renoncent à un loyer. Ce déséquilibre est accepté dans un cadre familial, mais il peut devenir une source de conflit en cas de séparation, de succession ou de désaccord. Pour l'éviter, les associés peuvent convenir que l'occupant prend seul en charge certaines dépenses, comme la taxe foncière, ou qu'il verse une indemnité d'occupation modérée. Ces règles, consignées par écrit, protègent toutes les parties. La gestion des désaccords est présentée dans notre pilier sur la gestion d'une SCI.
Peut-on demander un loyer réduit plutôt qu'aucun loyer ?
Oui, mais à l'IR, un loyer nettement inférieur au marché expose à une limitation de la déduction des charges : l'administration peut considérer que la SCI se réserve en partie la jouissance du bien et refuser la déduction de tout ou partie des dépenses. Un loyer modéré mais cohérent avec l'état et la situation du logement est en revanche admis. À l'IS, un loyer minoré constitue un manque à gagner pour la société, que l'administration peut réintégrer comme pour une occupation gratuite. Le plus simple reste donc de choisir clairement entre une occupation gratuite, sans déduction, et une location au prix du marché, avec déduction.
L'occupation gratuite peut-elle être une donation ?
L'avantage consenti à un proche qui occupe gratuitement un logement pourrait, dans certains cas, être analysé comme une libéralité, notamment au moment de la succession, lorsqu'il faut apprécier l'égalité entre héritiers. La jurisprudence considère en général que la simple mise à disposition gratuite d'un logement n'est pas une donation rapportable, sauf intention libérale caractérisée. Le risque existe surtout lorsqu'un seul enfant est logé pendant de longues années sans contrepartie. Le notaire peut aider à documenter l'intention des associés et à prévoir une compensation pour les autres héritiers.
Que se passe-t-il à la revente ?
À l'IR, l'associé qui occupe le logement comme résidence principale au jour de la vente peut bénéficier de l'exonération de plus-value sur sa quote-part ; les autres associés sont imposés selon le régime de droit commun, avec abattements pour durée de détention. Un proche occupant qui n'est pas associé ne fait bénéficier personne de l'exonération. À l'IS, la plus-value est imposée sur la valeur nette comptable, sans exonération. Le choix du régime est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Quelles erreurs éviter ?
- Loger gratuitement un associé dans une SCI à l'IS.
- Déduire les charges d'un logement occupé gratuitement à l'IR.
- Ne rien écrire : sans prêt à usage, la restitution du logement devient incertaine.
- Laisser le gérant décider seul d'une occupation dont il bénéficie.
- Oublier l'équité entre les associés et entre les héritiers.
L'achat d'une maison destinée à être habitée par les associés est détaillé dans notre guide sur l'achat d'une maison en SCI pour y habiter. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 15 et 150 U — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code civil, articles 1875 et suivants : du prêt à usage — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}