Acheter une maison en SCI pour y habiter : est-ce possible ?
- Une SCI peut acheter une maison et la mettre à disposition de ses associés si les statuts le prévoient.
- Le montage se fait presque toujours avec une SCI à l'IR, l'IS étant inadapté à une occupation sans loyer.
- Sans loyer, la SCI à l'IR n'a pas de revenu imposable mais ne peut déduire aucune charge.
- L'intérêt de ce montage est familial et successoral, pas fiscal.
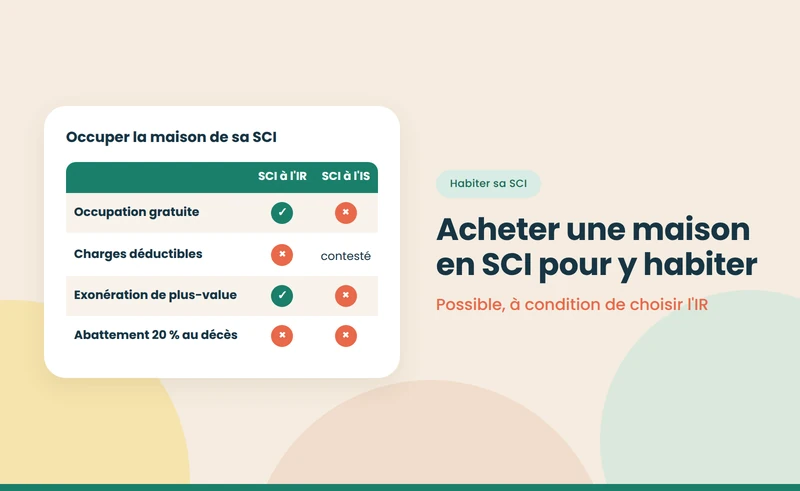


- Le fait : oui. Une SCI peut acheter une maison et la mettre à disposition de ses associés pour qu'ils y vivent, si les statuts le prévoient.
- La règle : le montage se fait presque toujours avec une SCI à l'IR. Sans loyer, la SCI n'a pas de revenu, mais ne peut déduire aucune charge.
- Le piège : avec une SCI à l'IS, l'occupation gratuite par un associé peut être remise en cause, et la plus-value de revente n'est jamais exonérée.
Acheter sa maison via une SCI sert surtout à organiser la propriété à plusieurs et à préparer la transmission aux enfants. Ce n'est pas un montage fiscalement avantageux pour une résidence principale : il fait perdre certains abattements et ajoute des formalités. Les étapes d'achat sont décrites dans notre pilier pour monter une SCI avant d'acheter.
Habiter la maison de sa SCI ne fait pas de vous le propriétaire du logement. Vous êtes associé d'une société propriétaire, qui vous autorise à l'occuper. Cette distinction compte à chaque étape : financement, assurance, succession, revente.
{{offre-sci="/composants"}}
Pour qui ce montage est-il pertinent ?
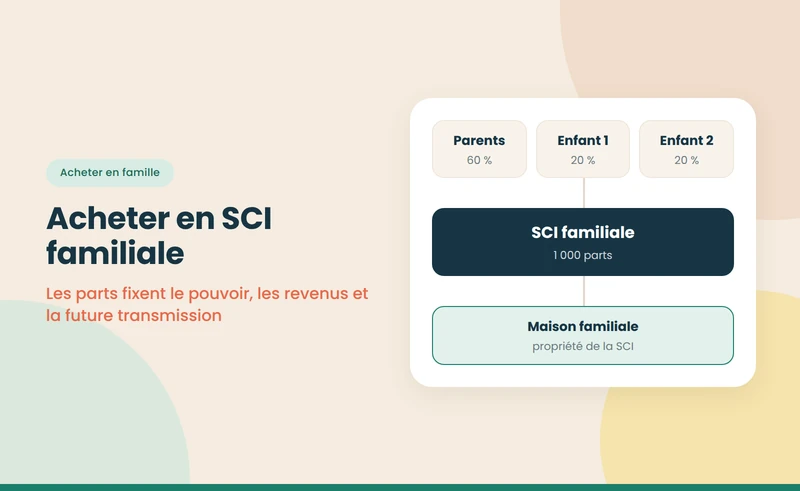
- Les couples non mariés : les statuts organisent la répartition des parts, la sortie en cas de séparation et la protection du survivant, ce que l'indivision fait mal.
- Les familles recomposées : la SCI fixe les droits de chacun et évite que les enfants d'une première union imposent la vente au conjoint survivant.
- Les parents qui financent l'achat de leur enfant : leur participation est encadrée, documentée et transmissible.
- Les familles qui veulent transmettre : les parts se donnent progressivement aux enfants, dettes déduites.
Pour un couple marié sans projet de transmission particulier, l'achat en direct reste généralement plus simple et fiscalement plus favorable.
Quelles conditions pour habiter la maison de sa SCI ?
- Des statuts adaptés : l'objet social doit prévoir la mise à disposition des biens aux associés.
- Une décision claire : gratuité ou loyer, durée, répartition des charges courantes, entretien.
- Le bon régime : rester à l'IR, l'IS étant inadapté à une occupation sans loyer.
- Un financement au nom de la SCI : emprunt contracté par la société, souvent avec la caution des associés.
- Une assurance adaptée : la SCI assure le bâtiment comme propriétaire, les occupants leurs biens et leur responsabilité.
Habiter la maison de sa SCI : effets selon le régime, octobre 2026
| Point | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Occupation gratuite | Possible, charges non déductibles | Risquée, peut être requalifiée |
| Occupation avec loyer | Revenus fonciers chez les associés | Recette de la société |
| Plus-value à la revente | Exonération possible pour l'associé qui y réside | Toujours imposée |
| Abattement de 20 % à la succession | Non | Non |
Note : exonération de la résidence principale prévue à l'article 150 U du CGI, à confirmer selon la situation de chaque associé ; abattement de 20 % de l'article 764 bis réservé à la détention directe.
À retenir : pour y habiter, la SCI se choisit à l'IR et pour des raisons familiales.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une maison de 350 000 € pour un couple et ses enfants
Un couple non marié achète via une SCI à l'IR une maison de 350 000 €, à parts égales, et l'occupe gratuitement.
- Le coût de structure : environ 250 à 300 € à la création, puis une déclaration 2072 annuelle sans résultat imposable.
- La protection : les statuts prévoient l'agrément des héritiers de chacun, ce qui permet au survivant de racheter les parts plutôt que de partager la maison avec eux. Un testament complète le dispositif.
- La transmission : chaque parent pourra donner des parts aux enfants, dettes de la SCI déduites, dans la limite de 100 000 € par enfant tous les quinze ans sans droits.
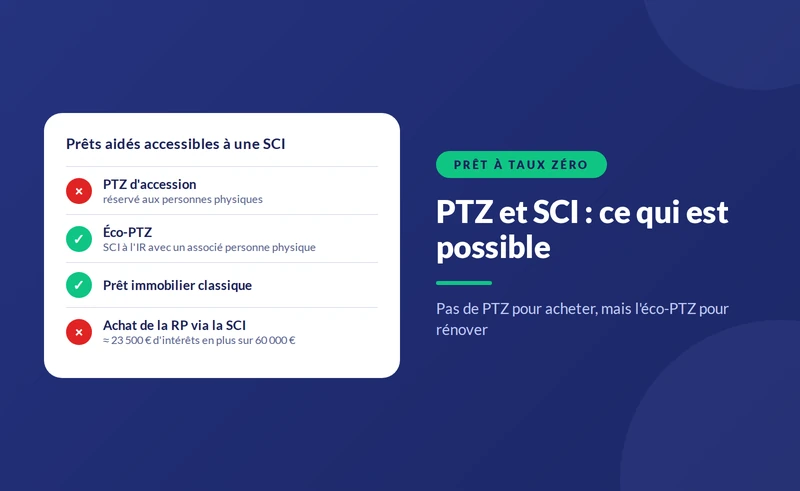
- Le prix : pas de prêt à taux zéro, pas d'abattement de 20 % à la succession, pas d'abattement de 30 % à l'IFI.
Comment la banque finance-t-elle une maison en SCI ?
La SCI emprunte en son nom, mais la banque analyse la situation des associés comme pour un achat en direct : revenus, crédits en cours, taux d'endettement plafonné en général à 35 %. Comme le bien est occupé par les associés, aucun loyer n'est retenu pour couvrir l'échéance : ce sont leurs revenus personnels qui doivent la supporter. Les associés se portent généralement caution et souscrivent une assurance emprunteur selon une quotité. Le financement est détaillé dans notre pilier sur l'emprunt d'une SCI familiale.
Qui paie les charges de la maison ?
Quand les associés occupent la maison gratuitement, la répartition des charges doit être claire. Les charges de propriétaire, taxe foncière, assurance du bâtiment, gros travaux et remboursement du prêt, incombent à la SCI, qui les finance par les avances de ses associés. Les charges d'occupant, électricité, eau, chauffage, entretien courant, assurance habitation, sont payées directement par les occupants. Les avances faites à la SCI s'inscrivent en compte courant au nom de chaque associé, ce qui garde une trace de qui a financé quoi, utile en cas de séparation ou de succession.
Faut-il prévoir un loyer ?
Ce n'est pas obligatoire à l'IR. Un loyer peut pourtant être utile : il rend les charges de la maison déductibles, équilibre la situation entre un associé occupant et un associé non occupant, et alimente la trésorerie de la SCI pour rembourser l'emprunt. En contrepartie, il est imposé en revenus fonciers chez les associés. Le choix dépend de la composition de la SCI : entre conjoints qui occupent tous les deux la maison, la gratuité est la règle ; entre frère et sœur dont un seul habite le bien, un loyer est souvent plus équitable.
Que se passe-t-il en cas de séparation ?
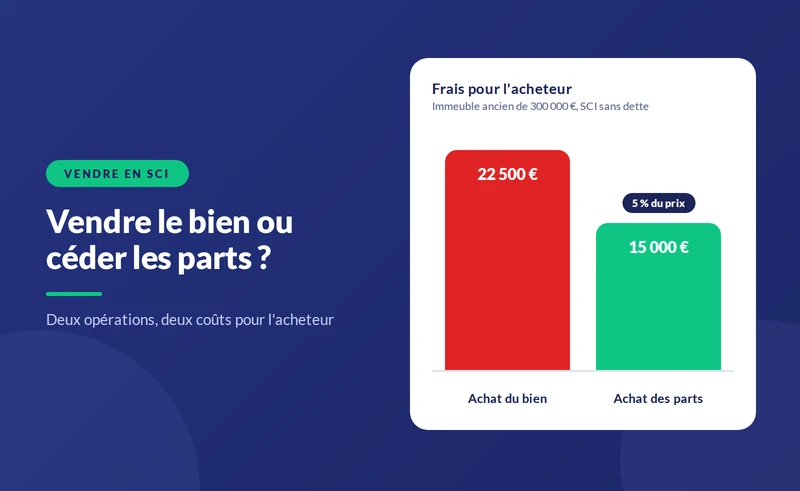
La SCI continue d'exister : chacun reste associé à hauteur de ses parts. L'un peut racheter les parts de l'autre, avec un droit d'enregistrement de 5 % du prix, ou la maison peut être vendue pour partager le produit après remboursement du prêt. Si celui qui reste dans la maison l'occupe seul, les associés peuvent prévoir qu'il verse un loyer à la SCI, ce qui compense l'autre associé. Une clause de sortie, prévue dès la création, évite que la séparation ne paralyse la société. Les règles propres au couple sont détaillées dans notre guide pour acheter en SCI en couple.
Et à la revente de la maison ?
À l'IR, chaque associé est imposé sur sa quote-part de plus-value selon le régime des particuliers. Celui qui occupait la maison comme résidence principale au jour de la vente peut bénéficier de l'exonération ; un associé qui n'y habitait pas, un parent par exemple, est imposé sur sa quote-part avec les abattements pour durée de détention. À l'IS, la plus-value est calculée sur la valeur nette comptable et taxée à l'impôt sur les sociétés, sans exonération possible, puis la distribution du prix supporte 31,4 %. C'est la raison principale pour laquelle une maison habitée par ses associés reste presque toujours dans une SCI à l'IR.
Quelles erreurs éviter ?
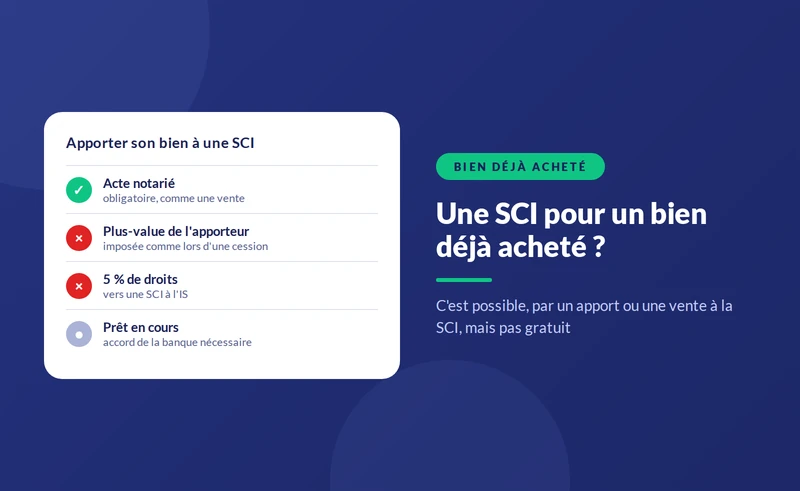
- Signer le compromis avant de créer la SCI : l'apport ultérieur de la maison coûte des droits et peut déclencher une plus-value.
- Opter pour l'IS : l'occupation gratuite devient risquée et la plus-value n'est plus exonérable.
- Oublier la clause d'agrément : les héritiers d'un associé pourraient devenir associés du survivant.
- Ne pas documenter les apports : sans compte courant, il devient difficile de rembourser équitablement chacun en cas de séparation.
- Ignorer les avantages perdus : prêt à taux zéro, abattement de 20 % à la succession et de 30 % à l'IFI.
Les avantages perdus par rapport à une détention directe sont détaillés dans notre guide sur la SCI et la résidence principale, et l'occupation gratuite dans celui sur la mise à disposition gratuite d'un logement via une SCI. Pour un dirigeant, voir aussi notre guide sur l'achat de sa résidence principale avec une holding. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code général des impôts, articles 150 U et 764 bis — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code civil, articles 1845 à 1870-1 : de la société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}