Vente d'une SCI ou d'un bien détenu en SCI : que choisir ?
- Une SCI peut vendre son bien, ou ses associés peuvent céder leurs parts, deux opérations aux coûts et à la fiscalité différents.
- L'acheteur paie environ 7 à 8 % de frais pour un immeuble ancien, contre 5 % de droits sur le prix des parts.
- L'acheteur de parts reprend la société avec son passif et, à l'IS, l'impôt latent sur la plus-value du bien.
- Pour une SCI à l'IS, la cession de parts évite au vendeur la double imposition de la plus-value puis de la distribution.


- Le fait : on peut vendre le bien détenu par la SCI, ou vendre les parts de la SCI elle-même. Les deux opérations n'ont ni le même coût ni la même fiscalité.
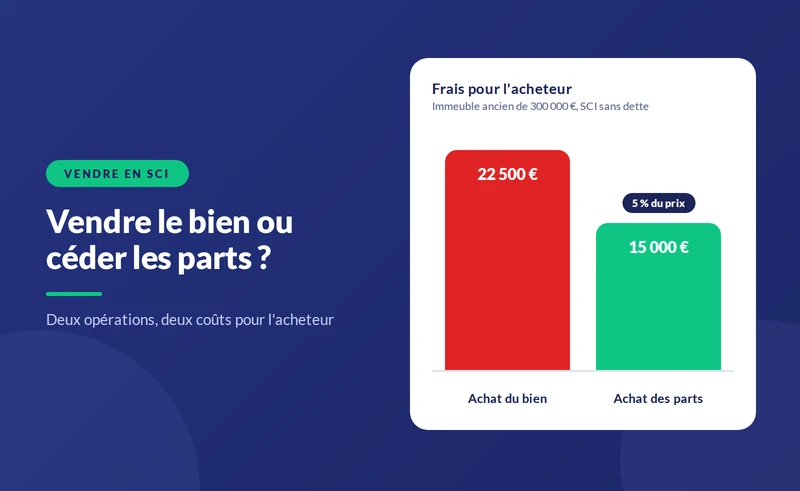
- Le coût pour l'acheteur : environ 7 à 8 % de frais d'acquisition pour un immeuble ancien, contre 5 % de droits sur le prix des parts.
- Le piège : l'acheteur de parts reprend la société avec ses dettes, ses éventuels litiges et, à l'IS, l'impôt latent sur la plus-value du bien. Il négocie le prix en conséquence.
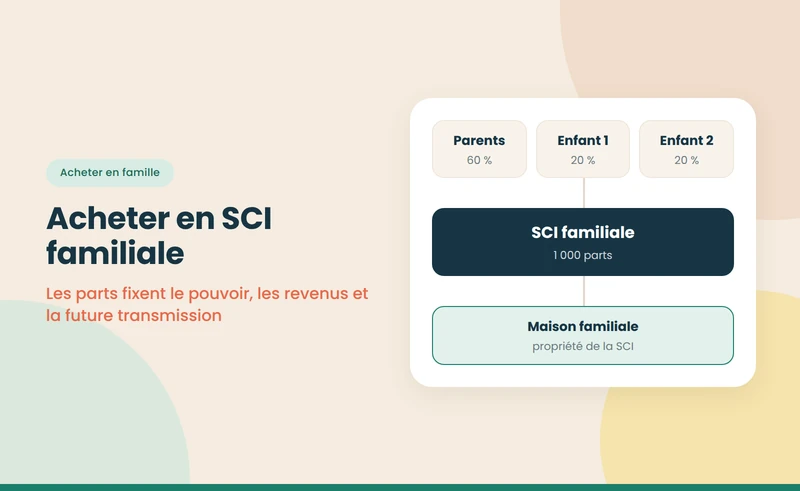
Vendre « sa SCI » recouvre deux opérations. La vente du bien laisse la société en place, qui encaisse le prix et peut être dissoute ensuite. La cession des parts transfère la société entière à un nouvel associé, le bien restant à son actif. Le choix dépend du régime fiscal de la SCI et des attentes de l'acheteur. Le cadre familial est présenté dans notre pilier sur la SCI familiale.
Un acheteur immobilier classique préfère presque toujours acheter le bien : il sait ce qu'il acquiert et obtient plus facilement un prêt. La cession de parts intéresse surtout les associés existants, un membre de la famille ou un investisseur averti qui accepte de reprendre une société avec son historique.
{{offre-sci="/composants"}}
Vendre le bien ou les parts : quelles différences ?
Vente du bien ou cession des parts d'une SCI, octobre 2026
| Critère | Vente du bien | Cession des parts |
|---|---|---|
| Frais pour l'acheteur | Environ 7 à 8 % dans l'ancien | 5 % du prix des parts |
| Plus-value, SCI à l'IR | Plus-value des particuliers, chez les associés | Plus-value des particuliers, chez le cédant |
| Plus-value, SCI à l'IS | IS sur la valeur nette comptable, puis taxation à la distribution | Plus-value sur titres du cédant, 31,4 % |
| Passif de la société | Reste dans la SCI | Repris par l'acheteur des parts |
| Formalités | Acte notarié | Acte de cession, agrément, enregistrement, greffe |
| Financement de l'acheteur | Prêt immobilier classique | Prêt plus difficile à obtenir |
Note : article 726 du CGI pour les droits de 5 % sur les parts de sociétés à prépondérance immobilière ; régimes de plus-value des articles 150 U et 150-0 A du CGI.
À retenir : à l'IS, la cession de parts évite la double imposition du vendeur, mais l'acheteur en tient compte dans le prix.
{{livre-blanc-guide-sci="/composants"}}
Exemple : un immeuble de 300 000 € dans une SCI à l'IR
- Vente du bien : l'acheteur paie environ 22 500 € de frais en plus du prix. Les associés déclarent leur quote-part de plus-value, avec les abattements pour durée de détention.
- Cession des parts : en l'absence de dette, l'acheteur paie 15 000 € de droits, soit 5 %. Le régime de plus-value du cédant reste celui des particuliers, sur le prix des parts.
L'économie de 7 500 € de frais peut convaincre un acheteur, à condition qu'il accepte de reprendre la société et ses obligations. Si la SCI est endettée, les droits de 5 % portent sur le prix des parts, qui tient compte de la dette : l'écart avec la vente du bien est alors encore plus important.
Comment est fixé le prix des parts ?
Le prix des parts se calcule à partir de l'actif net de la SCI : la valeur de marché de ses biens, plus sa trésorerie, moins ses dettes, dont le capital restant dû sur l'emprunt et les comptes courants des associés. Une SCI qui détient un immeuble de 300 000 € avec 120 000 € d'emprunt a ainsi un actif net de 180 000 €. Pour une SCI à l'IS, l'acheteur déduit en plus l'impôt latent sur la plus-value du bien, puisqu'il le paiera à la revente : si la valeur nette comptable du bien est de 150 000 €, l'impôt latent sur les 150 000 € d'écart peut dépasser 30 000 € et réduire d'autant le prix. Les méthodes sont détaillées dans notre guide sur la valorisation d'une SCI.
Qui décide de vendre le bien ?
La vente du bien d'une SCI dépasse les pouvoirs ordinaires du gérant. Elle suppose une décision des associés, prise selon les majorités prévues par les statuts, à l'unanimité à défaut de clause. Le procès-verbal autorisant la vente, avec le prix minimum et le nom du gérant chargé de signer, est remis au notaire et annexé à l'acte. Un associé minoritaire opposé à la vente peut donc la bloquer si les statuts exigent l'unanimité ; d'où l'intérêt de prévoir une majorité qualifiée dès la création.
Faut-il rembourser le prêt avant de vendre ?
Si la SCI vend son bien, le prêt immobilier qui le finançait devient en général exigible : le notaire rembourse la banque sur le prix de vente, avant de verser le solde à la société. Des indemnités de remboursement anticipé peuvent s'appliquer, selon l'offre de prêt ; pour un prêt consenti à une société, elles ne sont pas toujours plafonnées comme pour un particulier. Si ce sont les parts qui sont cédées, le prêt reste en place dans la SCI, mais le contrat prévoit souvent une clause de changement de contrôle permettant à la banque d'exiger le remboursement ou de nouvelles garanties. Il faut donc lire l'offre de prêt avant de choisir entre les deux opérations.
Comment la plus-value est-elle déclarée à la vente du bien ?
Pour une SCI à l'IR, c'est le notaire qui calcule et prélève l'impôt sur la plus-value au moment de la vente, pour le compte de chaque associé, à partir du formulaire prévu pour les sociétés immobilières. Chaque associé bénéficie des abattements correspondant à la durée de détention du bien par la SCI. Pour une SCI à l'IS, la plus-value s'intègre au résultat de l'exercice de la vente et est taxée à l'IS ; elle n'est pas prélevée par le notaire. Le calcul détaillé figure dans notre guide sur la plus-value sur cession de parts, pour le cas où ce sont les parts qui sont vendues.
Que fait-on de la SCI après la vente du bien ?
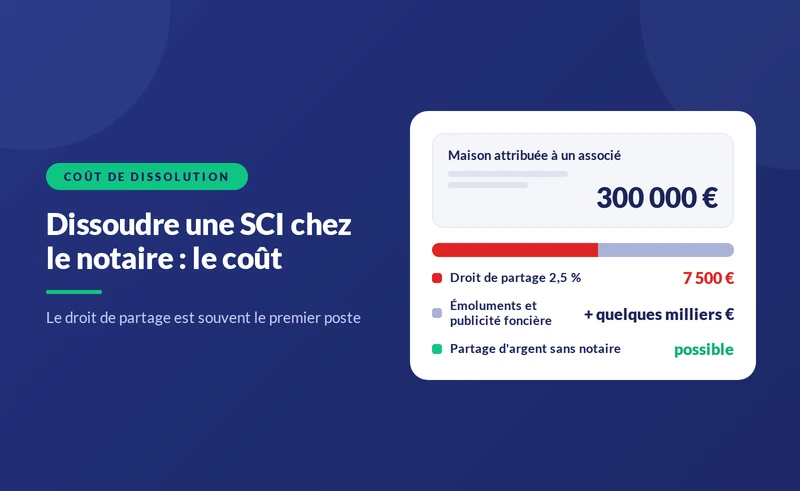
Elle peut conserver le prix pour racheter un autre bien, rembourser les comptes courants des associés, ou être dissoute et liquidée. La dissolution permet de répartir le solde entre associés, avec un droit de partage de 2,5 % sur l'actif net partagé ; à l'IS, le boni de liquidation est en outre taxé comme un dividende. Les étapes sont décrites dans notre pilier sur la dissolution d'une SCI.
Quelles garanties prévoir dans une cession de parts ?
- Une garantie de passif : le cédant s'engage à indemniser l'acheteur si une dette antérieure à la cession apparaît, comme un impôt ou une facture de travaux.
- Un audit préalable : statuts, comptes, contrats de prêt, baux en cours et état du bien.
- Une déclaration sur les litiges : procédures avec un locataire, un voisin ou la copropriété.
- Le sort des comptes courants : remboursés par la SCI ou rachetés par l'acheteur, selon l'acte.
Quelles erreurs éviter ?
- Vendre sans décision des associés : l'acte peut être contesté et le notaire refusera de signer.
- Céder des parts sans garantie de passif : l'acheteur peut se retourner contre le vendeur en cas de dette cachée, ou refuser la vente.
- Oublier l'impôt latent à l'IS : il pèse sur le prix que l'acheteur acceptera de payer pour les parts.
- Ignorer le prêt en cours : la vente du bien rend souvent le prêt exigible, avec des indemnités possibles.
- Dissoudre trop vite : si les associés veulent réinvestir, conserver la SCI évite de recréer une société.
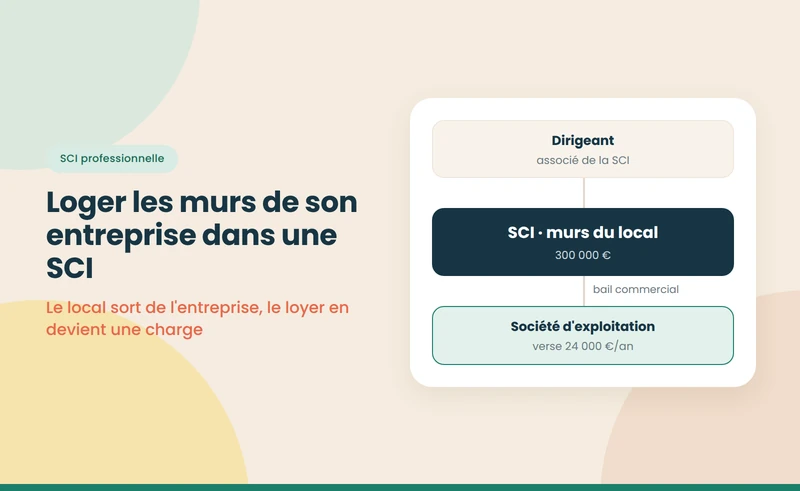
La procédure de cession est détaillée dans notre guide sur la cession de parts de SCI, et l'option pour l'IS, qui change la fiscalité de sortie, dans notre guide sur l'option pour l'IS. Si la SCI détient les murs de l'entreprise, voir notre guide sur la SCI professionnelle. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 150 U, 150-0 A et 726 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1852 et 1861 à 1866 — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}