SCI familiale : fonctionnement, avantages, inconvénients et fiscalité
- Une SCI familiale est une SCI ordinaire réunissant des associés d'une même famille, sans statut juridique ni fiscalité propres.
- Elle permet de transmettre le patrimoine par donations successives de parts, dont la valeur tient compte des dettes de la société.
- Chaque parent peut donner jusqu'à 100 000 € par enfant sans droits, un abattement qui se reconstitue tous les quinze ans.
- Ses inconvénients tiennent à la responsabilité indéfinie des associés, au formalisme annuel et à la perte de l'abattement de 20 % sur la résidence principale à la succession.
- Par défaut à l'IR, la SCI familiale peut opter pour l'IS, une option qui devient irrévocable après le cinquième exercice.
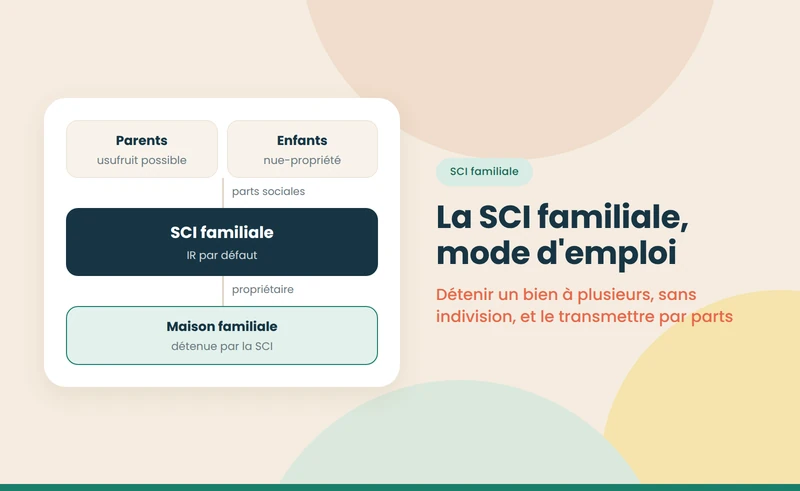


- Le fait : une SCI familiale est une SCI ordinaire dont les associés sont membres d'une même famille. Elle n'a ni statut juridique ni fiscalité propres.
- L'atout : elle permet de donner des parts progressivement, dettes déduites, en utilisant l'abattement de 100 000 € par parent et par enfant renouvelable tous les 15 ans.
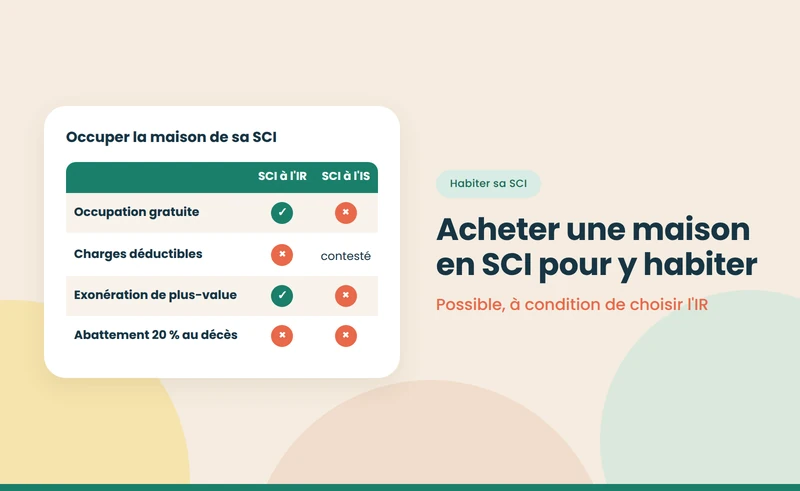
- Le piège : loger gratuitement un membre de la famille prive la SCI à l'IR de toute déduction de charges, et l'abattement de 20 % sur la résidence principale ne joue pas à la succession quand le logement appartient à la société.
Une SCI familiale réunit des associés d'une même famille, parents, enfants, frères et sœurs ou conjoints, pour détenir un patrimoine immobilier. Elle relève par défaut de l'impôt sur le revenu et sert d'abord à organiser la gestion à plusieurs et la transmission du bien. Elle ne réduit pas l'impôt annuel par elle-même. Le cadre commun à toutes les SCI figure sur notre page de référence sur la SCI, sa création et sa gestion.
« SCI familiale » n'est pas une catégorie juridique : le Code civil ne la mentionne pas. Le terme désigne un usage. Les seules SCI au régime réellement distinct sont celles de construction-vente ou d'attribution, présentées dans notre guide sur les types de SCI. Une SCI familiale suit donc exactement les règles de la société civile : deux associés minimum, responsabilité indéfinie, statuts libres.
{{offre-sci="/composants"}}
Comment fonctionne une SCI familiale ?
Elle fonctionne comme toute SCI : un gérant, souvent un parent, administre le bien ; les associés votent les décisions importantes selon les statuts ; la société dépose chaque année sa déclaration. Ce sont les statuts qui font la différence. Bien rédigés, ils permettent aux parents de garder la main tout en transmettant des parts : gérance statutaire, droits de vote renforcés, clause d'agrément pour écarter un associé extérieur à la famille, règles de rachat en cas de départ.
Les situations familiales les plus fréquentes ont leurs propres règles :
- Acheter avec ses parents : répartition des parts et qualification de l'aide financière sont détaillées dans notre guide pour créer une SCI avec ses parents pour acheter une maison.
- Acheter en couple : le régime matrimonial ou le PACS change le sort des parts ; voir notre guide pour acheter en SCI en couple.
- Associer un enfant mineur : son entrée suppose l'intervention de ses représentants légaux et, pour certains actes, du juge ; voir notre guide sur la SCI avec un enfant mineur.
- Choisir un nom : la dénomination doit être disponible et durable ; notre liste d'idées de noms pour une SCI familiale aide à démarrer.
Faut-il passer par un notaire ?
Ce n'est obligatoire que si un immeuble est apporté à la société, car l'apport doit être publié au service de la publicité foncière. Dans les autres cas, les statuts peuvent être rédigés sous seing privé, avec un accompagnement en ligne. Notre guide pour créer sa SCI chez le notaire ou en ligne compare les deux voies et leurs coûts.
Quelles clauses prévoir dans les statuts d'une SCI familiale ?
Les statuts types conviennent rarement à une famille, parce qu'ils ne règlent ni la place des enfants, ni la sortie d'un associé, ni le sort des parts en cas de séparation. Cinq clauses méritent une attention particulière :
- La gérance : nommer un ou deux parents cogérants, avec des pouvoirs suffisants pour la gestion courante, et prévoir leur remplacement en cas de décès ou d'incapacité.
- Les majorités : réserver aux décisions graves, vente ou emprunt, une majorité renforcée, sans exiger l'unanimité qui donne à chaque associé un droit de blocage.
- L'agrément : soumettre toute entrée d'un tiers, y compris un conjoint ou un héritier, à l'accord des associés, pour garder le bien dans la famille.
- Le démembrement : préciser qui vote, de l'usufruitier ou du nu-propriétaire, sur chaque type de décision, afin d'éviter les conflits après une donation.
- La sortie : fixer une méthode d'évaluation des parts et un droit de rachat prioritaire, pour qu'un associé puisse partir sans paralyser la société.
Ces clauses coûtent peu à la création et évitent des conflits coûteux plus tard : une procédure de retrait judiciaire ou de dissolution pour mésentente se chiffre en milliers d'euros de frais et en années de blocage.
Quels sont les avantages et les inconvénients d'une SCI familiale ?
SCI familiale : avantages et inconvénients, octobre 2026
| Avantages | Inconvénients |
|---|---|
| Transmission progressive des parts, dettes de la SCI déduites de leur valeur | Responsabilité indéfinie des associés sur les dettes sociales |
| Gestion par un gérant, sans unanimité permanente | Formalisme : statuts, comptes, assemblée, déclaration annuelle |
| Clause d'agrément qui garde le bien dans la famille | Pas d'abattement de 20 % sur la résidence principale à la succession, ni de 30 % à l'IFI |
| Sortie d'un associé sans vente forcée du bien | Pas d'aides au logement pour un membre de la famille logé par la SCI |
| Choix possible de l'impôt sur les sociétés | Coût de création et de comptabilité, plus élevé à l'IS |
Note : abattements prévus aux articles 764 bis et 973 du CGI pour la résidence principale détenue en direct ; exclusion des aides personnelles au logement lorsque le logement appartient à un ascendant ou descendant, y compris via une SCI.
À retenir : la SCI familiale se justifie par la transmission et la gouvernance, rarement par l'économie d'impôt annuelle.
L'analyse complète, profil par profil, figure dans notre pilier SCI : avantages et inconvénients, à qui elle convient vraiment.
{{livre-blanc-guide-sci="/composants"}}
Combien une SCI familiale fait-elle gagner sur une transmission ?
Deux parents détiennent, via une SCI, un immeuble estimé 400 000 €, financé par un emprunt dont il reste 200 000 € à rembourser. Ils ont deux enfants.
- En direct : donner le bien revient à transmettre 400 000 €, la dette restant à la charge des parents. Les quatre abattements de 100 000 €, deux parents et deux enfants, sont entièrement consommés.
- Via la SCI : les parts valent l'actif moins la dette, soit 200 000 €. Leur donation n'utilise que la moitié des abattements, sans droits. Les 200 000 € d'abattements restants pourront servir à une nouvelle donation avant l'échéance des quinze ans.
L'administration admet parfois une décote sur la valeur des parts pour tenir compte de leur faible liquidité ; elle n'est jamais acquise d'avance. Une donation de la seule nue-propriété réduit encore la base taxable selon l'âge du donateur. Ces mécanismes, démembrement compris, sont développés dans notre pilier sur la succession et la SCI familiale, et le financement dans celui consacré à l'emprunt d'une SCI familiale.
Quelle fiscalité pour une SCI familiale ?
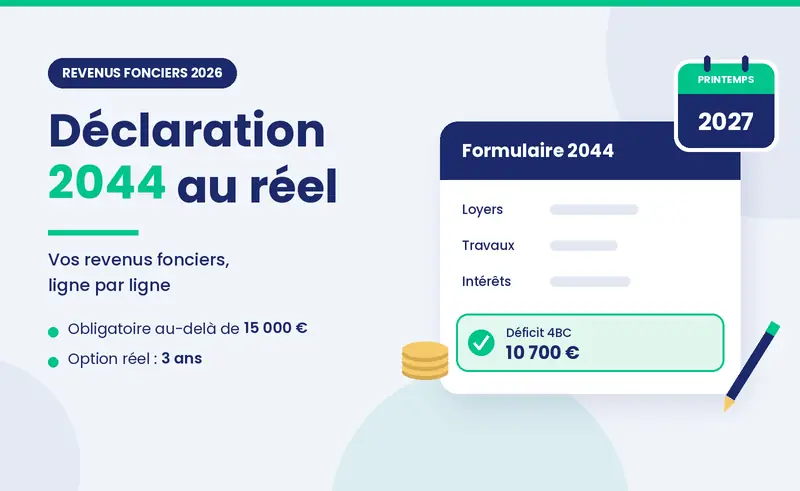
Par défaut, l'IR s'applique : la SCI dépose une déclaration 2072 et chaque associé déclare sa part de loyers nets en revenus fonciers, au barème plus 17,2 % de prélèvements sociaux. Sur option, la SCI paie l'impôt sur les sociétés, à 15 % jusqu'à 42 500 € de bénéfice puis 25 %, après amortissement. Les conditions et les conséquences de ce choix, irrévocable après le cinquième exercice, sont détaillées dans notre guide sur l'option pour l'IS en SCI.
Plusieurs situations font basculer ou compliquent la fiscalité :
- Activité commerciale : location meublée au-delà de 10 % des recettes ou achat-revente habituel ; voir notre guide sur la SCI commerciale et le passage à l'IS.
- TVA : une SCI qui loue nu un logement n'est pas redevable de la TVA, mais certains locaux professionnels ou opérations y donnent lieu ; voir la SCI à l'IS et la TVA.
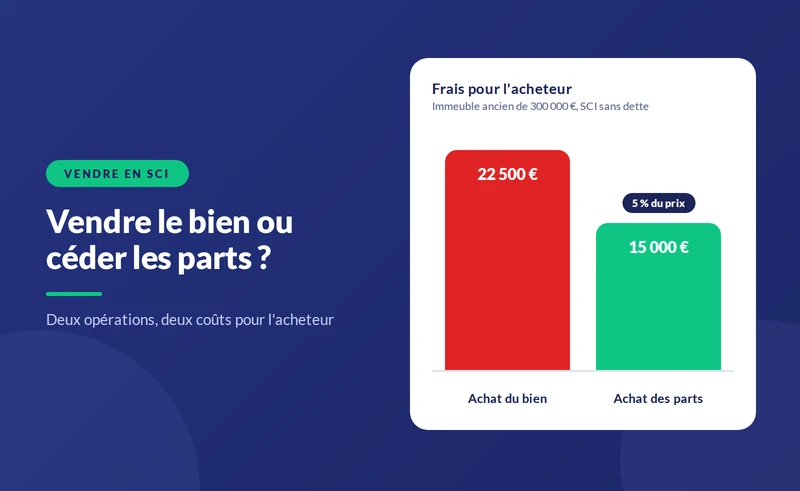
- Revente : vendre le bien ou céder la société ne se taxe pas de la même façon ; voir notre guide sur la vente d'une SCI ou d'un bien détenu en SCI.
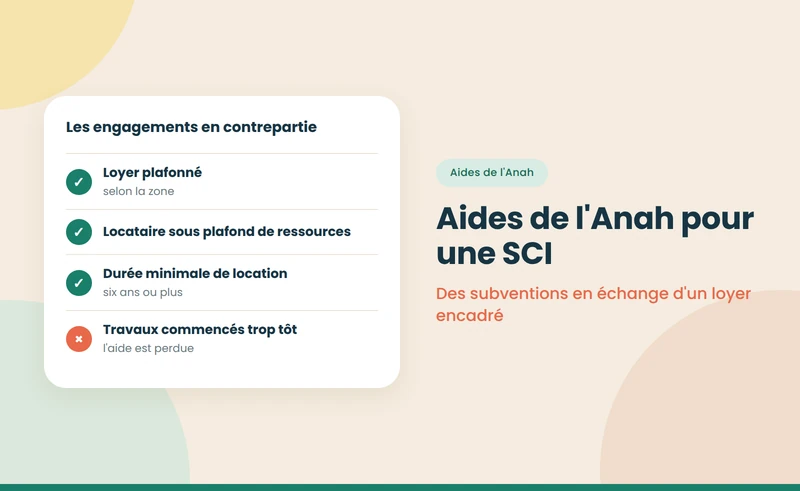
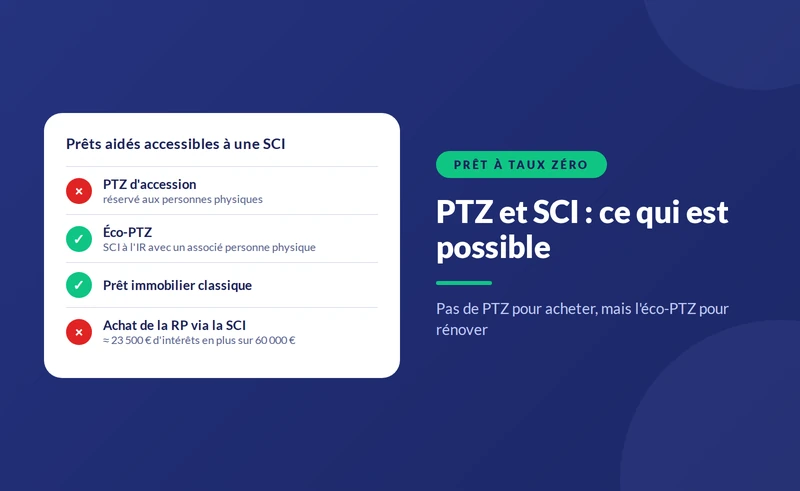
- Travaux : certaines aides restent ouvertes aux sociétés à l'IR ; voir notre guide sur les subventions de l'Anah pour une SCI et celui sur le prêt à taux zéro et la SCI familiale.
Peut-on loger un membre de la famille dans le bien de la SCI ?
Oui, si les statuts le prévoient. Dans une SCI à l'IR, la mise à disposition gratuite ne génère pas de revenu, mais les charges du logement ne sont plus déductibles. Dans une SCI à l'IS, l'occupation gratuite peut être contestée par l'administration, la société renonçant sans contrepartie à un loyer. Un loyer de marché, même versé par un enfant, sécurise le montage.
Quelles alternatives à la SCI familiale ?
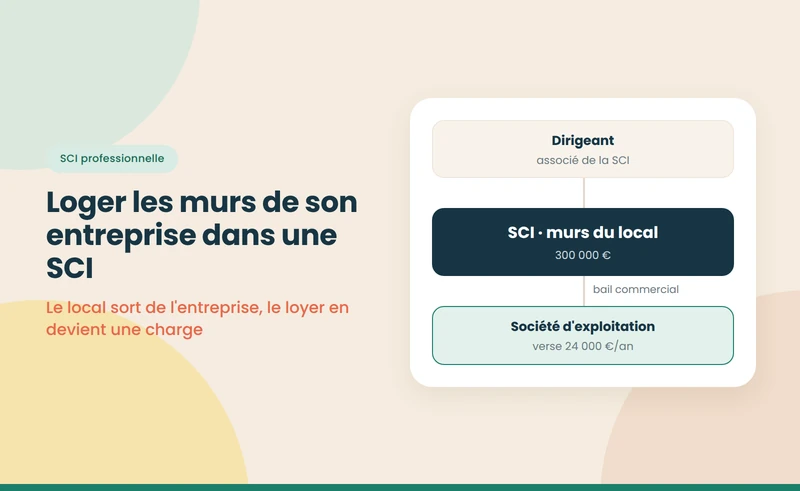
Selon le projet, d'autres structures existent. La SCI professionnelle détient le local d'une entreprise familiale. La holding associée à une SCI sert surtout aux chefs d'entreprise qui réinvestissent leurs bénéfices. Certaines professions libérales exercent en société civile professionnelle ; notre guide SCP ou SCI les distingue. Pour un simple achat à deux sans projet de transmission, l'indivision encadrée par une convention peut suffire. L'arbitrage entre SCI et achat direct relève de notre pilier pour monter une SCI avant d'acheter.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1845 à 1870-1 : de la société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 239, 764 bis, 779 et 973 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Ministère de l'Économie — Société civile immobilière : comment ça marche ? — consulté le 8 octobre 2026 — economie.gouv.fr
{{offre-sci="/composants"}}