Peut-on créer une SCI pour un bien déjà acheté ?
- Un propriétaire peut apporter un bien déjà acheté à une SCI en échange de parts, ou le vendre à la SCI.
- L'apport pur et simple à une SCI à l'IR est exonéré de droits d'enregistrement ; vers une SCI à l'IS, il supporte 5 % de la valeur du bien.
- L'apport et la vente sont traités comme une cession : une plus-value peut être imposable si le bien a pris de la valeur.
- L'opération se justifie surtout pour préparer une transmission ou associer d'autres personnes, rarement pour un gain fiscal immédiat.
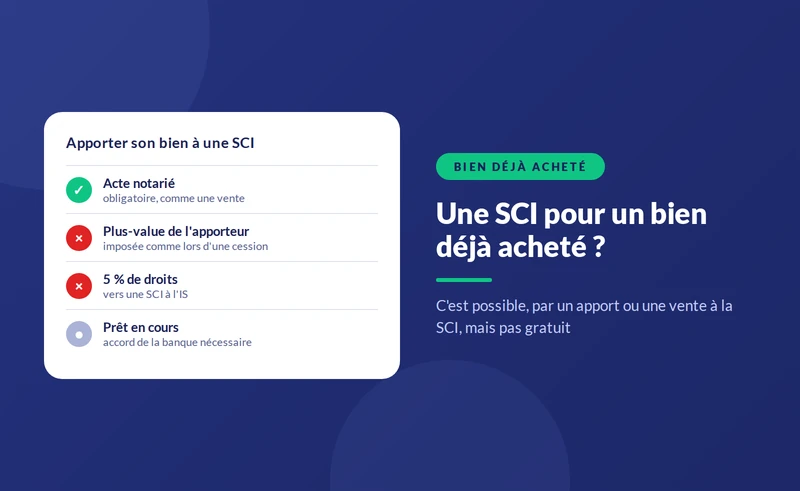


- Le fait : oui. Le propriétaire peut apporter le bien à une SCI en échange de parts, ou le vendre à la SCI.
- Le coût : l'apport pur et simple à une SCI à l'IR est exonéré de droits d'enregistrement proportionnels ; vers une SCI à l'IS, il supporte 5 % de la valeur du bien (article 809 du CGI).
- Le piège : l'apport et la vente sont traités comme une cession : une plus-value peut être imposable si le bien a pris de la valeur depuis l'achat.
Créer une SCI pour un bien déjà acheté est possible, mais l'opération a un coût : acte notarié, publicité foncière, éventuels droits d'enregistrement et, surtout, imposition de la plus-value latente. Elle se justifie quand le propriétaire veut organiser la détention à plusieurs ou préparer une transmission. Elle se justifie rarement pour un simple gain fiscal. L'ordre normal, créer la SCI puis acheter, est décrit dans notre pilier pour monter une SCI avant d'acheter.
Apport et vente ne se confondent pas. Dans un apport, le propriétaire transfère le bien à la SCI et reçoit des parts en échange ; il ne touche pas d'argent. Dans une vente, la SCI paie un prix, souvent financé par un emprunt, et le vendeur encaisse la somme. Les deux opérations ont un régime de droits d'enregistrement différent et produisent des effets distincts sur le patrimoine du propriétaire.
{{offre-sci="/composants"}}
Quelles sont les deux voies possibles ?
- L'apport en nature : le bien entre au capital de la SCI, en échange de parts dont la valeur correspond à celle du bien. Si un emprunt reste dû, la SCI peut le reprendre, ce qui transforme l'apport en apport « à titre onéreux » pour la partie correspondante.
- La vente à la SCI : la société achète le bien au prix du marché, en général avec un prêt bancaire. Le vendeur encaisse le prix, qu'il peut ensuite apporter en compte courant ou utiliser librement.
Dans les deux cas, un acte notarié est obligatoire, car le transfert d'un immeuble doit être publié au service de la publicité foncière.
Combien coûte chaque option ?
Transférer un bien à une SCI : coûts selon l'opération et le régime, octobre 2026
| Opération | Droits d'enregistrement | Plus-value du propriétaire |
|---|---|---|
| Apport pur et simple à une SCI à l'IR | Pas de droits proportionnels ; contribution de sécurité immobilière et frais d'acte en plus | Imposable selon le régime des particuliers |
| Apport à une SCI à l'IS | 5 % de la valeur | Imposable selon le régime des particuliers |
| Apport avec reprise de l'emprunt | Droits de vente sur la partie correspondant à la dette | Imposable |
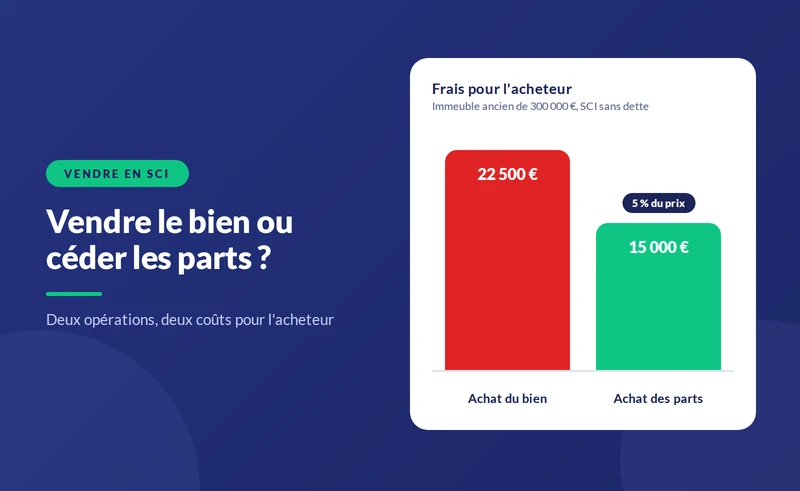
| Vente à la SCI | Droits de mutation, environ 5,8 % dans l'ancien | Imposable selon le régime des particuliers |
Note : article 809 du CGI pour les apports ; droits de mutation à titre onéreux dans l'ancien, variables selon le département ; exonération de la plus-value si le bien est la résidence principale du cédant au jour de la cession, sous conditions.
À retenir : apporter un bien à une SCI à l'IR est la voie la moins chère, mais jamais gratuite.
{{livre-blanc-guide-sci="/composants"}}
Exemple : apporter un appartement acheté il y a huit ans
Un propriétaire a acheté un appartement locatif 200 000 €, frais compris. Huit ans plus tard, il vaut 260 000 € et il reste 100 000 € d'emprunt. Il veut l'apporter à une SCI avec ses enfants pour préparer la transmission.
- La plus-value : environ 60 000 € avant forfaits. Après trois années d'abattement au-delà de la cinquième, soit 18 % pour l'impôt et 4,95 % pour les prélèvements sociaux, l'impôt avoisine 9 350 € et les prélèvements sociaux environ 9 800 €.
- Vers une SCI à l'IR, apport pur et simple : pas de droits proportionnels, mais les frais d'acte et de publicité foncière, et l'impôt sur la plus-value.
- Vers une SCI à l'IS : 5 % de 260 000 €, soit 13 000 € de droits, en plus de l'impôt sur la plus-value.
- Si la SCI reprend l'emprunt : l'apport devient en partie onéreux, et des droits de vente s'appliquent sur les 100 000 € de dette reprise.
Au total, l'opération coûte plusieurs dizaines de milliers d'euros. Elle se justifie si l'objectif de transmission est réel et si la donation progressive des parts, dettes déduites, permet ensuite d'économiser davantage. Le calcul doit être fait avec un notaire avant toute décision.
Que se passe-t-il pour l'emprunt en cours ?
Le prêt souscrit par le propriétaire reste à son nom. Deux solutions existent : il continue de le rembourser personnellement, et l'apport à la SCI reste pur et simple ; ou la SCI reprend l'emprunt, avec l'accord de la banque, ce qui rend l'apport partiellement onéreux et fait naître des droits. Une troisième voie consiste à rembourser le prêt par anticipation, en payant éventuellement des indemnités, et à faire financer la SCI par un nouveau prêt. Chaque option se compare sur son coût total.
Comment se déroule l'opération chez le notaire ?
- Une estimation du bien, qui fixe la valeur de l'apport ou le prix de vente et sert de base aux droits et à la plus-value.
- La rédaction des statuts de la SCI, avec la description du bien apporté et la répartition des parts entre l'apporteur et les autres associés.
- L'acte d'apport ou de vente, signé devant le notaire, qui calcule et prélève l'impôt sur la plus-value au moment de la signature.
- La publication au service de la publicité foncière, qui rend la SCI propriétaire aux yeux des tiers.
- La mise à jour des contrats : bail transféré à la SCI, assurance, taxe foncière, et information du locataire du changement de bailleur.
Comptez en général un à deux mois entre la décision et la publication, selon la disponibilité du notaire et la complexité du dossier.
Quand est-ce intéressant ?
- Pour transmettre : une fois le bien dans la SCI, les parts se donnent progressivement, dettes déduites, en utilisant les abattements renouvelables tous les quinze ans.
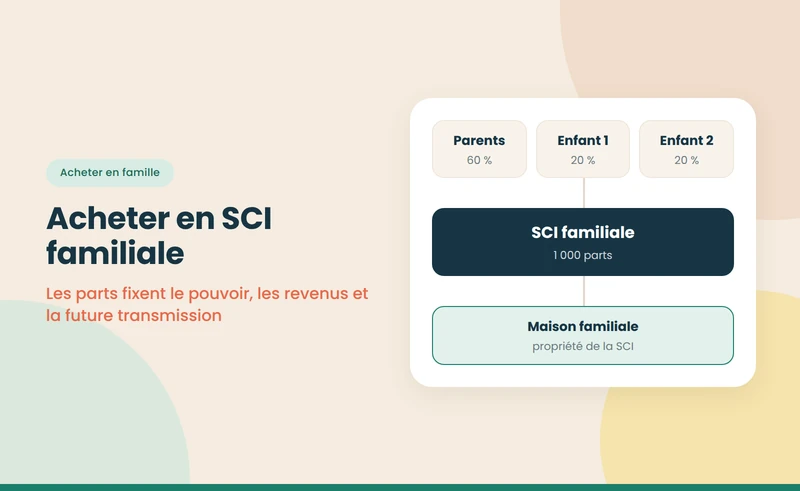
- Pour associer d'autres personnes : conjoint, enfants ou partenaires entrent au capital sans indivision.
- Pour organiser la gestion : un gérant, des règles de vote, une clause d'agrément.
- Pour une plus-value faible : si le bien n'a presque pas pris de valeur, ou s'il est détenu depuis plus de 22 ou 30 ans, l'impôt sur la plus-value est limité ou nul.
Quand vaut-il mieux s'abstenir ?
- Une plus-value latente importante sur un bien détenu depuis peu.
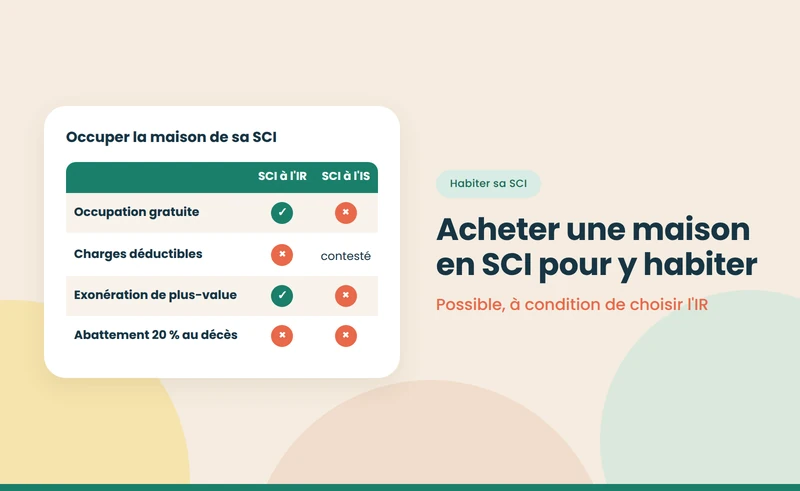
- Une résidence principale : l'apport fait perdre l'exonération de plus-value future et l'abattement de 20 % à la succession ; voir notre guide sur la SCI et la résidence principale.
- Un projet de passage à l'IS : les droits de 5 % s'ajoutent à l'impôt sur la plus-value.
- Un investisseur seul en location meublée : le statut LMNP en nom propre reste généralement plus favorable ; voir notre comparatif SCI ou nom propre.
Quelles alternatives à l'apport ?
Pour préparer une transmission sans apporter le bien, la donation directe de la nue-propriété du bien utilise les mêmes abattements, sans création de société. Pour les achats futurs, créer la SCI dès maintenant et lui faire acheter les biens suivants évite tout coût d'apport. Les deux stratégies peuvent coexister : garder le bien actuel en direct, et loger les acquisitions nouvelles dans une SCI. Les règles de transmission sont détaillées dans notre pilier sur la succession et la SCI familiale, et le capital dans notre guide sur le capital social d'une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 150 U, 150 VC et 809 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code civil, articles 1843-3 et 1845 à 1870-1 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}