SCI professionnelle : définition, fonctionnement et cas d'usage
- Une SCI professionnelle détient les murs d'une entreprise et les lui loue, sans statut juridique distinct d'une SCI ordinaire.
- Le loyer est déductible du résultat de l'entreprise et doit correspondre à la valeur locative de marché.
- Le montage protège le local des créanciers de l'activité et permet de céder l'entreprise et les murs séparément.
- La SCI peut opter pour la TVA sur les loyers de locaux professionnels nus afin de récupérer la TVA sur l'achat ou les travaux.
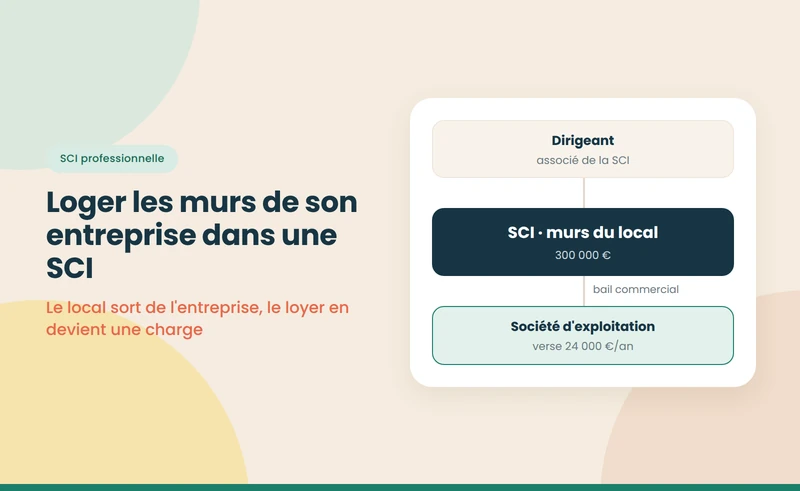


- Le fait : une SCI professionnelle détient les murs d'une entreprise, souvent celle de ses associés, et les lui loue par un bail commercial ou professionnel.
- L'intérêt : le local sort du patrimoine de l'entreprise, ce qui le protège des créanciers de l'activité et facilite la transmission ou la cession séparée de l'entreprise et des murs.
- Le piège : un loyer trop élevé ou trop faible par rapport au marché peut être remis en cause comme acte anormal de gestion, côté entreprise comme côté SCI.
La SCI professionnelle n'est pas une forme juridique particulière : c'est une SCI ordinaire dont l'objet est de détenir un local professionnel. Le dirigeant y place les murs, l'entreprise lui verse un loyer déductible de son résultat, et la SCI perçoit des revenus fonciers ou, sur option, un résultat à l'IS. Le cadre général est présenté dans notre pilier sur la SCI familiale.
« SCI professionnelle » ne veut pas dire que la SCI exerce une profession. Elle se contente de louer ; l'activité professionnelle reste exercée par l'entreprise locataire. Si la SCI louait des locaux équipés pour une exploitation, elle exercerait une activité commerciale et passerait à l'IS.
{{offre-sci="/composants"}}
Pourquoi loger les murs dans une SCI ?
- Protéger l'immobilier : si l'entreprise connaît des difficultés, ses créanciers ne peuvent pas saisir un local qui appartient à une autre société.
- Se constituer un revenu complémentaire : le loyer versé par l'entreprise alimente le patrimoine du dirigeant et, à terme, sa retraite.
- Céder l'entreprise sans les murs : le dirigeant peut vendre son activité et garder le local, qu'il loue au repreneur.
- Transmettre séparément : les parts de la SCI peuvent aller à des enfants qui ne reprennent pas l'entreprise.
- Associer des proches : conjoint ou enfants entrent au capital de la SCI sans entrer dans l'entreprise.
Murs dans l'entreprise ou dans une SCI : quelles différences ?
Détenir les murs professionnels, octobre 2026
| Critère | Murs à l'actif de l'entreprise | Murs dans une SCI |
|---|---|---|
| Protection face aux créanciers de l'entreprise | Faible | Forte, le local appartient à une autre personne |
| Charge pour l'entreprise | Amortissement et intérêts | Loyer déductible |
| Revenus du dirigeant | Aucun loyer | Loyers via la SCI |
| Vente de l'entreprise | Les murs suivent | Possibilité de garder les murs et de louer au repreneur |
| TVA sur l'achat | Récupérable si l'entreprise est assujettie | Récupérable si la SCI opte pour la TVA sur les loyers |
Note : option pour la TVA sur la location de locaux nus à usage professionnel prévue à l'article 260 du CGI ; loyer devant correspondre à la valeur locative de marché.
À retenir : la SCI professionnelle sépare l'immobilier du risque de l'activité.
Comment fonctionne le montage ?
- Créer la SCI avec un objet couvrant l'acquisition et la location de locaux professionnels.
- Faire acheter les murs par la SCI, en général avec un emprunt garanti par les associés.
- Signer un bail entre la SCI et l'entreprise, commercial ou professionnel selon l'activité, à un loyer de marché.
- Choisir la TVA : opter pour soumettre les loyers à la TVA si l'entreprise est assujettie et que la SCI veut récupérer celle de l'achat ou des travaux.
- Choisir le régime fiscal de la SCI, IR ou IS, en fonction de l'usage des loyers.
{{livre-blanc-guide-sci="/composants"}}
Exemple : un cabinet de 300 000 €
Un dirigeant d'une société à l'IS achète via une SCI à l'IR un local de 300 000 € et le loue à sa société 24 000 € par an, prix de marché.
- Côté société : le loyer est déductible ; au taux de 25 %, il réduit l'IS de 6 000 € par an.
- Côté SCI : le loyer, diminué des intérêts et des charges, est imposé en revenus fonciers chez les associés.
- À la cession de l'entreprise : le dirigeant peut garder les murs et percevoir un loyer du repreneur, constituant un revenu complémentaire, ou vendre les murs séparément.
Bail commercial ou bail professionnel ?
Le choix dépend de l'activité du locataire. Un commerçant ou un artisan relève en principe du bail commercial, conclu pour neuf ans au moins, avec un droit au renouvellement et une indemnité d'éviction en cas de refus de renouvellement. Une profession libérale peut signer un bail professionnel, d'au moins six ans, plus souple et sans droit au renouvellement. Même entre la SCI et l'entreprise du dirigeant, le bail doit être écrit et respecté : il fixe le loyer, sa révision, la répartition des charges et des travaux. Un bail mal rédigé peut gêner la vente future de l'entreprise, car le repreneur hérite de ses clauses.
Comment fixer le bon loyer ?
Le loyer doit correspondre à la valeur locative du marché pour un local comparable. Un loyer trop élevé réduit artificiellement le bénéfice de l'entreprise au profit de la SCI ; un loyer trop faible appauvrit la SCI au profit de l'entreprise. Dans les deux cas, l'administration peut invoquer l'acte anormal de gestion et réintégrer l'écart. La pratique consiste à se référer aux loyers du secteur, à un avis d'agence spécialisée en immobilier d'entreprise, et à indexer le loyer sur l'indice des loyers commerciaux ou des activités tertiaires selon la nature du bail.
SCI à l'IR ou à l'IS pour des murs professionnels ?
À l'IR, les loyers sont imposés chez le dirigeant en revenus fonciers, au barème plus 17,2 % de prélèvements sociaux : la solution convient s'il veut percevoir ces revenus. À l'IS, la SCI amortit le local et paie un impôt réduit, ce qui permet de rembourser plus vite l'emprunt et de capitaliser, mais la revente des murs sera taxée sur la valeur nette comptable et les dividendes à 31,4 %. Le choix est développé dans notre pilier sur la SCI à l'IR ou à l'IS, et l'articulation avec une holding dans notre guide sur la holding et la SCI.
Que se passe-t-il au départ en retraite du dirigeant ?
C'est souvent le moment où la SCI professionnelle montre tout son intérêt. Le dirigeant cède son entreprise, ou la transmet à un enfant, et conserve les murs dans sa SCI. Le repreneur signe un nouveau bail ou reprend le bail existant, et verse un loyer qui devient un revenu de retraite pour le dirigeant. Si celui-ci préfère vendre, il peut céder les murs au repreneur ou à un investisseur, séparément de l'entreprise, au moment le plus favorable. Dans tous les cas, prévoir dès l'achat un bail clair et un loyer de marché facilite la négociation, car le repreneur évalue l'entreprise en tenant compte du coût de son local.
Quelles erreurs éviter ?
- Un loyer hors marché : il expose les deux sociétés à un redressement.
- Pas de bail écrit : en cas de litige ou de vente de l'entreprise, la situation est incertaine.
- Une option TVA mal choisie : une profession non assujettie ne récupère pas la TVA facturée ; voir notre guide sur la SCI à l'IS et la TVA.
- Un local équipé pour l'exploitation : la location devient commerciale et la SCI passe à l'IS.
- Oublier les associés de la SCI : s'ils ne sont pas aussi associés de l'entreprise, leurs intérêts peuvent diverger sur le niveau du loyer.
La différence avec une société d'exercice est présentée dans notre guide SCP ou SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code général des impôts, articles 39 et 260 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code de commerce, articles L145-1 et suivants : bail commercial — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}