SCI à l'IS et TVA : qui est concerné ?
- L'option pour l'impôt sur les sociétés ne rend pas une SCI redevable de la TVA.
- La location nue de logements est exonérée de TVA, sans option possible.
- Une SCI qui loue nu un local professionnel à un locataire assujetti peut opter pour la TVA et récupérer celle payée sur l'achat.
- La TVA récupérée sur un immeuble se régularise sur vingt ans si la SCI cesse de louer sous TVA.
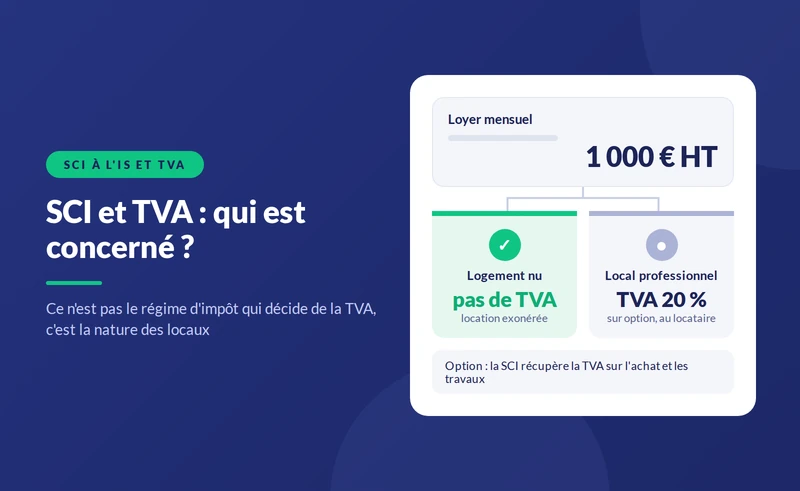


- Le fait : l'option pour l'impôt sur les sociétés ne rend pas une SCI redevable de la TVA. Impôt sur le bénéfice et TVA sont deux régimes indépendants.
- La règle : la location nue de logements est exonérée de TVA, sans option possible. Seule la location nue de locaux professionnels à un locataire assujetti ouvre une option (article 260 du CGI).
- Le piège : la TVA récupérée sur un immeuble se régularise sur vingt ans. Si la SCI cesse de louer sous TVA, elle reverse une partie de la taxe déduite.
Une SCI, qu'elle soit à l'IR ou à l'IS, n'est pas redevable de la TVA sur ses loyers de logements loués nus. Elle peut le devenir dans trois situations : quand elle opte pour la TVA sur la location d'un local professionnel, quand elle loue meublé avec des prestations para-hôtelières, ou quand elle vend un immeuble neuf. Le régime de l'IS lui-même est présenté dans notre pilier sur la SCI à l'IR ou à l'IS.
La confusion vient souvent du vocabulaire comptable : une SCI à l'IS tient une comptabilité commerciale, avec des comptes de TVA dans son plan comptable. Mais tenir une comptabilité d'entreprise ne signifie pas collecter la TVA. Tant que la société ne réalise que des opérations exonérées, elle ne facture pas de TVA et ne récupère pas celle qu'elle paie.
{{offre-sci="/composants"}}
Quand une SCI est-elle soumise à la TVA ?
SCI et TVA selon l'activité, octobre 2026
| Activité de la SCI | TVA | Option possible |
|---|---|---|
| Location nue d'un logement | Exonérée | Non |
| Location nue d'un local professionnel | Exonérée par défaut | Oui, si le locataire est assujetti |
| Location meublée d'habitation sans services | Exonérée | Non |
| Location meublée avec au moins trois services para-hôteliers | Taxable | Sans objet |
| Vente d'un immeuble neuf (moins de 5 ans) | Taxable | Sans objet |
| Vente d'un immeuble ancien | Exonérée par défaut | Oui, dans certains cas |
Note : articles 257, 260, 261 D et 207 de l'annexe II du CGI. Les services para-hôteliers visés sont le petit-déjeuner, le nettoyage régulier, la fourniture de linge et l'accueil de la clientèle.
À retenir : la TVA dépend de ce que la SCI loue ou vend, pas de son régime d'impôt.
Comment fonctionne l'option pour la TVA sur un local professionnel ?
Une SCI qui loue nu des bureaux, un commerce ou un entrepôt à une entreprise assujettie peut opter pour la TVA. L'option se formule auprès du service des impôts des entreprises et peut être limitée à certains locaux. Elle produit trois effets :
- Sur les loyers : la SCI facture le loyer hors taxe plus 20 % de TVA, qu'elle reverse à l'État. Le locataire, assujetti, récupère cette TVA : l'opération est neutre pour lui.
- Sur l'achat et les travaux : la SCI récupère la TVA payée sur l'acquisition d'un local neuf et sur les travaux, ce qui allège le coût de l'investissement.
- Sur les obligations : la SCI dépose des déclarations de TVA, mensuelles, trimestrielles ou annuelles selon le régime, et tient une comptabilité adaptée.
Ce montage est courant lorsqu'un dirigeant loge les murs de son entreprise dans une SCI. Il est développé dans notre guide sur la SCI professionnelle, et l'articulation avec une société d'exercice dans celui sur la holding et la SCI.
Que se passe-t-il si la SCI cesse de louer sous TVA ?
La TVA récupérée sur un immeuble est définitivement acquise seulement si l'immeuble reste affecté à des opérations taxables pendant vingt ans. Si la SCI vend le local sans TVA, le loue à un locataire non assujetti ou le transforme en logement, elle doit reverser une fraction de la TVA déduite, à raison d'un vingtième par année restant à courir. C'est la régularisation prévue à l'article 207 de l'annexe II du CGI.
{{livre-blanc-guide-sci="/composants"}}
Combien rapporte l'option pour la TVA sur un local professionnel ?
Une SCI achète un local professionnel neuf 300 000 € HT, soit 360 000 € TTC, et le loue 2 000 € HT par mois à la société de son associé, assujettie à la TVA.
- Avec l'option : la SCI récupère 60 000 € de TVA sur l'achat. Elle facture 2 400 € TTC par mois et reverse 400 € de TVA ; le locataire récupère ces 400 €.
- Sans l'option : la SCI supporte les 60 000 € de TVA, qui alourdissent son prix de revient et son emprunt.
- En cas de revente sans TVA au bout de huit ans : douze années restent à courir sur vingt. La SCI reverse 12/20 de la TVA déduite, soit 36 000 €, sauf si la vente elle-même est soumise à la TVA.
L'option est donc avantageuse si le local reste durablement loué à des entreprises assujetties. Le gain de trésorerie initial doit être mis en face du risque de régularisation en cas de changement d'usage.
Comment une SCI déclare-t-elle la TVA ?
Une SCI qui a opté pour la TVA devient redevable au même titre qu'une entreprise. Elle obtient un numéro de TVA intracommunautaire et choisit, selon le montant de ses loyers, entre trois rythmes de déclaration :
- Le régime réel normal : une déclaration mensuelle, sur laquelle la SCI reporte la TVA collectée sur les loyers et la TVA déductible sur ses dépenses.
- Le régime simplifié : deux acomptes semestriels et une déclaration annuelle récapitulative, adaptés aux SCI dont les loyers restent modestes.
- Le remboursement de crédit : l'année de l'achat, la TVA déductible dépasse souvent la TVA collectée ; la SCI peut demander le remboursement du crédit plutôt que de l'imputer sur les déclarations suivantes.
Chaque déclaration se télétransmet depuis l'espace professionnel de la société. Un retard entraîne les mêmes intérêts et majorations que pour les autres impôts professionnels. La tenue de ces déclarations s'ajoute à la liasse annuelle décrite dans notre guide sur la déclaration d'une SCI.
Une SCI qui loue meublé doit-elle facturer la TVA ?
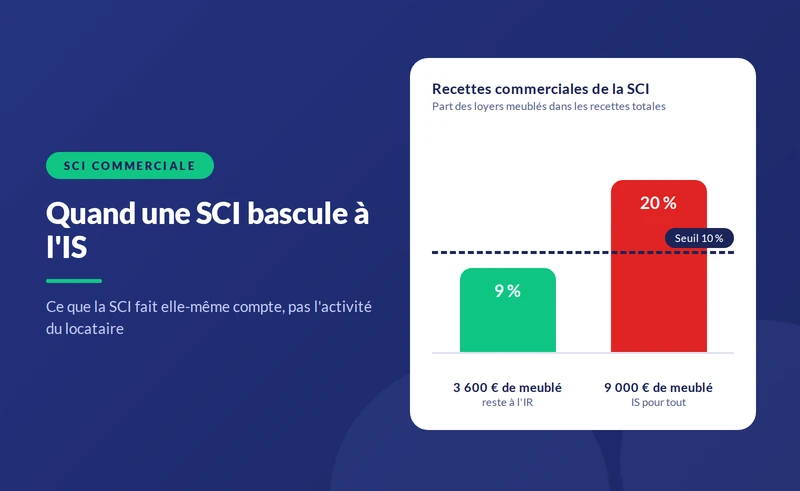
En principe non : la location meublée d'habitation est exonérée de TVA. Elle devient taxable seulement si la SCI fournit, en plus de l'hébergement, au moins trois des quatre services suivants : petit-déjeuner, nettoyage régulier des locaux, fourniture de linge de maison et accueil de la clientèle. Dans ce cas, l'activité s'apparente à de l'hôtellerie. Rappelons qu'une SCI qui loue meublé au-delà de 10 % de ses recettes passe de toute façon à l'IS ; voir notre pilier sur la SCI et la location meublée et notre guide sur la SCI commerciale.
Faut-il opter quand le locataire est une profession de santé ?
Non, en règle générale. Les médecins, kinésithérapeutes, infirmiers et la plupart des professions de santé réalisent des actes exonérés de TVA et ne peuvent donc pas récupérer la taxe qu'on leur facture. Si la SCI opte pour la TVA sur le loyer d'un cabinet médical, le locataire paie un loyer réellement plus cher de 20 %, sans compensation. La loi réserve d'ailleurs l'option aux locaux loués à un preneur assujetti, ou à certaines situations limitées. Avant d'acheter un local destiné à une activité exonérée, il faut donc raisonner sans récupération de TVA et intégrer la taxe au prix de revient. Le même raisonnement vaut pour les associations non assujetties et certains organismes de formation.
Quelles erreurs éviter en matière de TVA ?
- Croire que l'IS entraîne la TVA : les deux régimes sont indépendants ; une SCI à l'IS qui loue des logements nus ne facture aucune TVA.
- Opter sans locataire assujetti : un locataire qui ne récupère pas la TVA supporte un loyer plus cher de 20 %.
- Oublier la régularisation : un changement d'usage dans les vingt ans coûte une partie de la TVA récupérée.
- Mélanger locaux taxés et non taxés : la TVA sur les dépenses communes ne se récupère qu'au prorata de l'usage taxable.
- Négliger les déclarations : une SCI ayant opté dépose ses déclarations de TVA même en l'absence de loyer encaissé.
Les charges déductibles de l'impôt sur les sociétés, distinctes de la TVA récupérable, sont détaillées dans notre guide sur les charges déductibles en SCI à l'IS. Les conditions de l'option pour l'IS figurent dans celui sur l'option pour l'IS en SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 257, 260 et 261 D — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — TVA, option pour l'imposition des opérations de location de locaux nus à usage professionnel — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}