SCI et location meublée : ce qui change par rapport au LMNP
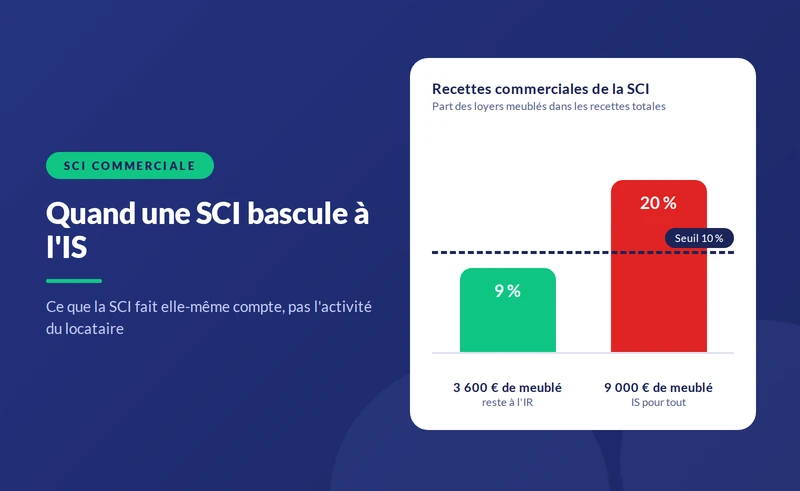
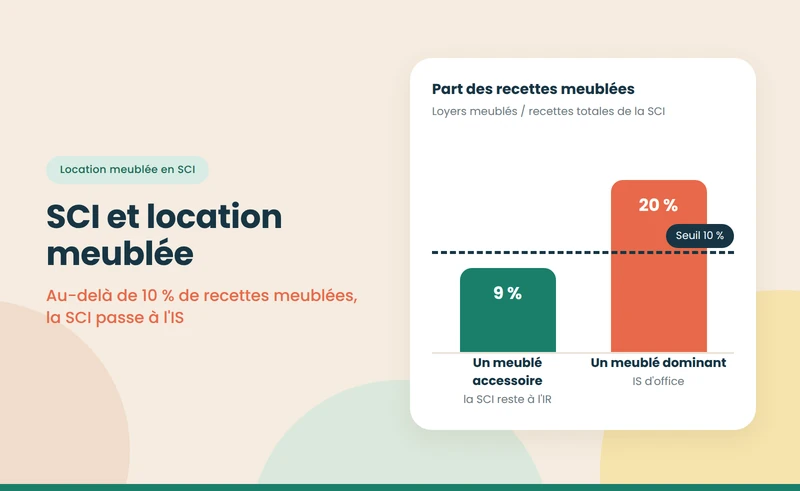
- Une SCI peut louer un logement meublé, mais cette activité commerciale la fait passer à l'impôt sur les sociétés dès que ses recettes meublées dépassent 10 % de ses recettes totales.
- Le statut LMNP, le micro-BIC et son abattement de 50 % sont réservés aux loueurs imposés à l'impôt sur le revenu.
- Une SCI à l'IS amortit le bien et paie 15 % puis 25 % d'impôt, mais les dividendes versés aux associés supportent 31,4 % de prélèvement forfaitaire.
- Pour un investisseur seul qui se verse les loyers, le LMNP au réel reste généralement plus économique qu'une SCI à l'IS.
- Le plafonnement de l'amortissement LMNP proposé par le PLF 2027 ne viserait pas, dans sa version initiale, les SCI soumises à l'IS.


- Le fait : une SCI peut louer meublé, mais elle passe alors à l'impôt sur les sociétés. Elle perd le statut LMNP, le micro-BIC et son abattement de 50 %.
- Le seuil : une SCI à l'IR ne tolère la location meublée qu'à hauteur de 10 % de ses recettes. Au-delà, l'IS s'applique d'office, sans retour possible.
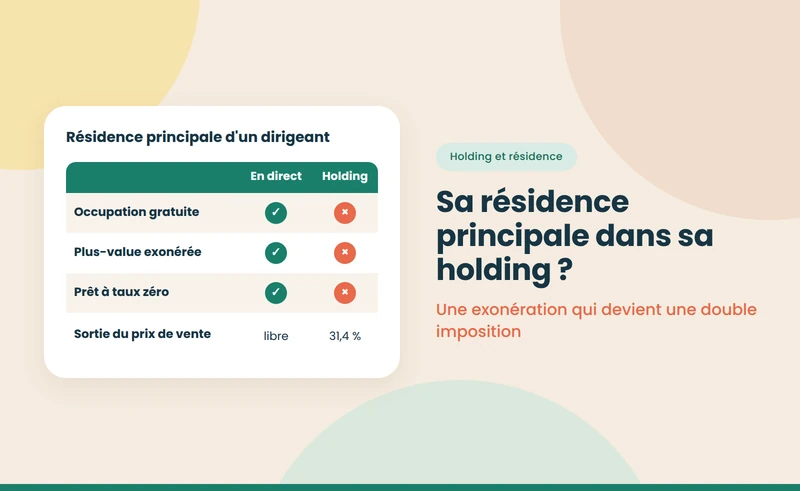
- Le piège : à l'IS, chaque euro de bénéfice que vous vous versez supporte 31,4 % de prélèvement forfaitaire, en plus de l'impôt payé par la société.
Une SCI peut louer un logement meublé, mais cette activité est commerciale : elle fait basculer la société à l'impôt sur les sociétés dès que ses recettes meublées dépassent 10 % du total. Le statut LMNP, réservé aux loueurs imposés à l'impôt sur le revenu, disparaît. Pour un investisseur seul, le LMNP en nom propre reste généralement plus avantageux. Le cadre général est présenté sur notre page de référence sur la SCI, sa création et sa gestion.
Une précision de vocabulaire évite bien des erreurs : « SCI LMNP » n'existe pas. Le statut de loueur en meublé non professionnel s'applique à une personne physique ou à une société transparente à l'IR. Une SCI à l'IS qui loue meublé est, sur le plan fiscal, une société commerciale, avec sa propre comptabilité et sa propre imposition.
{{offre-sci="/composants"}}
Une SCI peut-elle louer un logement meublé ?
Oui. Rien dans le Code civil n'interdit à une SCI de mettre un logement meublé en location, à condition que son objet social le permette. Le problème est fiscal. La location meublée relève des bénéfices industriels et commerciaux (article 35 du CGI), alors qu'une SCI à l'IR doit conserver une activité civile.
L'administration tolère une activité commerciale accessoire, à condition que ses recettes ne dépassent pas 10 % des recettes totales de la société (BOI-IS-CHAMP-10-30). Au-delà, la SCI devient passible de l'IS de plein droit. Elle dépose alors une 2065 au lieu de la 2072 et tient une comptabilité commerciale complète. Contrairement à l'option volontaire pour l'IS, cet assujettissement d'office ne peut pas être révoqué.
Que se passe-t-il si une SCI à l'IR loue meublé sans le savoir ?
Le passage à l'IS s'applique dès l'exercice où le seuil est franchi, même si les associés ont continué à déclarer en revenus fonciers. Le redressement porte alors sur l'impôt sur les sociétés dû par la SCI, avec intérêts de retard de 0,20 % par mois. S'y ajoute un effet moins visible : le changement de régime fiscal entraîne des conséquences comparables à une cessation d'entreprise, notamment sur les plus-values latentes. Le cas le plus fréquent, la location saisonnière d'un bien familial, est détaillé dans notre guide sur la SCI et la location saisonnière.
Qu'est-ce qui change par rapport au statut LMNP ?
En nom propre, le loueur meublé choisit entre le micro-BIC et le régime réel, comme l'expose notre pilier sur la fiscalité de la location meublée. En SCI à l'IS, ce choix n'existe plus : la société est toujours au réel et amortit le bien. Le tableau ci-dessous résume les écarts.
Louer meublé en nom propre ou via une SCI à l'IS : les règles en octobre 2026
| Critère | LMNP en nom propre | SCI à l'IS |
|---|---|---|
| Régime d'imposition | Micro-BIC (abattement de 50 %) ou réel | Toujours au réel |
| Amortissement du bien | Oui au réel, plafonné au résultat | Oui, la perte se reporte sur les bénéfices futurs |
| Impôt sur le résultat | Barème de l'IR + 18,6 % de prélèvements sociaux | 15 % jusqu'à 42 500 €, puis 25 % |
| Loyers que vous percevez | Aucune imposition supplémentaire | Dividendes taxés à 31,4 % |
| Plus-value de revente | Régime des particuliers, amortissements réintégrés depuis le 15 février 2025 | Prix moins valeur nette comptable, taxé à l'IS |
| Associés | Un seul propriétaire ou une indivision | Deux associés au minimum |
| Déclaration annuelle | 2031 et 2033 au réel, ou case du micro-BIC | 2065 et liasse fiscale |
Note : LFSS 2026 pour le taux de 18,6 % sur les revenus de location meublée ; article 219 du CGI pour l'IS ; loi de finances 2025 pour la réintégration des amortissements dans la plus-value LMNP, hors résidences de services visées par le texte.
À retenir : le LMNP laisse les loyers dans votre poche, la SCI à l'IS les garde dans la société.
Le projet de plafonnement de l'amortissement LMNP concerne-t-il les SCI ?
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, propose de plafonner l'amortissement des loueurs en meublé non professionnels à 2,5 % par an et 7 000 € par foyer fiscal. Dans sa rédaction initiale, il vise les loueurs relevant de l'impôt sur le revenu. Une SCI à l'IS amortit selon les règles des sociétés et ne serait pas concernée. Ce texte n'est pas voté et peut évoluer pendant son examen au Parlement.
{{livre-blanc-guide-sci="/composants"}}
Combien rapporte un studio meublé en LMNP ou en SCI à l'IS ?
Un studio acheté 150 000 €, dont 20 000 € de terrain, meublé pour 8 000 €, loué 750 € par mois, soit 9 000 € par an. Les charges atteignent 2 000 € et les intérêts 1 500 €. Le propriétaire est dans la tranche à 30 %.
- LMNP au micro-BIC : 50 % des loyers sont imposables, soit 4 500 €. Avec 30 % d'impôt et 18,6 % de prélèvements sociaux, l'impôt atteint environ 2 190 € par an.
- LMNP au réel : l'amortissement du bâti, sur trente ans, et du mobilier, sur sept ans, atteint environ 5 480 € par an. Le résultat tombe quasiment à zéro : aucun impôt.
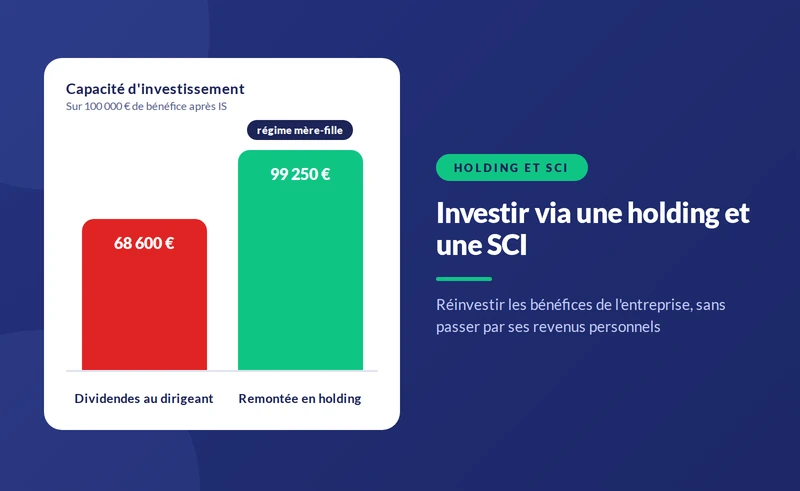
- SCI à l'IS : la société déduit les mêmes amortissements et son impôt est quasi nul. Elle ne peut verser en dividendes que son bénéfice comptable, faible ici ; sa trésorerie peut en revanche rembourser sans impôt les sommes avancées par les associés en compte courant. Le coût de l'IS apparaît surtout à la revente.
Pour ce profil, le LMNP au réel reste le plus simple et le plus économique. La SCI à l'IS ne se justifie que si les loyers sont réinvestis, si plusieurs associés achètent ensemble, ou si le plafonnement envisagé pour 2027 était adopté. Dans ce dernier cas, le réel LMNP laisserait environ 1 100 € de résultat imposable par an sur ce studio. Pour votre situation en nom propre, vous pouvez comparer le micro-BIC et le régime réel en LMNP.
TVA et CFE : quelles obligations pour une SCI qui loue meublé ?
- La TVA : la location meublée d'habitation est exonérée. Elle devient taxable si la SCI fournit au moins trois prestations para-hôtelières parmi le petit-déjeuner, le nettoyage régulier, la fourniture de linge et l'accueil (article 261 D du CGI).
- La CFE : la location meublée est une activité professionnelle au sens de la cotisation foncière des entreprises. La SCI reçoit un avis établi selon la commune du bien ; la CFE est une charge déductible.
- Les meublés de tourisme : déclaration en mairie et numéro d'enregistrement, avec un téléservice national annoncé pour la fin de l'année 2026.
Quelles alternatives pour louer meublé à plusieurs ?
La SCI à l'IS n'est pas la seule structure pour investir en meublé à plusieurs. Trois options coexistent :
- L'indivision en LMNP : chaque indivisaire conserve le statut LMNP sur sa quote-part, sans société à créer. Les décisions importantes exigent l'unanimité ou une majorité des deux tiers, et chacun peut demander le partage.
- La SARL de famille : elle peut opter pour l'impôt sur le revenu, et ses associés relèvent alors du régime de la location meublée. Notre article sur les avantages d'une SARL de famille détaille ses conditions.
- La SCI à l'IR qui loue nu : elle reste transparente, mais renonce au meublé et à l'amortissement.
Le comparatif complet entre ces statuts figure dans notre article SCI vs LMNP, quelles différences. Pour arbitrer entre la société et l'achat direct, voir notre guide SCI ou nom propre et notre pilier sur le choix entre SCI à l'IR et SCI à l'IS. Pour un projet familial, notre pilier sur la SCI familiale pose le cadre.
Comment sortir d'une SCI qui loue meublé ?
Une SCI déjà passée à l'IS par la location meublée ne peut pas revenir à l'IR en changeant simplement de bail. Plusieurs voies existent, chacune avec un coût :
- Continuer à l'IS : la solution la plus simple si les loyers sont réinvestis, la société gardant l'avantage de l'amortissement.
- Passer en location nue : la SCI cesse l'activité commerciale, mais elle reste à l'IS si elle y était assujettie d'office ; le changement doit être étudié avec un expert pour ses effets sur les plus-values latentes.
- Céder les parts : l'associé qui veut sortir vend ses parts ; la société continue avec ses autres associés.
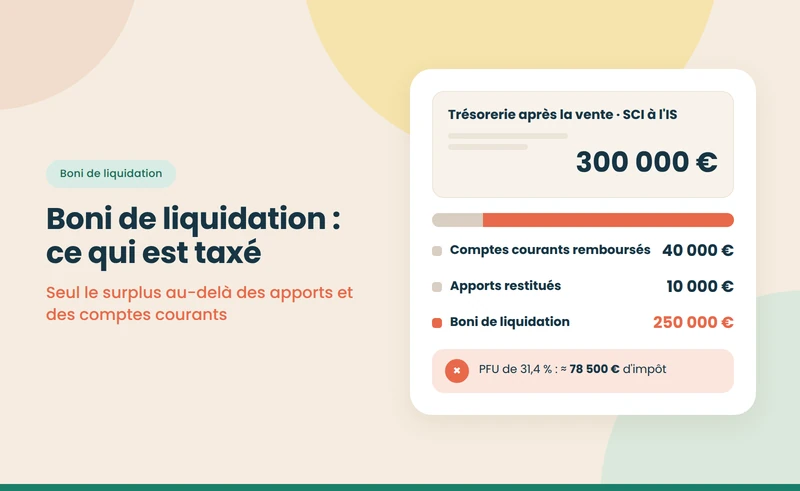
- Vendre le bien et dissoudre : la plus-value est taxée à l'IS, puis le boni de liquidation à 31,4 % chez les associés. Avant de racheter en nom propre pour retrouver le statut LMNP, il faut chiffrer cette double imposition.
Dans tous les cas, mieux vaut anticiper le régime dès l'achat : un bien destiné à la location meublée par un investisseur seul trouve rarement sa place dans une SCI.
Quels cas particuliers faut-il connaître ?
- Les revenus d'une SCI familiale : la répartition des loyers entre parents et enfants, et leur imposition, sont présentées dans notre guide sur la SCI familiale avec revenus locatifs.
- La résidence secondaire : l'occupation par les associés et la location ponctuelle posent des questions distinctes, abordées dans notre guide sur la SCI et la résidence secondaire.
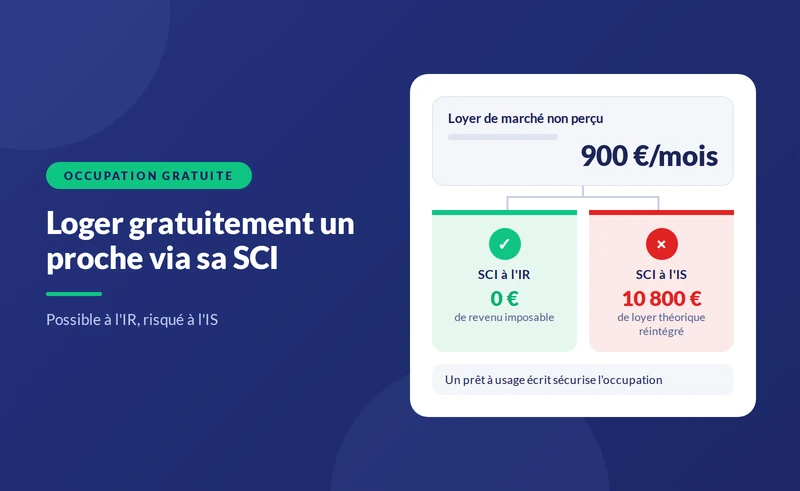
- Le logement prêté à un associé : la mise à disposition gratuite n'a pas les mêmes effets à l'IR et à l'IS. Voir notre guide sur la mise à disposition gratuite d'un logement via une SCI.
- La tenue des comptes : une SCI à l'IS doit produire bilan, compte de résultat et tableau d'amortissement. Notre comparatif des logiciels comptables pour l'immobilier locatif aide à choisir un outil.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- BOFiP — BOI-IS-CHAMP-10-30 : sociétés civiles se livrant à une activité commerciale — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Légifrance — Code général des impôts, articles 35, 219 et 261 D — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}