SCI à l'IR ou à l'IS : comment choisir en 2026 ?
- Une SCI relève par défaut de l'impôt sur le revenu : chaque associé déclare sa part de loyers nets en revenus fonciers, taxés au barème plus 17,2 % de prélèvements sociaux.
- Sur option, la SCI paie l'impôt sur les sociétés à 15 % jusqu'à 42 500 € de bénéfice puis 25 %, après avoir amorti le bâti.
- L'option pour l'IS se notifie avant la fin du troisième mois de l'exercice et devient irrévocable après le cinquième exercice suivant.
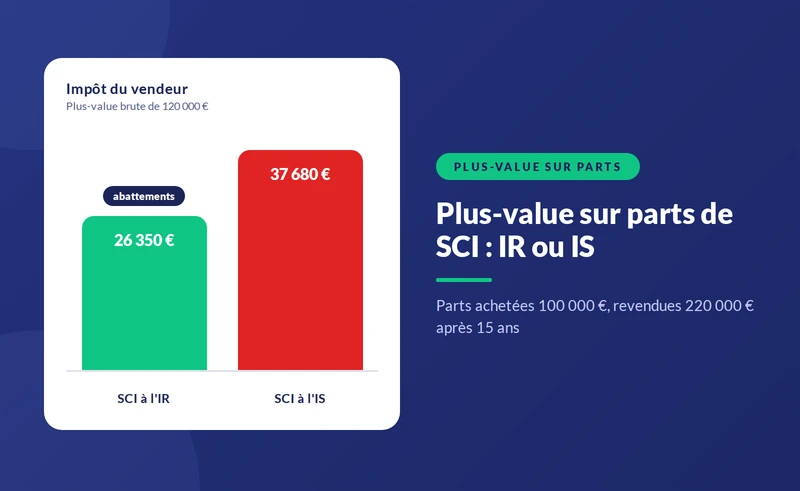
- À l'IS, la plus-value de revente se calcule sur la valeur nette comptable, sans abattement pour durée de détention, et les dividendes supportent 31,4 % depuis le 1er janvier 2026.
- L'IR convient aux loyers redistribués, aux détentions longues et aux gros travaux, l'IS aux loyers réinvestis dans la société.


- Le fait : à l'IR, chaque associé paie l'impôt sur sa quote-part de loyers nets, sans amortissement. À l'IS, la SCI paie 15 % jusqu'à 42 500 € de bénéfice puis 25 %, après avoir amorti le bâti.
- Le délai : l'option pour l'IS se notifie avant la fin du 3e mois de l'exercice visé. Elle devient irrévocable après le 5e exercice suivant.
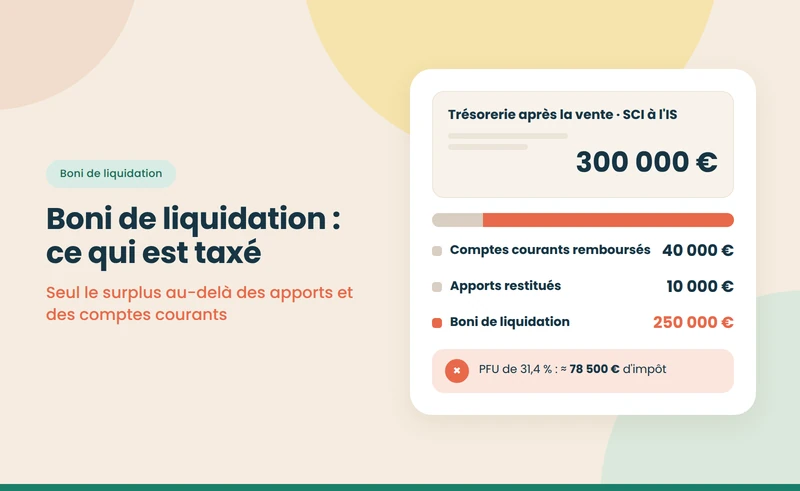
- Le piège : l'économie de l'IS se paie à la sortie. Les amortissements gonflent la plus-value de revente et chaque euro distribué supporte 31,4 % de prélèvement forfaitaire.
Une SCI relève par défaut de l'impôt sur le revenu : ses associés déclarent leur part de loyers nets en revenus fonciers, taxés au barème plus 17,2 % de prélèvements sociaux. Sur option, elle passe à l'impôt sur les sociétés et amortit le bien. Le bon choix dépend moins du bien que de ce que vous ferez des loyers et de la durée de détention. Le cadre général est présenté sur notre page de référence sur la SCI, sa création et sa gestion.
Une confusion revient souvent : l'IR et l'IS ne sont pas deux types de SCI. Il n'existe qu'une forme de société civile immobilière, dont le régime fiscal change par une simple option. Les statuts, le capital et l'immatriculation restent les mêmes. Seules changent la façon de calculer l'impôt, la personne qui le paie et les obligations comptables.
{{offre-sci="/composants"}}
Comment une SCI à l'IR est-elle imposée ?
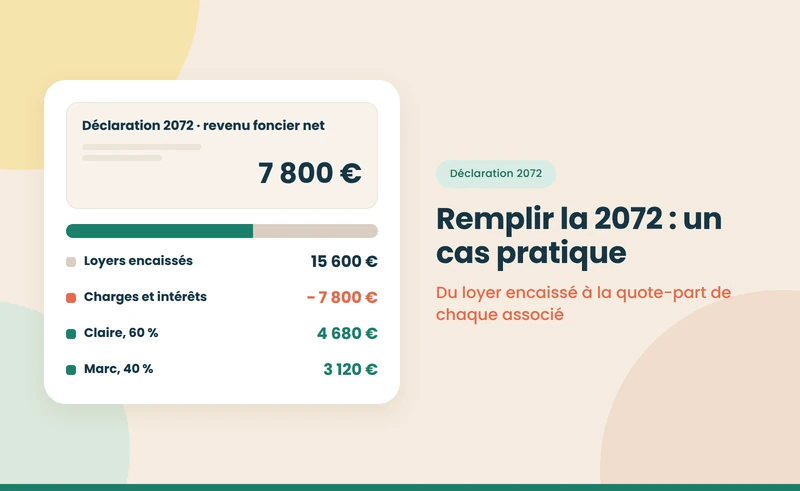
À l'IR, la SCI est transparente (article 8 du Code général des impôts). Elle ne paie pas d'impôt sur son résultat. Chaque associé déclare sa quote-part, qu'il l'ait encaissée ou non, sur sa déclaration de revenus fonciers 2044. La société, elle, dépose chaque année la 2072, qui calcule le résultat immeuble par immeuble et le répartit entre les associés. Le détail figure dans notre guide sur la déclaration d'une SCI, 2072 ou liasse IS.
Trois conséquences pèsent sur le choix :
- Pas d'amortissement : seules les charges réelles se déduisent : intérêts, assurance, travaux d'entretien et de réparation, frais de gestion. La taxe foncière d'une SCI en fait partie, hors part refacturée au locataire.
- Le déficit foncier : les travaux qui dépassent les loyers s'imputent sur le revenu global de l'associé, dans la limite de 10 700 € par an hors intérêts d'emprunt. C'est l'un des rares avantages propres à l'IR.
- La plus-value des particuliers : à la revente, l'abattement pour durée de détention exonère la plus-value d'impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans.
Comment une SCI à l'IS est-elle imposée ?
À l'IS, la SCI devient le contribuable. Elle tient une comptabilité commerciale complète et dépose la 2065 avec sa liasse. Son bénéfice est taxé à 15 % jusqu'à 42 500 €, puis à 25 % (article 219 du CGI). Le taux réduit suppose un chiffre d'affaires inférieur à 10 millions d'euros et un capital entièrement libéré, détenu à 75 % au moins par des personnes physiques.
Son atout principal est l'amortissement. Le bâti, hors terrain, se déduit chaque année par composants, ce qui ramène souvent le résultat imposable près de zéro. Les frais d'acquisition peuvent être déduits immédiatement ou amortis avec le bien. La liste des charges déductibles en SCI à l'IS détaille ce qui s'ajoute à l'amortissement.
Le revers tient en deux temps :
- À la distribution : les loyers laissés dans la société ne supportent que l'IS. Ceux que vous vous versez deviennent des dividendes, taxés à 31,4 % au prélèvement forfaitaire unique depuis le 1er janvier 2026.
- À la revente : la plus-value se calcule sur la valeur nette comptable, c'est-à-dire le prix d'achat diminué des amortissements déjà déduits. Aucun abattement pour durée de détention ne s'applique.
Peut-on revenir à l'IR après avoir opté pour l'IS ?
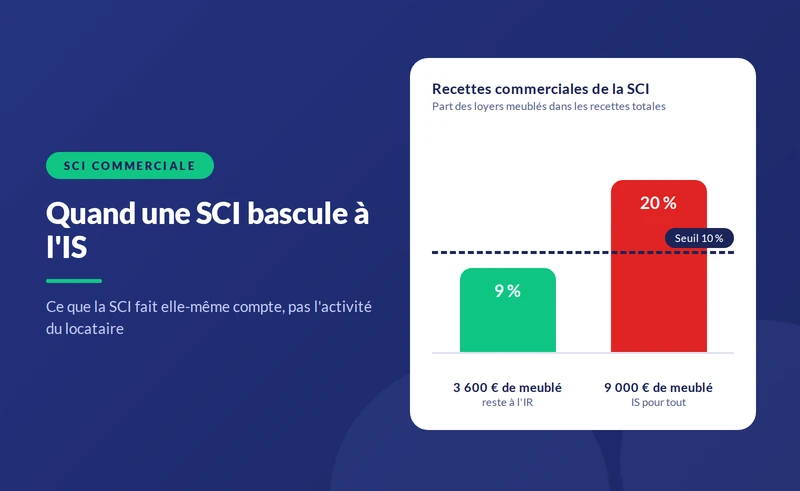
Oui, mais pendant une fenêtre courte. L'option se notifie au service des impôts des entreprises avant la fin du 3e mois de l'exercice concerné. Elle peut être révoquée jusqu'au 5e exercice suivant ; passé ce délai, elle devient définitive (article 239 du CGI). Une SCI passée à l'IS d'office, parce qu'elle loue meublé au-delà de 10 % de ses recettes, ne dispose pas de cette faculté. Le formalisme est détaillé dans notre guide sur l'option pour l'IS en SCI.
Quel régime choisir selon votre projet ?
Le tableau ci-dessous croise les situations les plus fréquentes. Il donne une tendance, à confirmer par un calcul sur vos propres chiffres.
SCI à l'IR ou à l'IS : le régime le plus adapté selon le projet, octobre 2026
| Votre situation | Régime généralement adapté | Pourquoi |
|---|---|---|
| Location nue, loyers redistribués chaque année | IR | Les loyers ne sont taxés qu'une fois, chez l'associé |
| Gros travaux dès l'achat | IR | Le déficit foncier réduit le revenu global jusqu'à 10 700 € par an |
| Loyers réinvestis dans de nouveaux achats | IS | Les loyers ne supportent que 15 % ou 25 %, après amortissement |
| Location meublée au-delà de 10 % des recettes | IS, d'office | La location meublée est une activité commerciale |
| Revente prévue après 22 ans ou plus | IR | Plus-value exonérée d'impôt sur le revenu après 22 ans |
| Transmission progressive des parts | À arbitrer | À l'IS, l'impôt latent pèse sur la valeur des parts |
Note : taux en vigueur au 8 octobre 2026 : IS à 15 % et 25 % (article 219 du CGI), prélèvements sociaux de 17,2 % sur les revenus fonciers, prélèvement forfaitaire unique de 31,4 % sur les dividendes.
À retenir : l'IR convient aux loyers qu'on se verse et aux détentions longues ; l'IS convient aux loyers qu'on réinvestit.
Pour un placement sans gestion directe, la comparaison avec la SCPI et la SCI pose d'autres critères, notamment de liquidité. Le patrimoine détenu par la société entre aussi, selon des règles propres, dans le calcul de l'IFI dû au titre d'une SCI, quel que soit son régime.
{{livre-blanc-guide-sci="/composants"}}
Combien coûte chaque régime sur quinze ans de détention ?
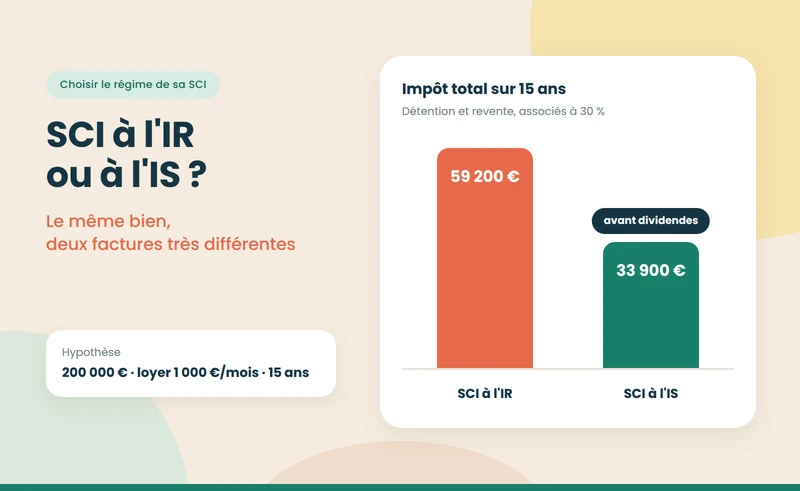
Un appartement acheté 200 000 €, dont 30 000 € de terrain, loué 1 000 € par mois, avec 2 500 € de charges et 3 000 € d'intérêts par an. Les associés sont dans la tranche à 30 %. Les hypothèses restent constantes par simplification, et le bien est revendu 260 000 € au bout de quinze ans.
- Pendant la détention, à l'IR : le revenu foncier atteint 6 500 € par an. Avec 30 % d'impôt et 17,2 % de prélèvements sociaux, l'impôt avoisine 3 070 € par an, soit environ 46 000 € sur quinze ans.
- Pendant la détention, à l'IS : l'amortissement du bâti, étalé sur trente ans, déduit environ 5 670 € par an. Le résultat tombe à 833 €, soit environ 125 € d'IS par an et 1 900 € sur quinze ans.
- À la revente, à l'IR : la plus-value brute de 60 000 € bénéficie de 60 % d'abattement pour l'impôt sur le revenu et de 16,5 % pour les prélèvements sociaux. L'impôt total avoisine 13 200 €, avant les forfaits de frais et de travaux qui le réduisent encore.
- À la revente, à l'IS : après 85 000 € d'amortissements, la valeur nette comptable n'est plus que de 115 000 €. La plus-value atteint 145 000 € et l'IS environ 32 000 €.
Bilan : l'IS reste en avance d'environ 25 000 € tant que l'argent demeure dans la société. Si les associés se versent ensuite le produit de la vente, la part distribuée au-delà de leurs apports supporte 31,4 %, et l'avantage peut s'inverser. Le détail du calcul figure dans notre exemple chiffré d'imposition d'une SCI à l'IS.
Quelles obligations déclaratives dans chaque régime ?
Le choix du régime change aussi la charge administrative :
- À l'IR : la déclaration 2072, télétransmise au plus tard le 2e jour ouvré suivant le 1er mai pour un exercice clos le 31 décembre, et la remise à chaque associé de sa quote-part. Un suivi rigoureux des recettes et des dépenses suffit.
- À l'IS : une comptabilité d'engagement, un bilan, un compte de résultat, un tableau d'amortissement par composants, la liasse 2065 et des acomptes d'IS si l'impôt dépasse 3 000 €.
- Dans les deux cas : l'approbation annuelle des comptes par les associés et la tenue du registre des procès-verbaux.
Ce surcroît de travail a un coût, à mettre en face de l'impôt économisé. Sur l'exemple ci-dessus, environ 2 900 € d'impôt évités chaque année à l'IS couvrent largement une comptabilité à 599 € TTC par an, tant que les loyers ne sont pas distribués.
Quels cas particuliers changent le raisonnement ?
Trois situations fréquentes modifient l'arbitrage habituel :
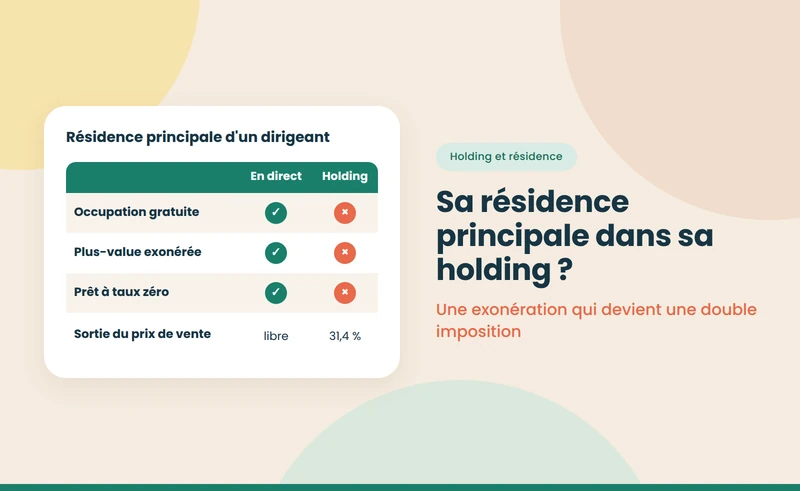
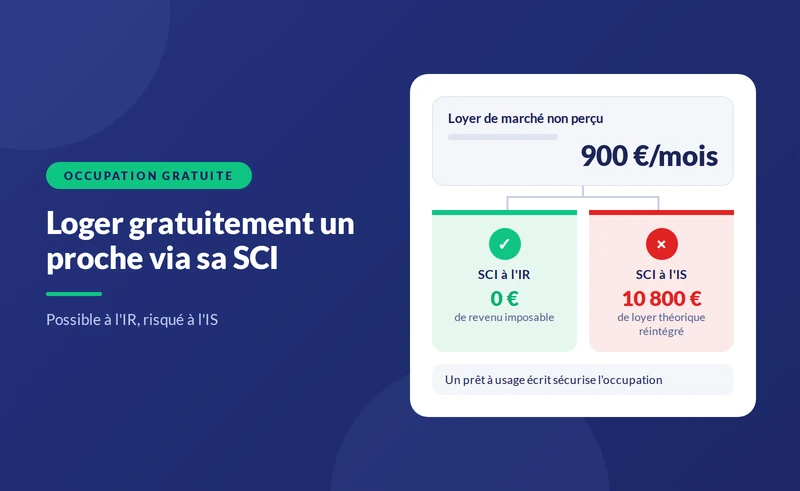
- Le logement occupé par un associé : à l'IR, la mise à disposition gratuite ne crée pas de revenu, mais les charges ne sont pas déductibles. À l'IS, l'occupation gratuite peut être requalifiée en acte anormal de gestion, avec réintégration d'un loyer théorique. Une SCI qui loge un membre de la famille reste donc presque toujours à l'IR.
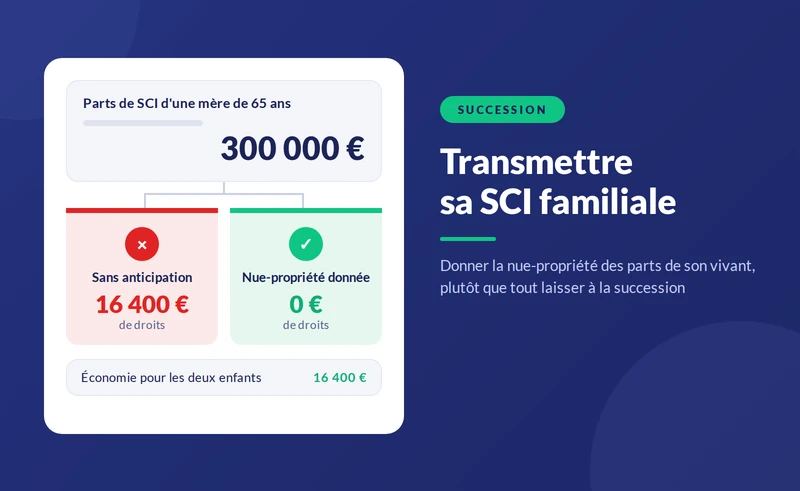
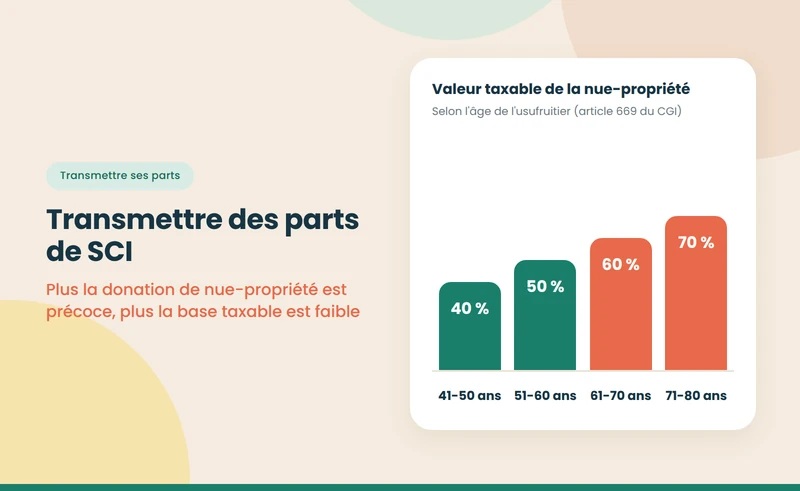
- La transmission prochaine : à l'IS, la valeur des parts tient compte de l'impôt latent sur la plus-value du bien, ce qui réduit leur valeur taxable mais transmet aussi une dette fiscale future aux enfants. À l'IR, la plus-value continue de bénéficier des abattements, quel que soit le détenteur des parts.
- Le passage en cours de vie : opter pour l'IS après plusieurs années à l'IR entraîne des effets comparables à une cessation d'activité, notamment l'imposition possible des plus-values latentes. L'option se décide de préférence à la création.
Quelles questions se poser avant d'opter pour l'IS ?
- Allez-vous vous verser les loyers ? Si oui, la double imposition réduit fortement l'intérêt de l'IS.
- Combien de temps garderez-vous le bien ? Plus la détention est longue, plus l'abattement de l'IR devient avantageux à la revente.
- Prévoyez-vous de gros travaux ? Le déficit foncier imputable sur le revenu global n'existe qu'à l'IR.
- Louerez-vous meublé ? Au-delà de 10 % des recettes, la question ne se pose plus : la SCI passe à l'IS. Voir notre pilier sur la SCI en location meublée.
- Une SCI est-elle nécessaire ? Pour un investisseur seul ou en couple, l'achat en nom propre reste souvent plus simple : notre comparatif SCI ou nom propre pour un investisseur locatif pose les critères.
Les règles juridiques communes aux deux régimes, objet, gérance, responsabilité des associés, sont rappelées dans notre pilier sur la société civile immobilière.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code général des impôts, article 239 : option pour l'impôt sur les sociétés — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 8, 156 et 219 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}