Société civile immobilière : définition, fonctionnement et fiscalité
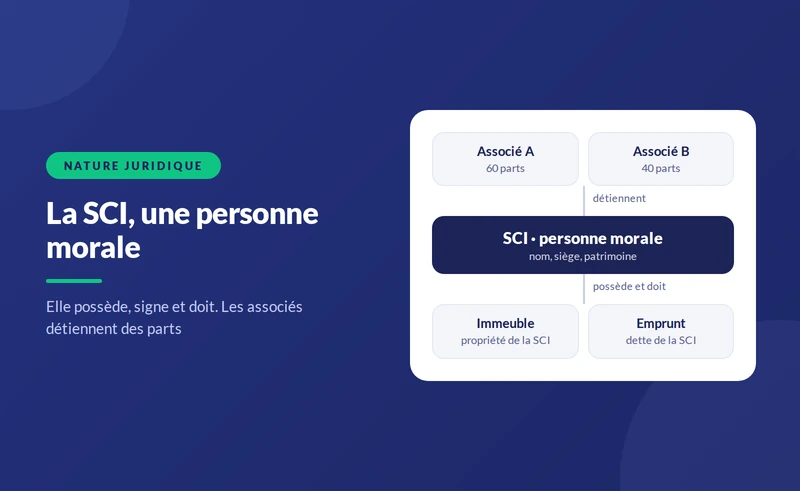
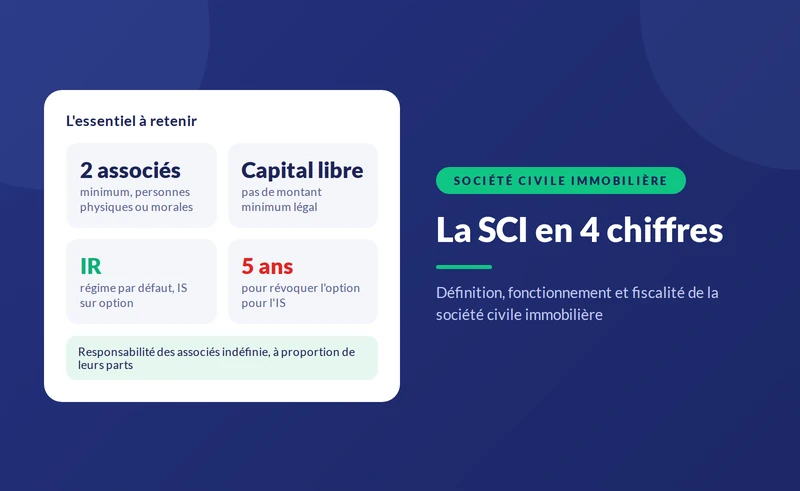
- Une société civile immobilière est une personne morale qui détient et gère des immeubles pour au moins deux associés, porteurs de parts sociales.
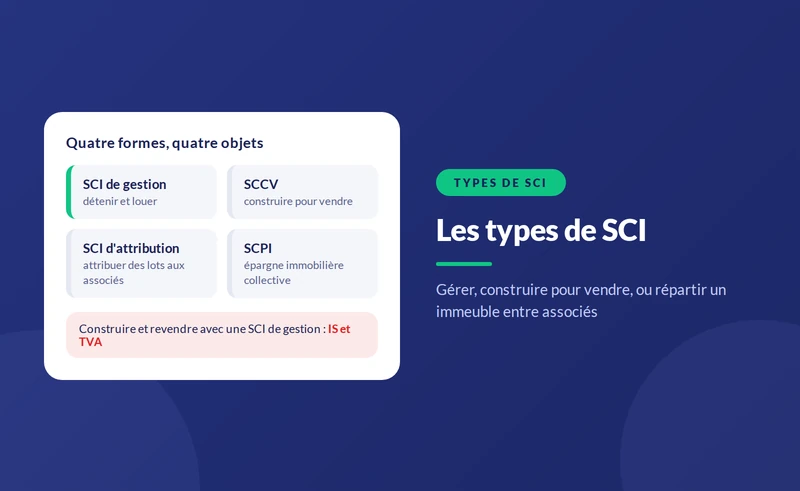
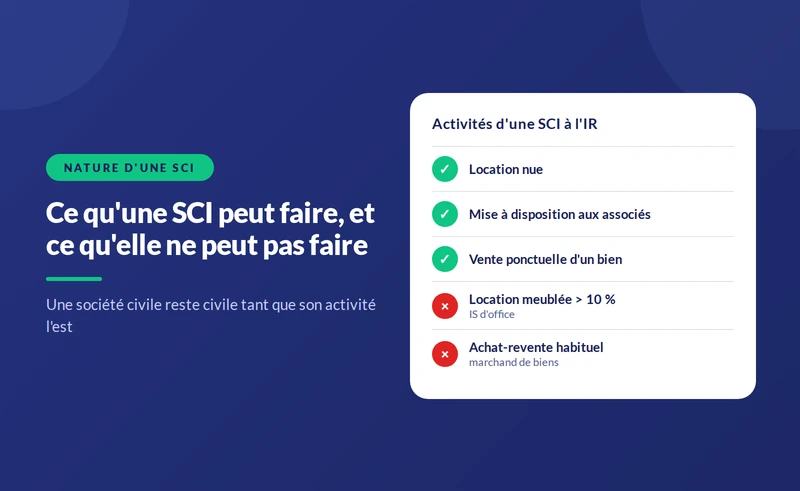
- La SCI doit conserver une activité civile : l'achat-revente habituel et la location meublée au-delà de 10 % des recettes la font passer à l'impôt sur les sociétés.
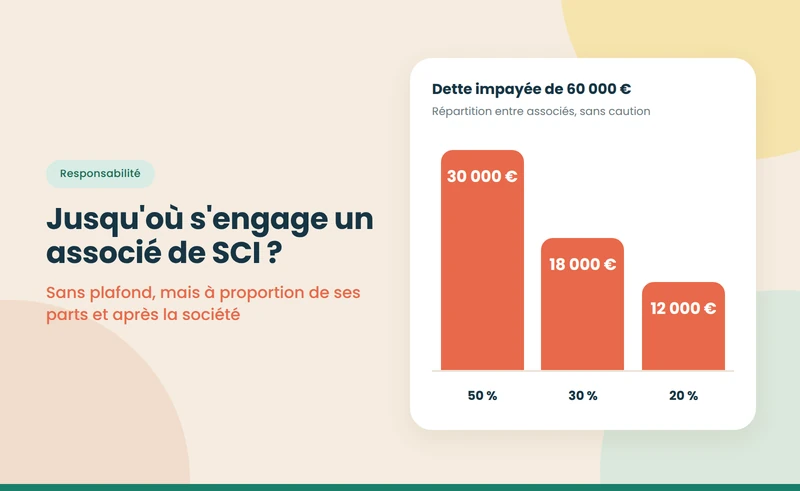
- Les associés répondent des dettes sociales de manière indéfinie, à proportion de leurs parts, après poursuite infructueuse de la société.
- Par défaut, la SCI est transparente et ses associés déclarent leur quote-part en revenus fonciers ; sur option, elle paie l'impôt sur les sociétés et amortit son bien.
- Créer une SCI coûte environ 250 à 300 € de frais obligatoires et prend en général deux à quatre semaines.


- Le fait : une SCI est une société civile, dotée de la personnalité morale dès son immatriculation, qui détient et gère un patrimoine immobilier pour deux associés au minimum.
- La règle : son activité doit rester civile. La location nue en est le cas type ; l'achat-revente habituel et la location meublée au-delà de 10 % des recettes la font basculer à l'impôt sur les sociétés.
- Le piège : la responsabilité des associés est indéfinie. Si la SCI ne paie pas ses dettes, chacun en répond sur son patrimoine personnel, à proportion de ses parts.
Une société civile immobilière est une personne morale, distincte de ses associés, qui achète, détient et gère des immeubles. Elle réunit au moins deux associés (article 1832 du Code civil) et relève par défaut de l'impôt sur le revenu. Elle sert à acheter à plusieurs, à organiser la gestion et à transmettre. Ses usages et ses coûts sont présentés sur notre page de référence sur la SCI, sa création et sa gestion.
Un point de vocabulaire : « SCI » désigne une forme juridique, pas un régime fiscal ni un usage. Une SCI familiale, une SCI à l'IS ou une SCI qui détient un local professionnel sont toutes des sociétés civiles immobilières, soumises aux mêmes règles du Code civil. Seules quelques variantes, comme la SCI de construction-vente, relèvent de textes spéciaux.
{{offre-sci="/composants"}}
Qu'est-ce qu'une société civile immobilière ?
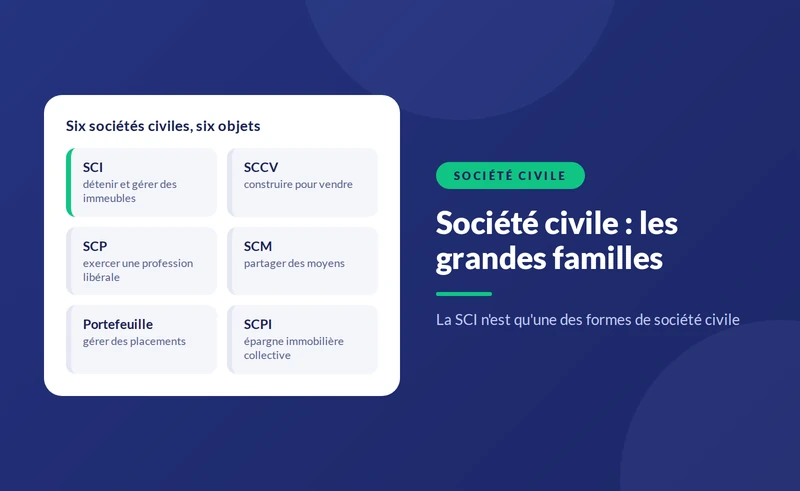
La SCI appartient à la famille des sociétés civiles, régies par les articles 1845 à 1870-1 du Code civil. Ce qui la distingue d'une autre société civile est son objet : la gestion d'immeubles. Notre guide sur la société civile et ses différences avec la SCI compare les variantes existantes, de la SCP à la société civile de portefeuille.
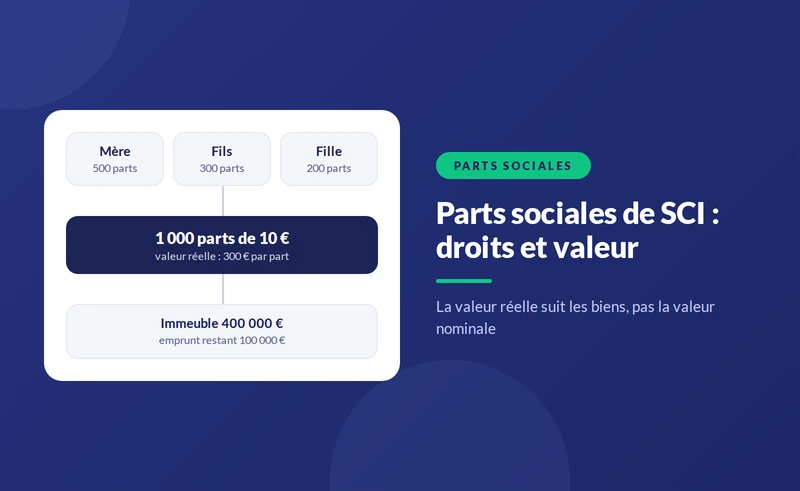
Elle acquiert la personnalité morale à son immatriculation (article 1842). Dès lors, c'est elle qui signe les actes, contracte l'emprunt, encaisse les loyers et paie les charges. Ses associés ne sont pas propriétaires du bien : ils détiennent des parts sociales, qui leur donnent droit aux bénéfices, au vote et à l'information. La question est approfondie dans notre guide la SCI est-elle une personne morale ou physique.
Peut-on créer une SCI seul ?
Non. Deux associés sont exigés à la création. Si toutes les parts se retrouvent ensuite dans une seule main, la société n'est pas dissoute automatiquement, mais tout intéressé peut demander sa dissolution si la situation n'est pas régularisée dans un délai d'un an (article 1844-5). Les alternatives pour un investisseur seul sont détaillées dans notre guide pour créer une SCI seul.
Comment fonctionne une SCI au quotidien ?
Trois organes structurent la vie de la société :
- Le gérant : associé ou tiers, il représente la SCI et accomplit les actes de gestion dans les limites de l'objet social et des statuts. Il n'engage la société que pour les actes entrant dans l'objet (article 1849).
- Les associés : ils prennent les décisions qui excèdent les pouvoirs du gérant, comme vendre, emprunter ou modifier les statuts. À défaut de clause, ces décisions exigent l'unanimité (article 1852).
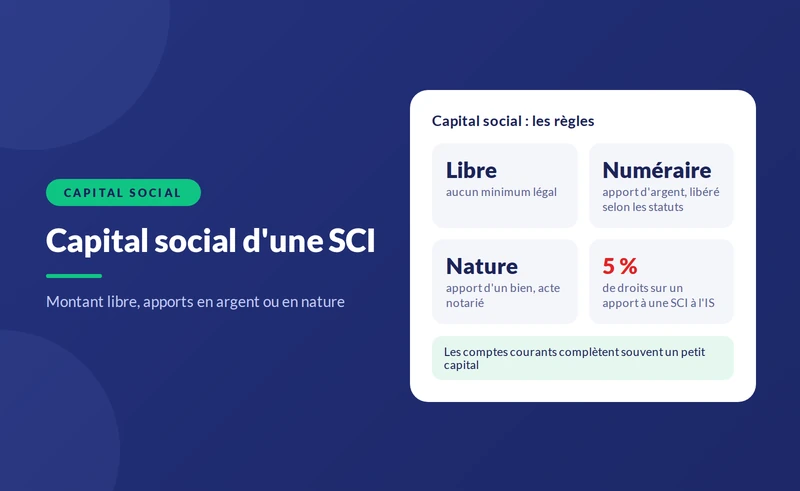
- Les statuts : ils fixent l'objet, le capital, la répartition des parts, les règles de vote, la gérance et l'agrément des nouveaux associés.
Le gérant rend compte de sa gestion au moins une fois par an par un rapport écrit (article 1856). Le déroulé d'une année, de la perception des loyers à l'assemblée, est décrit dans notre guide sur le fonctionnement d'une SCI au quotidien. Les obligations de tenue des comptes relèvent de notre pilier sur la gestion d'une SCI.
Comment crée-t-on une SCI ?
La création suit cinq étapes : rédaction des statuts, constitution du capital, publication d'une annonce légale pour la SCI, immatriculation sur le guichet unique formalites.entreprises.gouv.fr, puis, le cas échéant, option pour l'IS. Les frais obligatoires avoisinent 250 à 300 €. Le notaire n'est obligatoire que si un associé apporte un immeuble.
Le délai dépend surtout de la rédaction des statuts et du traitement par le greffe, en général deux à quatre semaines ; notre guide combien de temps faut-il pour créer une SCI en détaille les étapes. Pour un achat immobilier, l'ordre entre création et compromis est décisif : voir notre pilier pour monter une SCI avant d'acheter.
Quelles décisions prendre dès la création ?
Certaines options se décident une fois pour toutes, ou deviennent coûteuses à modifier ensuite :
- Le régime fiscal : l'option pour l'IS se notifie dans les trois premiers mois de l'exercice ; la prendre plus tard peut déclencher l'imposition de plus-values latentes.
- L'objet social : il doit être assez large pour permettre un second achat et l'emprunt, sans viser d'activité commerciale.
- La durée : les statuts fixent une durée maximale de 99 ans, prorogeable avant l'échéance.
- La répartition des parts : elle détermine le vote, les bénéfices et la part de chacun dans les dettes ; la modifier ensuite passe par une cession ou une augmentation de capital.
SCI, indivision ou nom propre : quelles différences ?
SCI, indivision et achat en nom propre : les règles en octobre 2026
| Critère | SCI | Indivision | Nom propre |
|---|---|---|---|
| Propriétaire du bien | La société | Les indivisaires, chacun pour sa quote-part | L'acheteur |
| Décisions de gestion | Selon les statuts | Majorité des deux tiers ou unanimité | Seul |
| Sortie d'un co-propriétaire | Cession de parts, avec agrément | Partage demandable à tout moment | Sans objet |
| Transmission | Donation progressive de parts, dettes déduites | Donation de quotes-parts du bien | Donation du bien ou de quotes-parts |
| Formalisme | Statuts, comptes, assemblée, déclaration 2072 ou 2065 | Convention d'indivision facultative | Aucun |
| Coût de mise en place | 250 à 300 € de frais obligatoires, plus la gestion | Nul, ou frais de convention | Nul |
Note : régime de l'indivision prévu aux articles 815 et suivants du Code civil ; « nul ne peut être contraint à demeurer dans l'indivision ». Frais de création SCI : débours de l'accompagnement Nopillo.
À retenir : la SCI coûte plus en formalités, mais elle seule empêche un co-investisseur d'imposer la vente du bien.
{{livre-blanc-guide-sci="/composants"}}
En quoi la SCI diffère-t-elle d'une SARL ou d'une SAS ?
La SCI est une société civile ; la SARL et la SAS sont des sociétés commerciales. Trois différences en découlent. D'abord la responsabilité : limitée aux apports dans une SARL ou une SAS, indéfinie dans une SCI. Ensuite la fiscalité : la SCI relève par défaut de l'IR, la SARL et la SAS de l'IS, sauf option pour l'IR dans le cas de la SARL de famille. Enfin l'activité : une société commerciale peut louer meublé ou acheter pour revendre, ce qu'une SCI ne peut faire qu'à titre accessoire sans basculer à l'IS. Pour un projet de location meublée en famille, la SARL de famille est souvent plus adaptée ; le choix est développé dans notre guide pour créer une société pour acheter un bien immobilier.
Jusqu'où les associés sont-ils responsables des dettes ?
La responsabilité est indéfinie mais subsidiaire (articles 1857 et 1858). Un créancier doit d'abord poursuivre la SCI. Ce n'est qu'en cas d'échec qu'il peut se retourner contre les associés, chacun à proportion de sa part dans le capital, sans plafond.
Exemple : deux associés détiennent une SCI à 60 % et 40 %. La société laisse 50 000 € de dettes impayées après la vente de son bien. Le créancier peut réclamer 30 000 € au premier et 20 000 € au second, sur leur patrimoine personnel. Si le second s'était porté caution de tout le prêt, la banque pourrait lui réclamer les 50 000 €. Le régime est détaillé dans notre guide sur la responsabilité des associés d'une SCI.
Comment une SCI est-elle imposée ?
Par défaut, la SCI est transparente : chaque associé déclare sa quote-part de résultat en revenus fonciers, au barème plus 17,2 % de prélèvements sociaux, et la société dépose une 2072. Un modèle rempli figure dans notre exemple de déclaration 2072. Sur option, la SCI passe à l'impôt sur les sociétés, à 15 % jusqu'à 42 500 € de bénéfice puis 25 %, et amortit son bien.
Sur un appartement de 200 000 € loué 1 000 € par mois, avec 5 500 € de charges et d'intérêts, des associés dans la tranche à 30 % paient environ 3 070 € par an à l'IR, contre environ 125 € d'IS pour la société, grâce à l'amortissement. Mais à l'IS, les sommes distribuées supportent 31,4 % et la plus-value de revente est calculée sans abattement. Le choix est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Quels documents la SCI doit-elle tenir et conserver ?
Au-delà des déclarations fiscales, une SCI doit conserver un socle de documents qui prouvent son fonctionnement régulier :
- Les statuts à jour et leurs modifications successives, avec les annonces légales correspondantes.
- Le registre des procès-verbaux des décisions collectives, coté et paraphé, conservé au siège.
- Les rapports annuels de gestion et les comptes approuvés.
- Les actes d'acquisition, les baux, les quittances et les factures de travaux, qui justifient les recettes et les charges déduites.
- Les conventions de compte courant et les contrats de prêt, avec leurs tableaux d'amortissement.
Les pièces comptables et fiscales se conservent au moins six ans, délai pendant lequel l'administration peut en principe exercer son droit de contrôle ; les actes relatifs à l'immeuble se conservent toute la durée de détention, puis jusqu'à la prescription de la plus-value. En cas de transmission ou de contrôle, ces documents permettent de reconstituer la valeur des parts, le prix de revient du bien et l'historique des décisions, sans dépendre de la mémoire des associés.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1832 et 1842 à 1870-1 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
- Ministère de l'Économie — Société civile immobilière : comment ça marche ? — consulté le 8 octobre 2026 — economie.gouv.fr
{{offre-sci="/composants"}}