SCP ou SCI : quelles différences pour une profession libérale ?
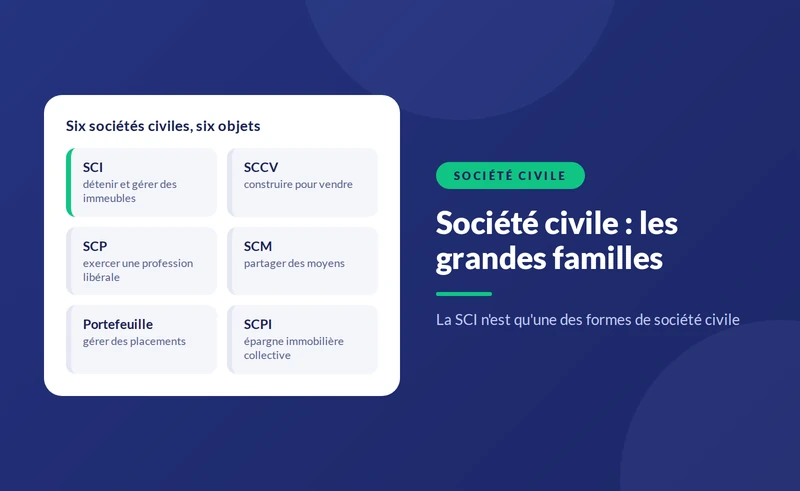
- La SCP permet d'exercer en commun une profession libérale réglementée, alors que la SCI détient et gère de l'immobilier.
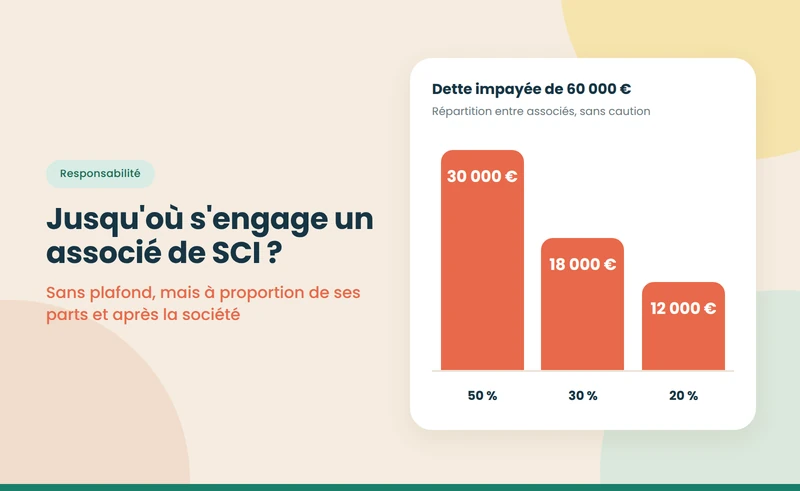
- Les deux sont des sociétés civiles, transparentes fiscalement par défaut, avec une responsabilité indéfinie des associés.
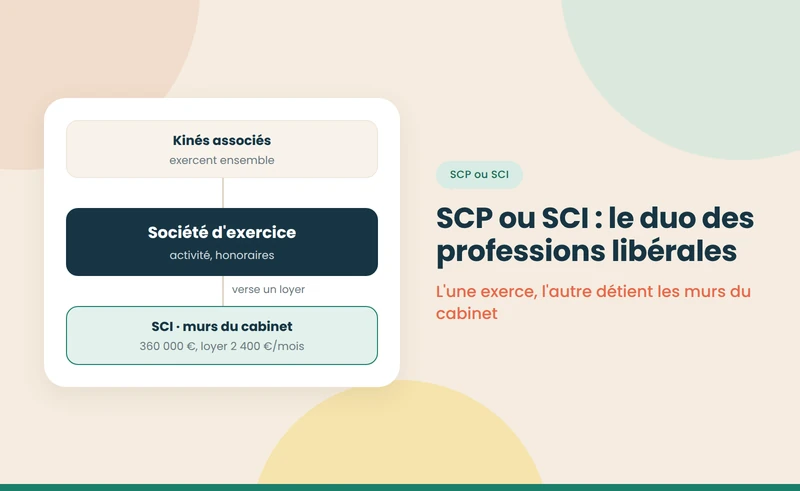
- Les professions libérales combinent souvent une SCP pour l'activité et une SCI qui détient et loue les murs du cabinet.
- Loger le local dans une SCI le protège des risques de l'activité et facilite la sortie d'un associé.


- Le fait : la SCP permet d'exercer en commun une profession libérale réglementée ; la SCI détient et gère de l'immobilier.
- Le point commun : ce sont deux sociétés civiles, fiscalement transparentes par défaut, dont les associés répondent indéfiniment des dettes sociales.
- La combinaison courante : une SCP ou une société d'exercice pour l'activité, et une SCI qui détient les murs du cabinet et les lui loue.
Médecins, avocats, notaires, architectes ou experts-comptables qui s'associent se posent souvent deux questions : dans quelle structure exercer ensemble, et dans quelle structure détenir le local. La société civile professionnelle répond à la première ; la société civile immobilière à la seconde. Les deux se complètent plus qu'elles ne s'opposent. Le cadre de la SCI qui détient des murs professionnels est présenté dans notre guide sur la SCI professionnelle, et ses règles générales dans notre pilier sur la société civile immobilière.
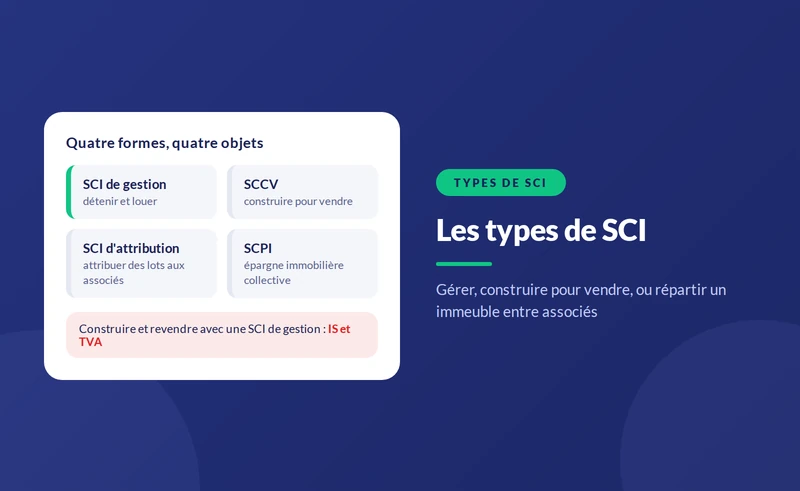
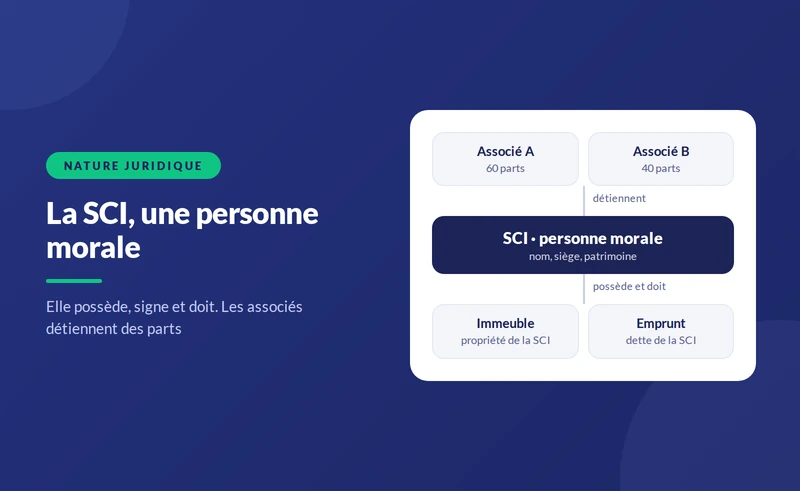
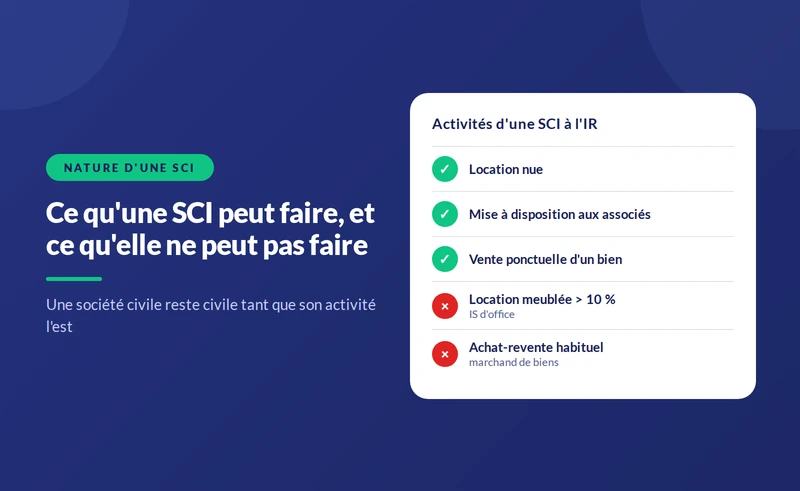
SCP et SCI n'ont pas le même objet. La SCP exerce une profession et facture des honoraires ; la SCI détient un immeuble et perçoit des loyers. Une SCI ne peut pas servir à exercer une profession libérale, et une SCP n'a pas vocation à gérer un patrimoine immobilier sans lien avec son activité.
{{offre-sci="/composants"}}
Qu'est-ce qu'une SCP ?
La société civile professionnelle, créée par la loi du 29 novembre 1966, permet à des membres d'une même profession libérale réglementée d'exercer en commun. Ses associés doivent être inscrits à l'ordre ou à l'organisme professionnel concerné. Elle facture les honoraires, paie les charges du cabinet et répartit son bénéfice entre associés, qui l'imposent en bénéfices non commerciaux. Chaque associé répond de ses actes professionnels sur l'ensemble de son patrimoine, et la SCP en est solidairement responsable avec lui. Les sociétés d'exercice libéral, comme la SELARL ou la SELAS, sont une alternative fréquente, avec une responsabilité limitée pour les dettes non professionnelles et un régime d'IS par défaut.
Quelles différences entre SCP et SCI ?
SCP et SCI : comparaison, octobre 2026
| Critère | SCP | SCI |
|---|---|---|
| Objet | Exercice en commun d'une profession libérale réglementée | Détention et gestion d'immeubles |
| Associés | Professionnels inscrits à l'ordre | Toute personne physique ou morale |
| Revenus | Honoraires | Loyers |
| Fiscalité par défaut | Bénéfices non commerciaux chez les associés | Revenus fonciers chez les associés |
| Option pour l'IS | Possible | Possible |
| Responsabilité | Indéfinie et solidaire pour les dettes sociales, plus responsabilité professionnelle | Indéfinie, à proportion des parts |
| Texte de référence | Loi du 29 novembre 1966 et décrets par profession | Code civil, articles 1845 et suivants |
Note : loi n° 66-879 du 29 novembre 1966 et décrets d'application propres à chaque profession ; articles 1845 à 1870-1 du Code civil pour la SCI.
À retenir : la SCP exerce, la SCI détient.
{{livre-blanc-guide-sci="/composants"}}
Exemple : un cabinet de trois kinésithérapeutes
Trois kinésithérapeutes exercent ensemble et achètent un local de 360 000 €. Ils créent une société d'exercice pour leur activité et une SCI à l'IR, à parts égales, pour le local.
- Le loyer : la société d'exercice verse 2 400 € par mois à la SCI, au prix du marché ; ce loyer est une charge déductible de l'activité.
- L'emprunt : la SCI rembourse son prêt grâce à ce loyer ; chaque associé déclare un tiers du revenu foncier.
- Le départ en retraite de l'un d'eux : il cède ses parts de la société d'exercice à son successeur, mais peut conserver ses parts de SCI et continuer à percevoir sa quote-part des loyers.
La séparation entre l'activité et l'immobilier facilite chaque mouvement d'associés et protège le local des risques professionnels.
Pourquoi ne pas loger le local dans la SCP ?
C'est possible, mais rarement judicieux. Un local inscrit à l'actif de la SCP reste exposé aux créanciers de l'activité, notamment en cas de mise en cause de la responsabilité professionnelle. Il complique aussi l'entrée et la sortie des associés : le nouvel entrant doit racheter des parts dont la valeur intègre l'immeuble, ce qui alourdit le prix d'accès au cabinet. Enfin, la plus-value du local, à sa revente, relève du régime des plus-values professionnelles. Une SCI distincte permet au contraire de dissocier la valeur du cabinet et celle des murs, et de faire entrer dans la SCI des associés qui n'exercent pas, comme des conjoints.
Comment fixer le loyer entre SCI et SCP ?
Le loyer doit correspondre au prix du marché pour un local comparable. Un loyer trop élevé réduit artificiellement le bénéfice imposable de la SCP en BNC au profit de revenus fonciers de la SCI, ce que l'administration peut contester ; un loyer trop faible lèse les associés de la SCI qui n'exercent pas dans la SCP. Le bail, professionnel le plus souvent, doit être écrit et prévoir l'indexation, la répartition des charges et la durée. Une référence à des loyers du secteur ou un avis d'agence spécialisée documente le montant retenu.
Faut-il les mêmes associés dans les deux sociétés ?
Non, et c'est l'un des intérêts du montage. Les associés de la SCP doivent être des professionnels inscrits, alors que la SCI peut accueillir des conjoints, des enfants ou des investisseurs extérieurs. Un professionnel peut ainsi associer sa famille à la propriété des murs tout en exerçant seul ou avec ses confrères. Les intérêts des deux groupes peuvent toutefois diverger sur le niveau du loyer ou sur la vente du local : les statuts de la SCI doivent prévoir des règles de décision et de sortie claires.
Comment accueillir un nouveau confrère ?
Un nouvel associé qui rejoint le cabinet achète des parts de la société d'exercice, dont le prix reflète la valeur de la clientèle et de l'activité. Il n'est pas obligé d'entrer dans la SCI : il peut simplement exercer dans un local loué à la société d'exercice. S'il souhaite devenir copropriétaire des murs, les associés de la SCI lui cèdent des parts, avec un droit d'enregistrement de 5 % sur leur prix, ou la SCI augmente son capital. Cette souplesse rend l'entrée dans le cabinet plus accessible, puisque le prix d'accès à l'activité ne comprend pas la valeur de l'immeuble. Les règles de cession sont détaillées dans notre guide sur la cession de parts de SCI.
Quelle fiscalité au départ en retraite ?
Lorsqu'un professionnel cède ses parts de SCP, la plus-value relève du régime des plus-values professionnelles, avec des dispositifs d'exonération possibles selon la durée d'activité et le montant de la cession. S'il conserve ses parts de SCI, il continue de percevoir des revenus fonciers, qui peuvent compléter sa retraite. S'il les cède, la plus-value suit le régime de la SCI : régime des particuliers à l'IR, avec abattements pour durée de détention. Séparer les deux sociétés permet donc d'appliquer à chaque actif le régime le plus adapté.
Que se passe-t-il en cas de désaccord entre associés ?
Quand les associés se séparent professionnellement, la SCI devient souvent un point de friction : celui qui part veut récupérer sa mise, ceux qui restent veulent garder le local. Les statuts doivent donc prévoir une clause de sortie, avec une méthode d'évaluation des parts et un délai de rachat, éventuellement échelonné. À défaut, l'associé sortant peut céder ses parts à un tiers sous réserve d'agrément, ou demander en dernier recours la dissolution de la SCI pour mésentente, ce qui imposerait la vente du local. Anticiper ces situations dès la création protège autant le cabinet que le patrimoine de chacun.
Quelles erreurs éviter ?
- Confondre les objets : une SCI ne peut pas exercer une profession libérale.
- Fixer un loyer hors marché entre la SCI et la société d'exercice.
- Omettre le bail écrit : en cas de départ d'un associé, la situation devient incertaine.
- Oublier les règles propres à la profession : certains ordres encadrent la détention de parts de sociétés liées à l'activité.
- Ne pas prévoir la sortie d'un associé de la SCI qui quitte le cabinet.
Les différentes formes de sociétés civiles sont présentées dans notre guide sur la société civile, et l'articulation avec une holding dans celui sur la holding et la SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Loi n° 66-879 du 29 novembre 1966 relative aux sociétés civiles professionnelles — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code civil, articles 1845 à 1870-1 : de la société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile professionnelle (SCP) — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}