Comment fonctionne une SCI au quotidien ?
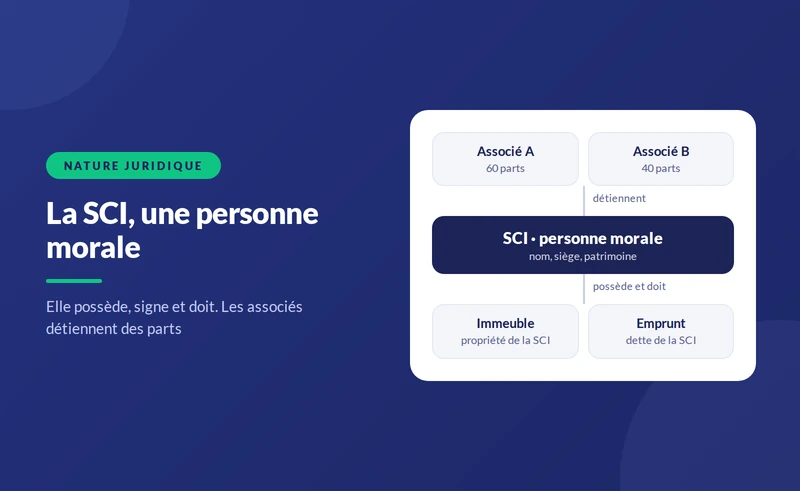
- Dans une SCI, la société est propriétaire du bien, le gérant le gère en son nom et les associés votent les décisions importantes.
- Les loyers sont encaissés sur le compte bancaire de la SCI, qui paie ses charges et rembourse les avances en compte courant des associés.
- Chaque année, le gérant rend compte aux associés, les comptes sont approuvés et la déclaration fiscale est déposée avant le deuxième jour ouvré suivant le 1er mai.
- À l'IR, les associés sont imposés sur leur quote-part de résultat, distribuée ou non ; à l'IS, seulement sur les dividendes perçus.
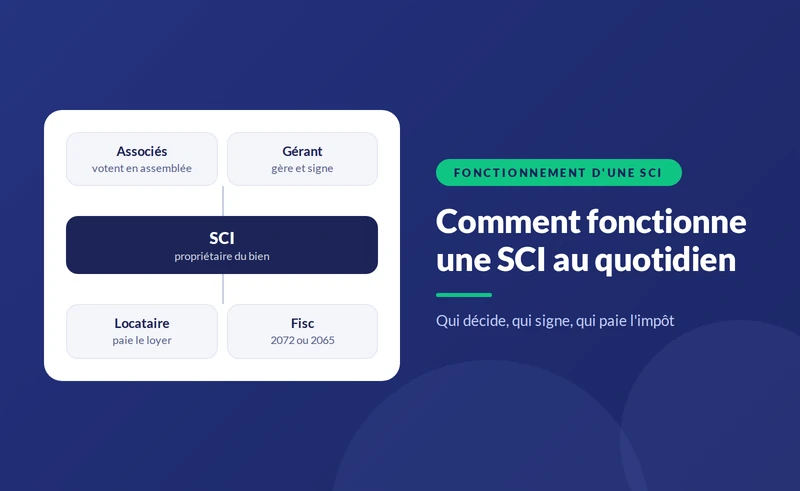


- Le fait : la SCI est propriétaire du bien, le gérant le gère en son nom et les associés votent les décisions importantes.
- Le rythme : chaque année, le gérant rend compte aux associés, les comptes sont approuvés et la déclaration fiscale est déposée avant le 2e jour ouvré suivant le 1er mai.
- Le piège : à l'IR, les associés sont imposés sur leur quote-part du résultat, même si la SCI ne leur verse rien.
Au quotidien, une SCI fonctionne comme une petite entreprise immobilière : elle encaisse les loyers sur son propre compte, paie ses charges et rembourse son emprunt. Le gérant prend les décisions courantes, les associés tranchent les décisions importantes, et une fois par an, tout le monde fait le point. Les règles juridiques de base sont présentées dans notre pilier sur la société civile immobilière.
La SCI n'appartient pas à ses associés au sens où un bien leur appartiendrait. Ils détiennent des parts de la société, qui détient le bien. Concrètement, un associé ne peut pas décider seul de vendre l'appartement, ni encaisser personnellement les loyers, ni occuper le logement sans décision de la société. Cette distinction structure toute la vie de la SCI.
{{offre-sci="/composants"}}
Qui fait quoi dans une SCI ?
Rôles dans une SCI au quotidien, octobre 2026
| Acteur | Rôle | Exemples |
|---|---|---|
| La SCI | Propriétaire, bailleur, emprunteur | Signe le bail et le prêt, encaisse les loyers |
| Le gérant | Gestion courante, représentation | Choisit le locataire, paie les charges, commande l'entretien |
| Les associés | Décisions importantes, contrôle | Vendre, emprunter, modifier les statuts, approuver les comptes |
| Les statuts | Règles du jeu | Majorités, pouvoirs du gérant, agrément, sortie d'un associé |
Note : articles 1848 à 1856 du Code civil ; à défaut de clause, les décisions qui excèdent les pouvoirs du gérant exigent l'unanimité des associés (article 1852).
À retenir : le gérant gère, les associés décident, les statuts arbitrent.
Que peut faire le gérant seul ?
Les actes de gestion courante : sélectionner un locataire, signer un bail d'habitation, encaisser les loyers, relancer un impayé, payer la taxe foncière, faire réaliser des travaux d'entretien, souscrire les assurances. Il agit au nom de la société et engage sa responsabilité en cas de faute de gestion ou de violation des statuts. Les décisions qui dépassent ces actes, vendre, emprunter, hypothéquer, modifier les statuts, reviennent aux associés selon les majorités prévues. La gestion annuelle est détaillée dans notre pilier sur la gestion d'une SCI.
Comment circule l'argent dans une SCI ?
- Les loyers sont versés par le locataire sur le compte bancaire de la SCI, jamais sur un compte personnel ; voir notre guide sur le compte bancaire d'une SCI.
- Les charges, taxe foncière, assurance, copropriété, travaux, sont payées depuis ce même compte.
- Les échéances du prêt sont prélevées sur le compte de la société.
- Les avances des associés, en compte courant, alimentent la trésorerie quand les loyers ne suffisent pas, et leur sont remboursées sans impôt quand la SCI le peut.
- Le résultat revient aux associés : à l'IR, il est imposé chez eux qu'il soit distribué ou non ; à l'IS, seuls les dividendes votés leur sont imposables.
Comment gérer la relation avec les locataires ?
La SCI est le bailleur : c'est elle qui signe le bail, reçoit le dépôt de garantie, délivre les quittances et répond aux demandes du locataire. Le gérant la représente dans ces actes. Quelques règles pratiques évitent les difficultés :
- Le bail au nom de la SCI : dénomination, numéro d'immatriculation et siège y figurent, avec le nom du gérant signataire.
- Le dépôt de garantie : encaissé sur le compte de la société, il est restitué par elle à la fin du bail, dans les délais légaux.
- La révision du loyer : elle s'applique à la date prévue au bail, selon l'indice de référence des loyers.
- Les impayés : c'est la SCI qui agit, par son gérant, pour relancer, mettre en œuvre la caution ou saisir le juge.
- La gestion déléguée : la SCI peut confier la gestion locative à une agence, par un mandat signé par le gérant ; les honoraires sont déductibles.
{{livre-blanc-guide-sci="/composants"}}
À quoi ressemble une année de SCI ?
Une SCI à l'IR détenue par deux sœurs, à parts égales, loue un appartement 900 € par mois. Elle rembourse un prêt de 750 € par mois, dont environ 250 € d'intérêts la première année, et paie 2 000 € de charges annuelles.
- Recettes de l'année : 10 800 €.
- Résultat fiscal : loyers moins charges et intérêts, soit 10 800 − 2 000 − 3 000 = 5 800 €, ou 2 900 € par associée à reporter sur sa 2044.
- Trésorerie réelle : loyers moins charges moins échéances complètes, soit 10 800 − 2 000 − 9 000 = −200 €. Les sœurs doivent avancer 100 € chacune en compte courant.
- Impôt personnel : dans la tranche à 30 %, avec 17,2 % de prélèvements sociaux, chacune paie environ 1 370 € sur un résultat qu'elle n'a pas encaissé.
Cet écart entre résultat imposable et trésorerie, dû au remboursement du capital non déductible, surprend souvent les associés la première année. À l'IS, l'amortissement réduirait fortement l'impôt ; le choix est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Comment se prennent les décisions entre associés ?
Les statuts fixent la forme des décisions : assemblée réunie, consultation écrite ou acte signé par tous. Une fois par an au moins, les associés approuvent les comptes. Pour les décisions exceptionnelles, vente, emprunt, entrée d'un nouvel associé, ils votent selon les majorités prévues. Chaque décision est consignée dans un procès-verbal, conservé dans un registre coté et paraphé.
Les droits de chaque associé, vote, bénéfices, information, découlent de ses parts ; ils sont détaillés dans notre guide sur les parts sociales d'une SCI. Un associé qui veut partir cède ses parts, selon la procédure décrite dans notre guide sur la cession de parts de SCI.
Que se passe-t-il en cas de désaccord entre associés ?
Les statuts sont la première protection : des majorités adaptées évitent qu'un associé minoritaire bloque toute décision, et une clause de rachat permet à celui qui veut partir de sortir à un prix déterminable. Si le désaccord persiste, plusieurs voies existent, de la plus douce à la plus lourde : une médiation, la cession des parts du dissident aux autres associés, la révocation judiciaire du gérant pour cause légitime, et en dernier recours la dissolution judiciaire pour mésentente paralysant la société. Cette dernière issue, longue et coûteuse, est décrite dans notre pilier sur la dissolution d'une SCI.
Quelles erreurs de fonctionnement éviter ?
- Encaisser les loyers à titre personnel : la comptabilité de la SCI devient invérifiable et les associés s'exposent à des rectifications.
- Occuper le bien sans décision : un associé qui s'installe dans le logement de la SCI sans accord ni loyer crée un conflit et, à l'IS, un risque fiscal.
- Décider sans procès-verbal : une vente ou un emprunt non documenté peut être contesté.
- Oublier l'assemblée annuelle : un associé minoritaire peut demander des comptes en justice.
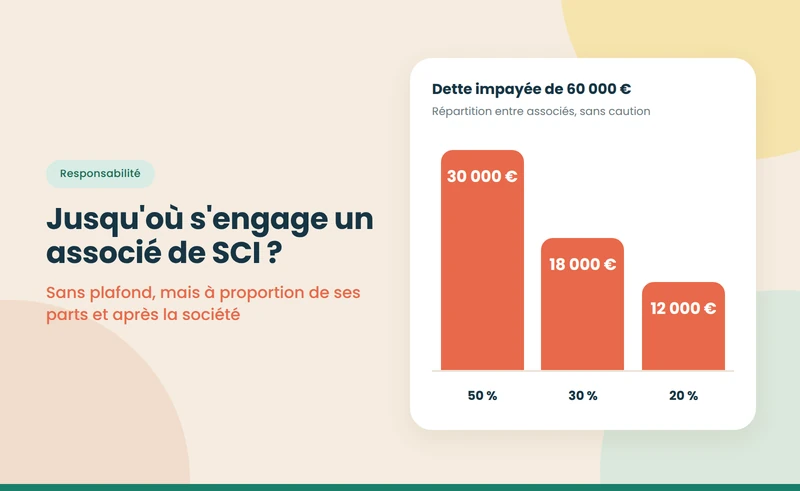
- Laisser filer la trésorerie : sans avances planifiées, la SCI peut se retrouver en défaut sur ses échéances, et les associés en répondent sur leur patrimoine.
La responsabilité des associés en cas de dettes impayées est détaillée dans notre guide sur la responsabilité des associés d'une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code civil, articles 1845 à 1870-1 : de la société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}