Compte bancaire pour une SCI : obligations et critères de choix
- Un compte bancaire au nom de la SCI est indispensable en pratique pour encaisser les loyers, payer les charges et rembourser l'emprunt.
- La loi n'impose pas de bloquer le capital d'une SCI sur un compte avant son immatriculation, contrairement aux SARL et SAS.
- La banque qui prête à la SCI exige souvent l'ouverture du compte et la domiciliation des loyers chez elle.
- Encaisser les loyers sur un compte personnel expose à des difficultés de justification et à des rectifications.
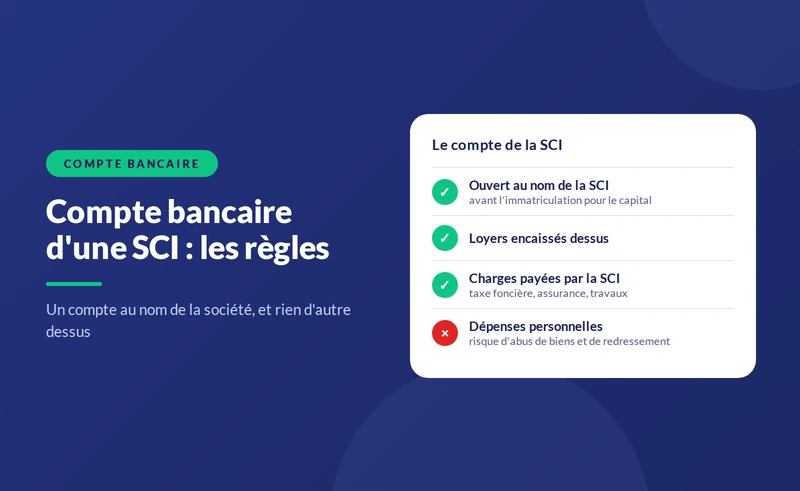


- Le fait : un compte bancaire au nom de la SCI est indispensable en pratique pour encaisser les loyers, payer les charges et rembourser l'emprunt.
- La règle : la loi n'impose pas de bloquer le capital d'une SCI sur un compte avant son immatriculation, contrairement aux SARL et SAS.
- Le piège : encaisser les loyers sur un compte personnel expose à des difficultés de justification et à des rectifications en cas de contrôle.
Aucun texte n'oblige expressément une SCI à ouvrir un compte bancaire, mais aucune SCI ne peut fonctionner correctement sans. La banque qui prête exige le compte de la société pour y prélever les échéances, le locataire doit y verser ses loyers, et l'administration attend des flux séparés de ceux des associés. Le fonctionnement financier de la SCI est présenté dans notre guide sur le fonctionnement d'une SCI au quotidien.
Compte de dépôt du capital et compte courant de la société ne se confondent pas. Pour une SARL ou une SAS, les apports en numéraire doivent être déposés sur un compte bloqué avant l'immatriculation. Pour une SCI, cette formalité n'est pas exigée : le capital peut être versé directement sur le compte de la société une fois celle-ci immatriculée, ou libéré plus tard selon les statuts.
{{offre-sci="/composants"}}
Pourquoi un compte au nom de la SCI est-il indispensable ?
- Pour la banque prêteuse : l'emprunt est souscrit par la SCI ; les échéances sont prélevées sur son compte, souvent ouvert chez le prêteur.
- Pour le locataire : le bail est signé par la SCI, qui doit encaisser les loyers sur un compte à son nom.
- Pour la comptabilité : les relevés de la SCI sont la pièce maîtresse de la déclaration 2072 ou de la liasse IS.
- Pour les associés : un compte séparé permet de suivre la trésorerie, les avances en compte courant et leurs remboursements.
- Pour l'administration : en cas de contrôle, des flux mélangés avec ceux d'un associé sont difficiles à justifier et peuvent être requalifiés.
Quel type de banque choisir ?
Comptes bancaires pour une SCI : critères de comparaison, octobre 2026
| Type d'établissement | Points forts | Points de vigilance |
|---|---|---|
| Banque traditionnelle | Prête souvent à la SCI, conseiller dédié | Frais de tenue de compte plus élevés |
| Banque en ligne pour professionnels | Frais réduits, ouverture rapide | Toutes n'acceptent pas les SCI ; rarement prêteuses |
| Néobanque pour entreprises | Interface simple, synchronisation comptable | Acceptation des sociétés civiles variable |
| Banque du prêt immobilier | Souvent exigée par le prêteur, domiciliation des loyers | Conditions négociées avec le prêt |
Note : offres variables selon les établissements et susceptibles d'évoluer ; vérifier l'acceptation des sociétés civiles immobilières avant toute ouverture.
À retenir : si la SCI emprunte, le compte s'ouvre en général chez la banque qui prête.
Quels critères comparer ?
- L'acceptation des SCI : certaines offres en ligne excluent les sociétés civiles ou les sociétés sans activité commerciale.
- Le coût annuel : tenue de compte, carte, virements, prélèvements.
- La synchronisation comptable : l'export des relevés vers un logiciel simplifie la déclaration annuelle.
- Les accès multiples : plusieurs associés ou un cogérant peuvent avoir besoin de consulter le compte.
- La capacité à prêter : utile si la SCI prévoit de nouveaux achats.
{{livre-blanc-guide-sci="/composants"}}
Quels documents pour ouvrir le compte ?
- Les statuts signés de la SCI.
- L'extrait d'immatriculation, ou le récépissé de dépôt si la société est en cours d'immatriculation.
- Les pièces d'identité et justificatifs de domicile du gérant et des associés significatifs.
- La liste des bénéficiaires effectifs, exigée au titre de la lutte contre le blanchiment.
- La décision nommant le gérant, si elle ne figure pas dans les statuts.
Qui peut faire fonctionner le compte ?
Le gérant est, par principe, le seul à engager la société : il signe les virements, les chèques et les ordres de prélèvement au nom de la SCI. Les statuts ou une décision des associés peuvent toutefois organiser les pouvoirs bancaires :
- Une procuration : le gérant peut donner procuration à un associé pour certaines opérations, par exemple le paiement des charges courantes.
- Une double signature : au-delà d'un montant fixé, deux signatures peuvent être exigées, ce qui rassure les associés minoritaires.
- Un accès en consultation : les associés qui ne gèrent pas peuvent demander un accès en lecture, utile pour suivre la trésorerie sans pouvoir agir.
- Un changement de gérant : la banque doit recevoir le procès-verbal de nomination et l'extrait d'immatriculation à jour pour modifier les pouvoirs.
Ces règles se fixent dès l'ouverture : elles évitent qu'un associé découvre tardivement des opérations qu'il n'a pas validées.
Combien coûte le mélange des comptes ?
Un associé gérant encaisse pendant deux ans les loyers d'une SCI à l'IR, soit 9 600 € par an, sur son compte personnel, et paie certaines charges de la SCI depuis ce même compte.
- Lors de la déclaration : il doit reconstituer les recettes et charges à partir de relevés mêlant dépenses privées et dépenses de la SCI.
- En cas de contrôle : l'administration peut écarter les charges non justifiées. Si 2 000 € de charges par an sont rejetées, le résultat foncier augmente d'autant ; pour des associés dans la tranche à 30 %, le rappel avoisine 940 € par an, soit près de 1 900 € sur deux ans, plus les intérêts de retard.
- Entre associés : l'autre associé peut contester la gestion et demander des comptes, voire la révocation du gérant.
Un compte au nom de la SCI, dès le premier loyer, évite ces difficultés. Les obligations du gérant sont détaillées dans notre pilier sur la gestion d'une SCI.
Comment gérer le capital et les apports ?
Le capital d'une SCI peut être modeste et libéré progressivement, selon les statuts. Les apports qui financent l'achat passent souvent par des avances en compte courant, versées sur le compte de la société et remboursables sans formalité. Une convention écrite précise le montant, la rémunération éventuelle et les modalités de remboursement. Les règles sont détaillées dans notre guide sur le capital social d'une SCI, et le financement bancaire dans notre pilier sur l'emprunt d'une SCI familiale.
Que faire du compte quand la SCI s'arrête ?
Le compte reste ouvert pendant toute la liquidation : il reçoit le prix de vente du bien, sert à payer les dettes et à rembourser les comptes courants, puis à verser le solde aux associés. Il n'est clôturé qu'après l'approbation des comptes de liquidation et avant la radiation. La procédure est décrite dans notre pilier sur la dissolution d'une SCI. Le délai de création de la société, qui conditionne l'ouverture du compte, figure dans notre guide combien de temps faut-il pour créer une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1843-3 et 1845 à 1870-1 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code monétaire et financier, articles L561-1 et suivants : obligations de vigilance — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}