SCI familiale et emprunt : comment financer l'achat ?
- Une SCI familiale peut emprunter en son nom pour acheter un bien, la banque analysant en pratique la solvabilité de ses associés.
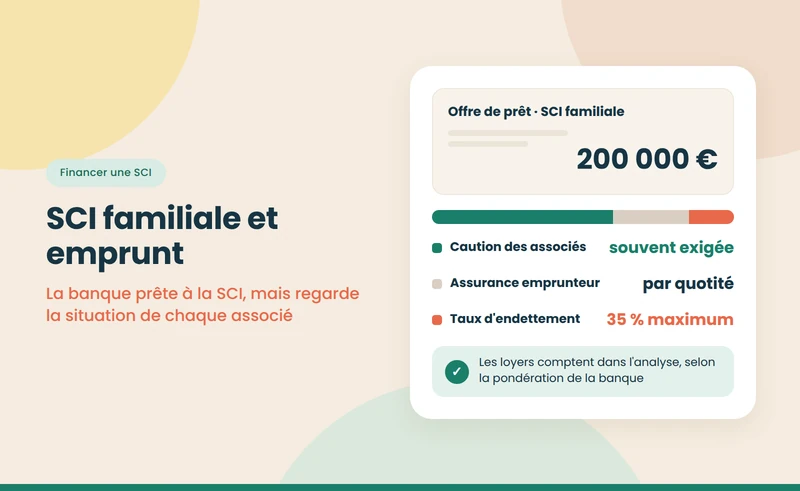
- Les banques demandent généralement la caution personnelle des associés et une assurance emprunteur répartie entre eux.
- L'apport personnel peut être versé en compte courant d'associé plutôt qu'au capital, ce qui permet de le récupérer sans formalité.
- Les intérêts d'emprunt sont déductibles des loyers, en revenus fonciers à l'IR et en charges à l'IS.
- À un taux de 3,5 %, 180 000 € empruntés sur 20 ans coûtent environ 1 044 € par mois et 70 500 € d'intérêts.


- Le fait : une SCI peut emprunter en son nom. C'est elle qui signe le prêt et rembourse les échéances avec les loyers.
- La condition : la banque juge en pratique la solvabilité des associés. Elle leur demande souvent une caution personnelle et une assurance emprunteur pour chacun.
- Le piège : apporter l'épargne en capital la bloque dans la société. Une avance en compte courant d'associé finance l'achat de la même manière et se rembourse sans formalité.
Une SCI familiale finance son achat comme un particulier : un apport, souvent constitué par les avances des associés, et un prêt immobilier au nom de la société. Les intérêts sont déductibles des loyers, à l'IR comme à l'IS. La banque examine la capacité de remboursement des associés, qui se portent généralement caution. Le cadre général figure sur notre page de référence sur la SCI, sa création et sa gestion.
Deux notions sont souvent confondues : le capital social et l'apport personnel exigé par la banque. Le capital est fixé par les statuts et peut être symbolique ; l'apport personnel, lui, peut être versé en compte courant d'associé, sans augmenter le capital. La banque regarde la somme réellement mobilisée, pas sa qualification.
{{offre-sci="/composants"}}
Une SCI peut-elle emprunter comme un particulier ?
Oui. La SCI est une personne morale capable de contracter un prêt, à condition que son objet social couvre l'acquisition d'immeubles et la possibilité d'emprunter, et que le gérant soit habilité par les statuts ou par une décision des associés. Notre guide sur la nature d'une SCI et les activités qu'elle peut exercer précise ce point : un objet trop étroit peut bloquer le dossier.
La société doit disposer d'un compte bancaire à son nom avant la demande de prêt : les loyers y sont encaissés et les échéances prélevées. La banque prêteuse exige souvent que ce compte soit ouvert chez elle. Les obligations et les critères de choix sont détaillés dans notre guide sur le compte bancaire d'une SCI.
Comment la banque analyse-t-elle un dossier de SCI ?
Elle regarde trois éléments :
- Les revenus des associés : le taux d'endettement de chacun est apprécié comme pour un prêt personnel, en intégrant sa quote-part des mensualités. Le plafond généralement appliqué est de 35 %, assurance comprise, conformément aux recommandations du Haut Conseil de stabilité financière.
- Les loyers attendus : ils sont en général retenus pour une fraction seulement, souvent autour de 70 %, pour tenir compte de la vacance et des charges.
- Les statuts : répartition des parts, pouvoirs du gérant, clause d'agrément. Une SCI dont un associé pourrait sortir librement inquiète le prêteur.
Les garanties les plus courantes sont la caution personnelle des associés, l'hypothèque ou le cautionnement par un organisme spécialisé, et une assurance emprunteur répartie entre associés selon une quotité. Le détail des conditions et une simulation figurent dans notre guide sur le prêt immobilier pour une SCI, et la question de la durée dans celui consacré au prêt de 25 ans pour une SCI.
Qui doit se porter caution ?
La banque demande souvent la caution de tous les associés, parfois pour la totalité du prêt. Un associé minoritaire qui garantit l'ensemble prend alors un risque supérieur à sa part : en cas de défaillance, il peut être appelé pour tout, à charge pour lui de se retourner contre les autres. Mieux vaut négocier une caution limitée à sa quote-part, ou une répartition de l'assurance qui suit les parts.
Comment préparer le dossier bancaire ?
Un dossier de SCI se prépare comme deux dossiers en un : celui de la société et celui de chaque associé. Les banques demandent en général :
- Pour la SCI : statuts signés, extrait d'immatriculation, procès-verbal autorisant le gérant à emprunter, relevé d'identité bancaire du compte de la société.
- Pour chaque associé : pièce d'identité, trois derniers bulletins de salaire ou deux derniers bilans pour un indépendant, deux derniers avis d'imposition, relevés de comptes récents, tableau des crédits en cours.
- Pour le projet : compromis ou promesse de vente, estimation du loyer par une agence, devis de travaux le cas échéant, plan de financement indiquant l'apport et son origine.
Présenter dès le premier rendez-vous un tableau de financement clair, avec la quote-part de mensualité de chaque associé et le taux d'endettement qui en résulte, accélère nettement la réponse.
Capital ou compte courant : comment apporter son épargne ?
Capital social ou compte courant d'associé : les différences en octobre 2026
| Critère | Apport au capital | Avance en compte courant |
|---|---|---|
| Formalisme | Inscrit dans les statuts, publicité en cas de modification | Simple convention entre la SCI et l'associé |
| Récupération de l'argent | Réduction de capital votée par les associés | Remboursement selon la convention, sans formalité |
| Rémunération | Aucune, sauf distribution de bénéfices | Intérêts possibles, dans la limite d'un taux fiscal plafond |
| Imposition du remboursement | Non imposable à hauteur des apports | Non imposable |
| Poids en cas de difficulté | Dernier remboursé | Créance de l'associé sur la société |
| À la succession | Valeur des parts | Créance transmise à sa valeur nominale |
Note : régime général des comptes courants d'associés ; à l'IS, la déductibilité des intérêts versés est plafonnée à un taux publié chaque trimestre.
À retenir : un capital modeste et une avance en compte courant donnent de la souplesse sans changer le financement.
Le montant, la libération et la modification du capital sont détaillés dans notre guide sur le capital social d'une SCI.
{{livre-blanc-guide-sci="/composants"}}
Combien coûte un emprunt de SCI et qui le rembourse ?
Deux frères créent une SCI à parts égales pour acheter un immeuble de 200 000 €, frais compris. Ils apportent 20 000 € en compte courant et la SCI emprunte 180 000 € sur 20 ans, à un taux hypothétique de 3,5 % hors assurance.
- La mensualité : environ 1 044 €, soit environ 522 € par associé dans l'analyse de la banque.
- Le coût total du crédit : environ 70 500 € d'intérêts sur vingt ans, hors assurance et frais de garantie. Sur 25 ans, la mensualité tomberait à environ 901 €, mais les intérêts monteraient à environ 90 300 €.
- La couverture par les loyers : avec 1 100 € de loyer mensuel, la banque en retiendra environ 770 € si elle applique 70 %. Le solde, autour de 270 € par mois, doit être couvert par les revenus des associés.
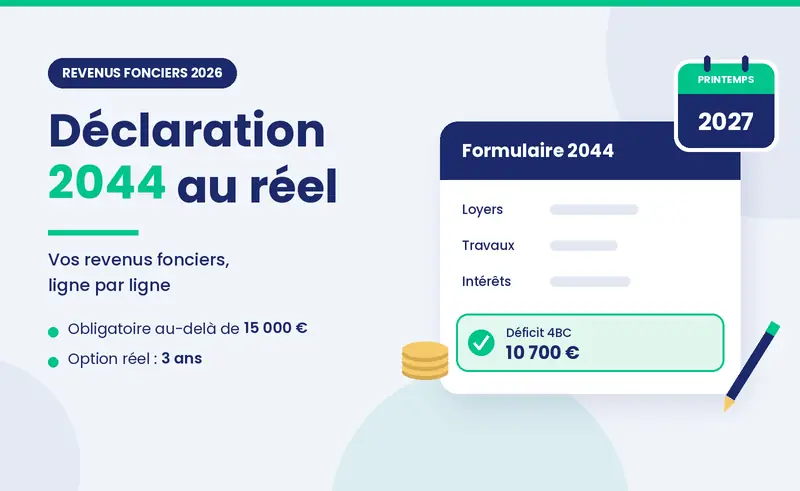
Les intérêts se déduisent des loyers : en revenus fonciers à l'IR, en charges à l'IS. À l'IS, les frais d'acquisition peuvent en outre être déduits ou amortis avec le bien ; voir notre guide sur l'amortissement des frais de notaire en SCI à l'IS. À l'IR, des intérêts élevés et des travaux peuvent créer un déficit ; voir le déficit foncier en SCI.
Le régime fiscal change-t-il la capacité de remboursement ?
Oui, indirectement. À l'IS, l'amortissement réduit fortement l'impôt de la société : la trésorerie disponible pour rembourser le capital emprunté est plus élevée, tant que les loyers ne sont pas distribués. À l'IR, les associés paient l'impôt sur le résultat foncier avec leurs propres revenus, alors même que la trésorerie de la SCI sert à rembourser le capital, qui n'est pas déductible. Sur l'exemple ci-dessus, cet effort peut représenter plusieurs centaines d'euros par an et par associé. Le choix est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Que devient le prêt si un associé décède ou quitte la SCI ?
- En cas de décès : l'assurance emprunteur rembourse la part du capital restant dû correspondant à la quotité assurée du défunt. Si chaque associé est assuré à 50 % et que l'un décède, la moitié du prêt est soldée ; ses héritiers reçoivent des parts dont la valeur augmente d'autant.
- En cas de départ : l'associé qui cède ses parts reste en principe tenu de sa caution, sauf accord de la banque pour le libérer et, souvent, nouvelle caution du repreneur. Négocier ce point avant la cession évite de garantir un prêt dont on n'a plus aucun bénéfice.
- En cas de mésentente : la SCI reste tenue de rembourser ; si les associés ne s'accordent plus, la vente du bien pour solder le prêt peut devenir la seule issue.
Quels pièges éviter dans le financement ?
- Signer le compromis avant que la SCI existe : l'ordre des étapes est détaillé dans notre pilier pour monter une SCI avant d'acheter.
- Une caution disproportionnée : un associé minoritaire qui garantit tout le prêt prend un risque supérieur à sa part.
- Oublier l'effort d'impôt à l'IR : les associés paient l'impôt sur un résultat que la SCI ne leur verse pas.
- Laisser le compte courant sans convention : en cas de mésentente, l'absence d'écrit rend le remboursement litigieux.
- Un objet social trop étroit : il peut conduire la banque à exiger une modification des statuts avant le déblocage.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1845 à 1870-1 : de la société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Haut Conseil de stabilité financière — Recommandation relative aux conditions d'octroi des crédits immobiliers — consulté le 8 octobre 2026 — economie.gouv.fr/hcsf
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}