Prêt immobilier pour une SCI : simulation et conditions
- La SCI emprunte en son nom, mais la banque vérifie la solvabilité de chaque associé selon sa quote-part des mensualités.
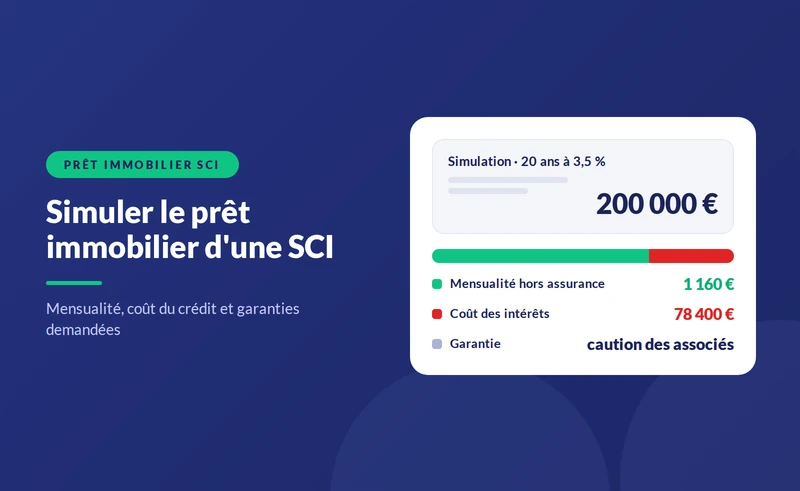
- À 3,5 % hors assurance, 200 000 € empruntés sur 20 ans coûtent environ 1 160 € par mois et 78 400 € d'intérêts.
- Allonger le prêt de 20 à 25 ans réduit la mensualité d'environ 14 % mais augmente les intérêts d'environ 28 %.
- Les banques retiennent souvent environ 70 % des loyers attendus et appliquent un plafond d'endettement de 35 % par associé.


- Le fait : la SCI emprunte en son nom, mais la banque vérifie la solvabilité de chaque associé selon sa quote-part des mensualités.
- Le chiffre : à 3,5 % hors assurance, 200 000 € empruntés sur 20 ans coûtent environ 1 160 € par mois et 78 400 € d'intérêts.
- Le piège : allonger le prêt de 20 à 25 ans réduit la mensualité d'environ 14 %, mais augmente les intérêts d'environ 28 %.
Une SCI finance son achat comme un particulier, par un apport et un emprunt, mais l'analyse de la banque porte sur deux niveaux : la société, qui signe le prêt et perçoit les loyers, et les associés, dont les revenus garantissent en pratique le remboursement. Simuler le prêt avant de chercher le bien permet de fixer un budget réaliste et de préparer le dossier. Le financement d'une SCI familiale est présenté dans notre pilier sur l'emprunt d'une SCI familiale.
Le taux affiché ne dit pas tout. Le coût réel du prêt se mesure par le taux annuel effectif global, qui inclut l'assurance emprunteur, les frais de dossier et de garantie. Pour une SCI, l'assurance couvre chaque associé selon une quotité ; elle pèse d'autant plus que les associés sont nombreux ou âgés.
{{offre-sci="/composants"}}
Comment la banque calcule-t-elle la capacité d'emprunt ?
- Le taux d'endettement de chaque associé : ses crédits existants plus sa quote-part des mensualités de la SCI, rapportés à ses revenus, dans la limite de 35 % assurance comprise selon les recommandations du Haut Conseil de stabilité financière.
- Les loyers attendus : retenus en général pour environ 70 % de leur montant, pour tenir compte de la vacance et des charges.
- Le reste à vivre : le revenu disponible de chaque associé après ses charges.
- L'apport : souvent au moins les frais d'acquisition, soit environ 7 à 8 % du prix dans l'ancien.
- Les statuts : pouvoirs du gérant, clause d'agrément, répartition des parts.
Combien coûte un prêt selon sa durée ?
Prêt de 200 000 € à 3,5 % hors assurance : mensualité et intérêts selon la durée, octobre 2026
| Durée | Mensualité | Total des intérêts |
|---|---|---|
| 15 ans | Environ 1 430 € | Environ 57 400 € |
| 20 ans | Environ 1 160 € | Environ 78 400 € |
| 25 ans | Environ 1 000 € | Environ 100 400 € |
Note : taux hypothétique de 3,5 %, hors assurance et frais de garantie ; mensualités constantes ; montants arrondis. Les conditions réelles dépendent de la banque et du profil des associés.
À retenir : chaque année de crédit en plus allège la mensualité mais renchérit le coût total.
Le choix de la durée longue est détaillé dans notre guide sur le prêt de 25 ans pour une SCI.
Exemple : trois associés empruntent 240 000 €
Trois amis créent une SCI à parts égales pour acheter un immeuble de 270 000 €, frais compris. Ils apportent 30 000 € en compte courant et la SCI emprunte 240 000 € sur 20 ans à 3,5 %.
- La mensualité : environ 1 390 €, soit environ 465 € par associé dans le calcul de la banque.
- Les loyers : 1 650 € par mois, retenus pour environ 1 155 € à 70 %.
- Le taux d'endettement : un associé qui gagne 3 000 € nets et n'a pas d'autre crédit atteint environ 15,5 % avec sa quote-part, bien sous le plafond, même sans tenir compte des loyers.
- Le coût total : environ 94 000 € d'intérêts sur vingt ans, hors assurance, déductibles des loyers.
Pour ce trio, le financement passe sans difficulté. La difficulté apparaît quand un associé a déjà un crédit immobilier personnel : sa quote-part peut alors faire dépasser son plafond et bloquer tout le dossier.
{{livre-blanc-guide-sci="/composants"}}
Quelles garanties la banque demande-t-elle ?
- La caution personnelle des associés, souvent pour la totalité du prêt, parfois limitée à chaque quote-part.
- Une hypothèque ou un privilège de prêteur de deniers sur le bien, ou un cautionnement par un organisme spécialisé.
- Une assurance emprunteur répartie entre associés, dont la quotité totale atteint au moins 100 %.
- La domiciliation des loyers sur le compte de la SCI ouvert chez le prêteur ; voir notre guide sur le compte bancaire d'une SCI.
Quels documents préparer ?
- Pour la SCI : statuts, extrait d'immatriculation, procès-verbal autorisant le gérant à emprunter.
- Pour chaque associé : pièce d'identité, trois derniers bulletins de salaire, deux derniers avis d'imposition, relevés bancaires, tableau des crédits en cours.
- Pour le projet : compromis de vente, estimation des loyers, plan de financement.
Faut-il passer par un courtier ?
Ce n'est pas obligatoire, mais c'est souvent utile pour une SCI. Toutes les banques ne prêtent pas aux sociétés civiles dans les mêmes conditions, et certaines exigent des cautions ou des garanties plus lourdes que d'autres. Un courtier connaît les établissements qui financent les SCI, présente un dossier structuré et met les offres en concurrence, y compris pour l'assurance emprunteur, qui peut être déléguée à un autre assureur que celui de la banque. Ses honoraires, souvent de l'ordre de 1 % du montant emprunté, sont à comparer au gain obtenu sur le taux et l'assurance.
Peut-on rembourser par anticipation ou renégocier ?
Oui. La SCI peut rembourser tout ou partie de son prêt avant le terme, en payant le cas échéant des indemnités de remboursement anticipé, plafonnées par la loi pour les prêts aux particuliers mais librement négociées pour les prêts aux sociétés : il faut donc les vérifier dans l'offre. Elle peut aussi renégocier son taux ou faire racheter son prêt par une autre banque si les taux baissent. Ces opérations se décident par le gérant ou par les associés selon les statuts, et la nouvelle offre suppose en général le maintien des cautions.
Les intérêts sont-ils déductibles ?
Oui. À l'IR, les intérêts et l'assurance emprunteur se déduisent des loyers dans la déclaration 2072 ; en cas de déficit, la part liée aux intérêts ne s'impute que sur les revenus fonciers futurs. À l'IS, ils sont des charges de la société, avec l'amortissement du bien. Le capital remboursé n'est jamais déductible : c'est la principale source d'écart entre le résultat imposable et la trésorerie de la SCI. Les règles sont détaillées dans notre guide sur la déclaration d'une SCI.
Quelles erreurs éviter ?
- Signer le compromis au nom des associés : la SCI doit exister ou être en formation ; voir notre pilier pour monter une SCI avant d'acheter.
- Ignorer les crédits personnels des associés : ils pèsent sur la capacité d'emprunt de toute la SCI.
- Accepter une caution disproportionnée pour un associé minoritaire.
- Oublier l'effort d'impôt à l'IR : les associés sont imposés sur un résultat qui ne tient pas compte du capital remboursé.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Haut Conseil de stabilité financière — Recommandation relative aux conditions d'octroi des crédits immobiliers — consulté le 8 octobre 2026 — economie.gouv.fr/hcsf
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code de la consommation, articles L313-1 et suivants : crédit immobilier — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}