Prêt de 25 ans pour une SCI : durée, taux et garanties
- Une SCI peut emprunter sur 25 ans, durée en principe maximale selon les recommandations du Haut Conseil de stabilité financière, hors cas de différé.
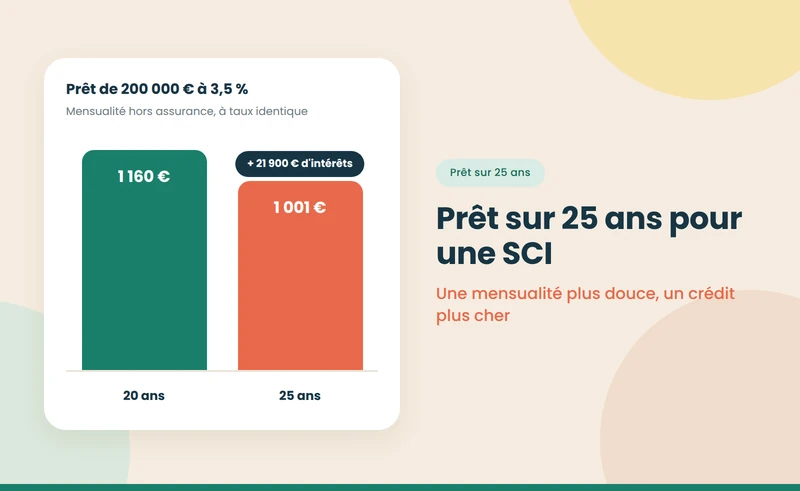
- Sur 180 000 € à 3,5 %, passer de 20 à 25 ans réduit la mensualité d'environ 143 € mais ajoute près de 20 000 € d'intérêts.
- La durée longue améliore la couverture de l'échéance par les loyers et la trésorerie de la SCI.
- Elle prolonge aussi la caution des associés et le coût de leur assurance emprunteur.


- Le fait : une SCI peut emprunter sur 25 ans, durée en principe maximale selon les recommandations du Haut Conseil de stabilité financière, hors cas de différé d'amortissement.
- Le chiffre : sur 180 000 € à 3,5 %, passer de 20 à 25 ans réduit la mensualité d'environ 143 € mais ajoute près de 20 000 € d'intérêts.
- Le piège : la durée longue prolonge aussi la caution des associés et le coût de leur assurance emprunteur, qui augmente avec l'âge.
Emprunter sur 25 ans permet à une SCI d'alléger sa mensualité, de mieux la couvrir par les loyers et de préserver le taux d'endettement des associés. C'est souvent la condition pour qu'un projet locatif s'autofinance. En contrepartie, le coût total du crédit augmente nettement, et les associés restent engagés plus longtemps. Le financement d'une SCI est présenté dans notre pilier sur l'emprunt d'une SCI familiale.
Durée maximale et durée accordée ne se confondent pas. Les 25 ans constituent un plafond, pas un droit : la banque peut proposer une durée plus courte selon l'âge des associés, la rentabilité du bien et la solidité du dossier. Pour certains projets de construction ou de gros travaux, un différé peut porter la durée totale à 27 ans.
{{offre-sci="/composants"}}
Pourquoi choisir une durée de 25 ans ?
- Une mensualité plus faible : elle est plus facilement couverte par les loyers, ce qui limite les avances des associés.
- Un taux d'endettement préservé : la quote-part de chaque associé pèse moins dans son calcul personnel, ce qui laisse de la place pour d'autres projets.
- Une trésorerie plus confortable : la SCI dispose de marges pour la vacance locative, les travaux ou les impayés.
- Une capacité d'achat accrue : à mensualité égale, la SCI peut financer un bien plus cher.
Combien coûte une durée plus longue ?
Prêt de 180 000 € à 3,5 % hors assurance selon la durée, octobre 2026
| Durée | Mensualité | Total des intérêts |
|---|---|---|
| 15 ans | Environ 1 287 € | Environ 51 600 € |
| 20 ans | Environ 1 044 € | Environ 70 500 € |
| 25 ans | Environ 901 € | Environ 90 300 € |
Note : taux hypothétique de 3,5 %, hors assurance et frais de garantie ; mensualités constantes ; montants arrondis. Les taux réels varient selon la durée, la banque et le profil des associés.
À retenir : cinq ans de plus coûtent environ 20 000 € d'intérêts pour 143 € de mensualité en moins.
Le taux est-il le même sur 25 ans ?
En général non. Les banques appliquent un taux un peu plus élevé sur les durées longues, souvent de l'ordre de 0,1 à 0,3 point par tranche de cinq ans supplémentaires, selon les conditions de marché. Le surcoût réel d'un prêt sur 25 ans est donc souvent supérieur à celui calculé à taux constant. Comparer les offres sur le coût total, assurance comprise, reste indispensable.
{{livre-blanc-guide-sci="/composants"}}
Exemple : un projet qui ne passe qu'en 25 ans
Deux associés achètent via une SCI un appartement loué 1 000 € par mois, avec un emprunt de 180 000 €. La banque retient 70 % des loyers, soit 700 €.
- Sur 20 ans : la mensualité de 1 044 € laisse un effort de 344 € par mois, soit 172 € par associé, au-delà des loyers retenus. Si l'un des associés a déjà un crédit immobilier, son taux d'endettement peut dépasser 35 %.
- Sur 25 ans : la mensualité de 901 € ramène l'effort à 201 €, soit environ 100 € par associé. Le dossier passe plus facilement.
- Le coût : environ 19 800 € d'intérêts supplémentaires sur la durée, déductibles des loyers à l'IR comme à l'IS.
Pour ce projet, la durée longue fait la différence entre un refus et un accord. Elle se justifie si la SCI prévoit de garder le bien longtemps ; si une revente est envisagée avant dix ans, le surcoût initial des intérêts pèse moins, mais les indemnités de remboursement anticipé doivent être vérifiées.
Quelles garanties sur une durée longue ?
- La caution des associés : elle court jusqu'au terme du prêt, soit 25 ans ; un associé qui sort de la SCI reste tenu sauf accord de la banque.
- L'assurance emprunteur : son coût augmente avec l'âge des associés et la durée ; pour des associés de plus de 50 ans, elle peut représenter une part importante du coût total.
- L'hypothèque ou le cautionnement : leur coût dépend du montant et de la durée.
- L'âge en fin de prêt : certaines banques limitent la durée pour que les associés n'aient pas plus de 75 ou 80 ans à l'échéance.
Comment réduire le coût d'un prêt sur 25 ans ?
- Déléguer l'assurance à un assureur externe, souvent moins cher que le contrat de groupe de la banque.
- Prévoir des remboursements anticipés partiels, quand la trésorerie de la SCI le permet, en vérifiant les indemnités prévues.
- Moduler les échéances si l'offre le prévoit, pour raccourcir la durée en cas d'amélioration des revenus.
- Renégocier ou faire racheter le prêt si les taux baissent nettement.
- Augmenter l'apport, souvent par des avances en compte courant, pour réduire le capital emprunté.
Quel effet sur la fiscalité de la SCI ?
Les intérêts plus élevés d'un prêt long augmentent les charges déductibles. À l'IR, ils réduisent le revenu foncier imposable ; en cas de déficit, la part liée aux intérêts ne s'impute que sur les revenus fonciers futurs. À l'IS, ils s'ajoutent à l'amortissement et réduisent encore le résultat de la société. Dans tous les cas, le capital remboursé n'est pas déductible : une mensualité plus faible réduit aussi l'écart entre le résultat imposable et la trésorerie, ce qui allège l'effort des associés à l'IR. Le choix du régime est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Que se passe-t-il si un associé veut sortir pendant le prêt ?
Sur vingt-cinq ans, la composition d'une SCI change souvent : séparation, décès, besoin de liquidités. Un associé qui cède ses parts ne se libère pas pour autant de la caution qu'il a donnée à la banque ; il reste tenu jusqu'au terme du prêt, sauf si la banque accepte de le libérer, en général contre la caution du nouvel associé. Le contrat de prêt peut aussi prévoir une clause qui impose l'accord de la banque en cas de changement d'associés. Ces points se négocient au moment de la signature, et la procédure de cession est décrite dans notre guide sur la cession de parts de SCI.
Durée longue ou courte : comment trancher ?
- Choisir 25 ans si la mensualité sur 20 ans dépasse nettement les loyers retenus, si un associé est proche du plafond d'endettement, ou si la SCI veut garder de la marge pour d'autres achats.
- Choisir 15 ou 20 ans si les loyers couvrent largement la mensualité, si les associés approchent de la retraite, ou si la priorité est de réduire le coût total.
Une simulation sur plusieurs durées figure dans notre guide sur le prêt immobilier pour une SCI. L'ordre des étapes, de la création de la SCI à la signature du prêt, est décrit dans notre pilier pour monter une SCI avant d'acheter. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Haut Conseil de stabilité financière — Recommandation relative aux conditions d'octroi des crédits immobiliers — consulté le 8 octobre 2026 — economie.gouv.fr/hcsf
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code de la consommation, articles L313-1 et suivants : crédit immobilier — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}