Prêt à taux zéro et SCI familiale : ce qui est possible
- Le prêt à taux zéro d'accession est réservé aux personnes physiques et ne peut pas financer un achat par une SCI.
- L'éco-PTZ, qui finance des travaux de rénovation énergétique, est ouvert aux SCI non soumises à l'IS comptant au moins un associé personne physique.
- Les travaux doivent porter sur une résidence principale achevée depuis plus de deux ans et être réalisés par des entreprises RGE.
- Acheter sa résidence principale via une SCI fait perdre l'accès au PTZ.
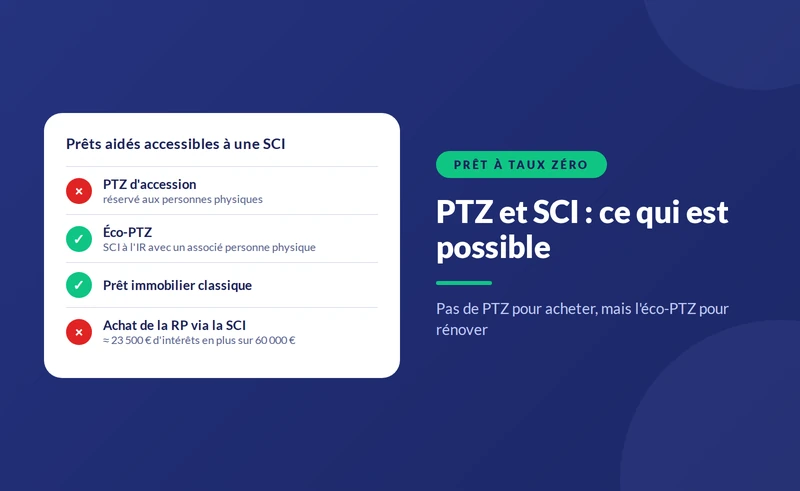


- Le fait : le prêt à taux zéro d'accession est réservé aux personnes physiques. Il ne peut pas financer un achat réalisé par une SCI.
- L'exception : l'éco-PTZ, qui finance des travaux de rénovation énergétique, est ouvert aux SCI non soumises à l'IS comptant au moins un associé personne physique.
- Le piège : acheter sa résidence principale via une SCI fait perdre l'accès au PTZ, parfois plusieurs dizaines de milliers d'euros de prêt sans intérêts.
Le prêt à taux zéro aide les primo-accédants à financer leur résidence principale. Il est accordé à des personnes physiques, sous conditions de ressources, de zone et de nature du logement. Une SCI, personne morale, ne remplit pas cette condition. En revanche, l'éco-prêt à taux zéro, destiné à financer des travaux d'amélioration énergétique, a été ouvert aux sociétés civiles non soumises à l'IS. Le financement d'une SCI familiale est présenté dans notre pilier sur l'emprunt d'une SCI familiale.
PTZ et éco-PTZ ne se confondent pas. Le premier finance l'achat d'une résidence principale par un primo-accédant ; le second finance des travaux de rénovation énergétique, sans condition de ressources ni de primo-accession. Seul le second est accessible à une SCI.
{{offre-sci="/composants"}}
Pourquoi une SCI n'a-t-elle pas droit au PTZ ?
Le PTZ d'accession est réservé aux personnes physiques qui achètent leur résidence principale et n'ont pas été propriétaires de leur résidence principale au cours des deux dernières années, sauf exceptions. L'emprunteur doit occuper personnellement le logement. Une SCI est une personne morale, propriétaire du bien, qui le met à disposition de ses associés : elle ne peut pas être primo-accédante au sens du dispositif. Même si tous les associés remplissent individuellement les conditions, la structure de détention les en prive.
Quels prêts aidés pour une SCI ?
Prêts aidés et SCI, octobre 2026
| Prêt | Objet | Accessible à une SCI ? |
|---|---|---|
| PTZ d'accession | Achat de la résidence principale d'un primo-accédant | Non |
| Éco-PTZ | Travaux de rénovation énergétique | Oui, si la SCI n'est pas à l'IS et compte un associé personne physique |
| Prêt d'accession sociale | Achat de la résidence principale sous conditions de ressources | Non en principe |
| Prêt immobilier classique | Achat, travaux | Oui |
Note : conditions du PTZ prévues au Code de la construction et de l'habitation ; éco-PTZ prévu à l'article 244 quater U du CGI ; plafonds et conditions à vérifier à la date de l'offre de prêt.
À retenir : une SCI peut financer des travaux énergétiques à taux zéro, jamais l'achat de la résidence principale.
{{livre-blanc-guide-sci="/composants"}}
Quelles conditions pour l'éco-PTZ en SCI ?
- Une SCI non soumise à l'IS, dont au moins un associé est une personne physique.
- Un logement achevé depuis plus de deux ans, utilisé ou destiné à être utilisé comme résidence principale, par un associé ou un locataire.
- Des travaux éligibles : isolation, chauffage performant, ventilation, ou rénovation globale.
- Des entreprises certifiées RGE pour la réalisation des travaux.
- Un montant plafonné selon la nature des travaux, jusqu'à 50 000 € pour une rénovation d'ampleur, à vérifier à la date du projet.
Exemple : un primo-accédant hésite entre SCI et achat direct
Un couple pacsé, primo-accédant, achète sa résidence principale de 280 000 € en zone éligible. En direct, il peut obtenir un PTZ de plusieurs dizaines de milliers d'euros, selon ses ressources et la zone.
- En direct : sur un PTZ de 60 000 €, l'économie d'intérêts par rapport à un prêt classique à 3,5 % sur vingt ans avoisine 23 500 €.
- Via une SCI : pas de PTZ ; les 60 000 € sont financés au taux du marché.
- Ce que la SCI aurait apporté : une organisation de la sortie en cas de séparation, que le couple peut aussi obtenir par une convention d'indivision.
Pour ce couple, l'achat en direct, complété par une convention d'indivision et des testaments, est nettement plus avantageux. La comparaison générale figure dans notre guide sur la SCI et la résidence principale.
Exemple : un éco-PTZ pour un logement loué par une SCI
Une SCI à l'IR loue nu une maison ancienne classée F au diagnostic de performance énergétique. Pour pouvoir continuer à la louer dans les années à venir, elle engage 35 000 € de travaux : isolation des combles et des murs, remplacement de la chaudière. Financés par un éco-PTZ sur quinze ans, ces travaux ne génèrent aucun intérêt ; les mensualités, d'environ 195 €, sont couvertes par les loyers. Les dépenses de travaux d'amélioration restent en outre déductibles des revenus fonciers, et peuvent créer un déficit foncier imputable sur le revenu global des associés ; voir notre guide sur le déficit foncier en SCI.
Peut-on acheter en direct puis créer une SCI ?
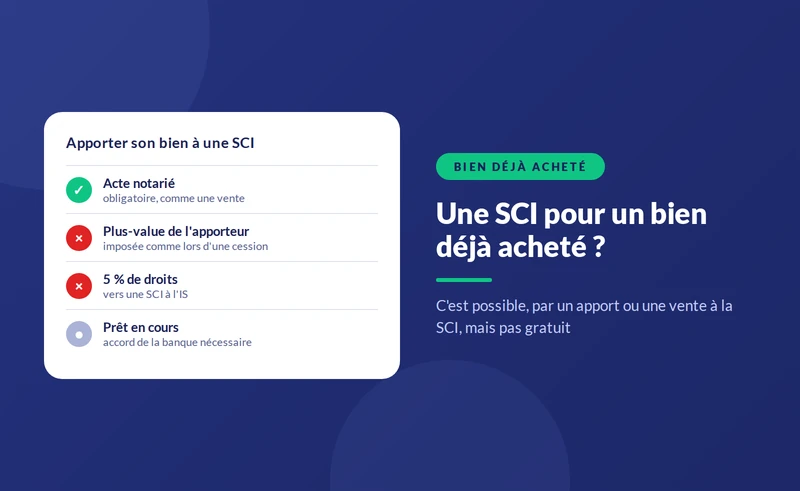
Techniquement oui, mais le PTZ impose que le logement reste la résidence principale de l'emprunteur. Apporter le bien à une SCI ou le vendre à une SCI pendant la durée du prêt peut entraîner son remboursement anticipé, sans compter le coût de l'apport : acte notarié, éventuelle plus-value et, vers une SCI à l'IS, droits de 5 %. Le calendrier est donc à réfléchir dès l'achat. Les conséquences d'un apport sont présentées dans notre guide peut-on créer une SCI pour un bien déjà acheté.
Comment demander un éco-PTZ pour une SCI ?
- Faire établir des devis par des entreprises RGE, en vérifiant l'éligibilité des travaux.
- Remplir le formulaire de demande d'éco-PTZ avec les entreprises, au nom de la SCI.
- Déposer la demande auprès d'une banque ayant signé une convention avec l'État, avec les statuts et l'extrait d'immatriculation.
- Réaliser les travaux dans le délai prévu par l'offre, puis transmettre les factures à la banque.
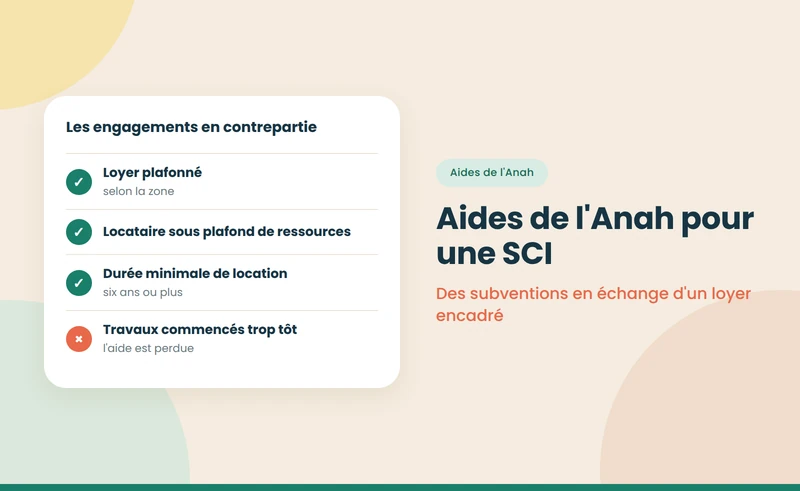
Les aides complémentaires de l'Anah sont présentées dans notre guide sur les subventions de l'Anah pour une SCI.
Quelles alternatives au PTZ pour une famille ?
Une famille qui tient à la SCI pour organiser la propriété peut compenser en partie la perte du PTZ. Les parents peuvent prêter à la SCI en compte courant à un taux faible ou nul, ou donner une somme d'argent à l'enfant, qui l'apporte ensuite à la société, en utilisant les abattements de donation. Certaines collectivités proposent aussi des prêts locaux à taux réduit, avec des conditions propres à chacune. Aucune de ces solutions ne reproduit exactement l'avantage du PTZ, mais elles réduisent l'écart.
Quelles erreurs éviter ?
- Créer une SCI pour acheter sa résidence principale sans calculer le PTZ perdu.
- Demander un éco-PTZ pour une SCI à l'IS : elle n'y a pas droit.
- Faire réaliser les travaux par une entreprise non certifiée RGE.
- Apporter à une SCI un logement financé par PTZ sans vérifier les conditions du prêt.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Service Public — Prêt à taux zéro (PTZ) — consulté le 8 octobre 2026 — service-public.gouv.fr
- Service Public — Éco-prêt à taux zéro (éco-PTZ) — consulté le 8 octobre 2026 — service-public.gouv.fr
- Légifrance — Code général des impôts, article 244 quater U — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}