SCI et résidence principale : ce qu'il faut savoir avant de se lancer
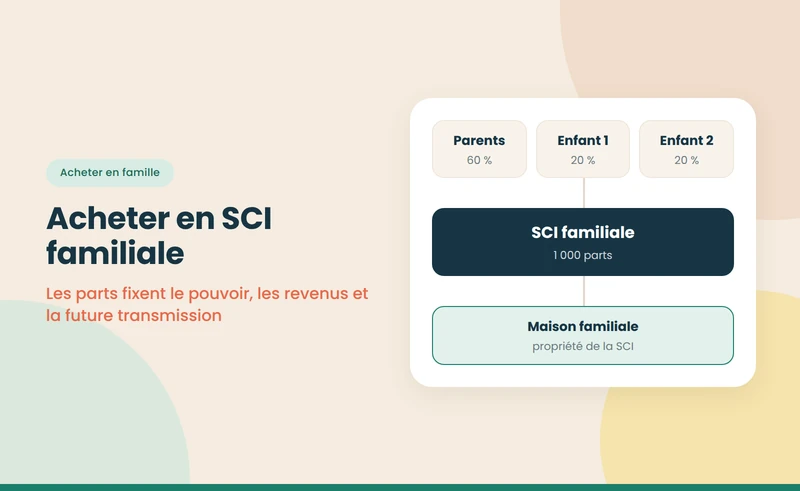
- Une SCI peut acheter la résidence principale de ses associés, un montage utile surtout aux concubins et aux projets de transmission.
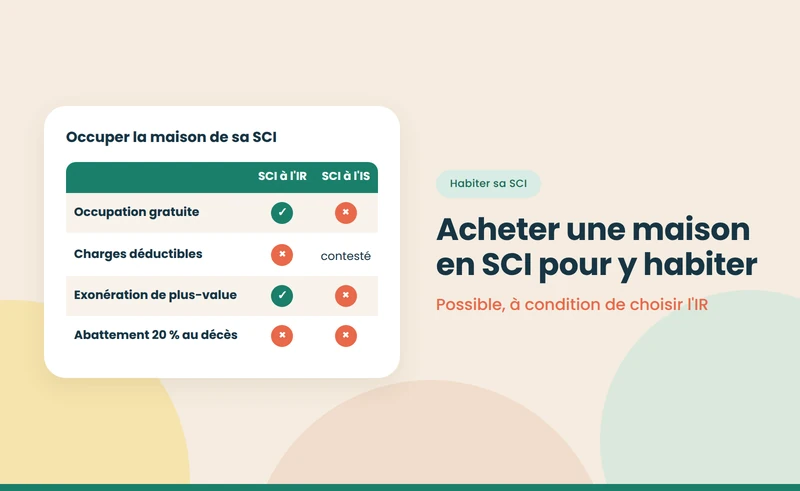
- À l'IR, la plus-value de revente peut être exonérée pour l'associé qui occupe le logement ; à l'IS, elle est toujours imposée.
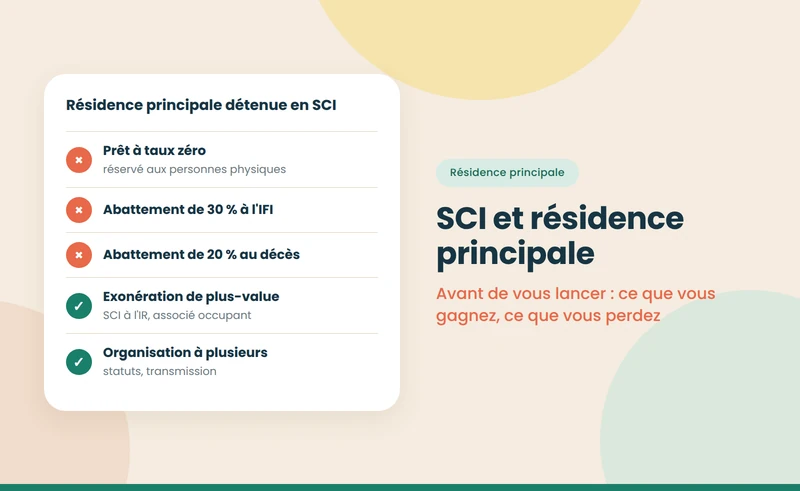
- L'abattement de 20 % aux droits de succession et celui de 30 % à l'IFI ne s'appliquent pas à une résidence principale détenue via une SCI.
- L'occupation gratuite par un associé rend les charges non déductibles à l'IR et peut être contestée à l'IS.


- Le fait : une SCI peut acheter la résidence principale de ses associés. Le montage est surtout utile aux concubins et aux projets de transmission.
- La règle : à l'IR, la plus-value de revente peut être exonérée pour l'associé qui occupe le logement ; à l'IS, elle est toujours imposée.
- Le piège : l'abattement de 20 % aux droits de succession et celui de 30 % à l'IFI ne s'appliquent pas à une résidence principale détenue via une SCI.
Acheter sa résidence principale par une SCI est possible et parfois judicieux, mais ce n'est jamais un montage fiscal. Il sert à organiser la propriété à plusieurs, à protéger un concubin ou à préparer une transmission. En contrepartie, il fait perdre plusieurs avantages réservés au propriétaire direct et ajoute un formalisme annuel. Les étapes d'achat sont décrites dans notre pilier pour monter une SCI avant d'acheter.
Habiter le bien de sa SCI ne fait pas de vous le propriétaire du logement. C'est la société qui est propriétaire ; vous êtes associé et occupant, gratuitement ou contre un loyer, selon ce que décident les statuts ou les associés. Cette distinction explique la plupart des différences fiscales avec un achat en direct.
{{offre-sci="/composants"}}
Pour qui la SCI de résidence principale est-elle utile ?
- Les couples non mariés : les statuts organisent la répartition des parts, le rachat en cas de séparation et la protection du survivant, ce que l'indivision fait mal. Voir notre guide pour acheter en SCI en couple.
- Les familles recomposées : la SCI permet de fixer les droits de chacun et d'éviter que les enfants d'une première union imposent la vente au survivant.
- Les parents qui financent : la SCI encadre la participation des parents à l'achat de leur enfant ; voir notre guide pour créer une SCI avec ses parents.
- Les projets de transmission : les parts se donnent progressivement aux enfants, dettes déduites.
Pour un couple marié sans projet particulier, l'achat en direct reste généralement plus simple et fiscalement plus favorable.
Qu'est-ce qu'on perd en passant par une SCI ?
Résidence principale : détention directe ou via une SCI, octobre 2026
| Avantage | En direct | SCI à l'IR | SCI à l'IS |
|---|---|---|---|
| Exonération de plus-value à la revente | Oui | Oui, pour l'associé occupant, sous conditions | Non |
| Abattement de 20 % à la succession | Oui, sous conditions | Non | Non |
| Abattement de 30 % à l'IFI | Oui | Non | Non |
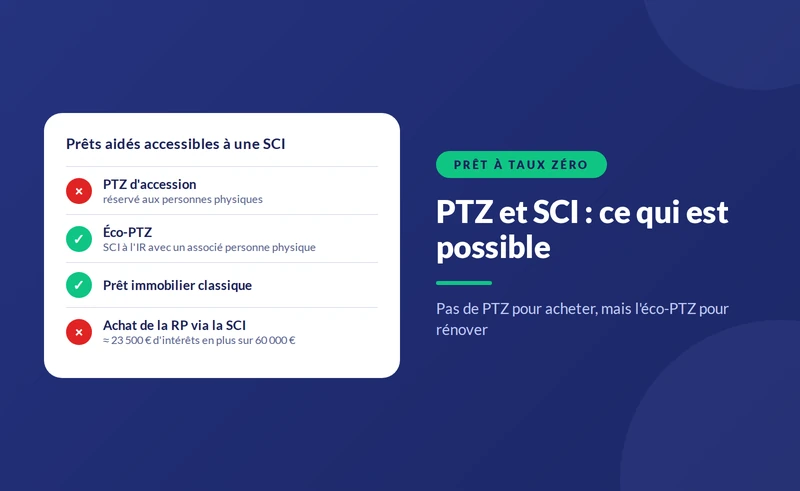
| Prêt à taux zéro | Oui, sous conditions | Non | Non |
| Occupation gratuite par l'associé | Sans objet | Possible, charges non déductibles | Risque d'acte anormal de gestion |
Note : articles 150 U, 764 bis et 973 du CGI ; exonération de plus-value pour l'associé d'une SCI à l'IR qui occupe le logement à titre de résidence principale, à vérifier selon la situation de chaque associé.
À retenir : pour une résidence principale, la SCI se choisit à l'IR, et pour des raisons familiales.
Le détail de l'occupation par un associé, avec ou sans loyer, figure dans notre guide sur la mise à disposition gratuite d'un logement via une SCI, et les règles pratiques dans celui sur l'achat d'une maison en SCI pour y habiter.
{{livre-blanc-guide-sci="/composants"}}
Combien coûte la SCI pour une résidence principale ?
Un couple non marié achète via une SCI à l'IR une maison de 400 000 €, à parts égales, financée par un emprunt. Trente ans plus tard, au décès de l'un, la maison vaut 500 000 € et le prêt est remboursé.
- Ce que la SCI apporte : grâce aux statuts et à un testament, le survivant peut racheter ou recevoir les parts du défunt plutôt que partager la maison avec ses héritiers.
- Ce qu'elle fait perdre : les parts du défunt valent 250 000 €. En direct, la quote-part du logement occupé par le survivant aurait pu bénéficier, si celui-ci était marié ou pacsé, de l'abattement de 20 %. En concubinage, l'abattement ne joue de toute façon pas, et le survivant légataire paie 60 % de droits après un abattement de 1 594 €.
- Le coût de structure : environ 250 à 300 € à la création, puis une déclaration 2072 et une assemblée chaque année.
Pour un couple de concubins, la SCI ne réduit donc pas les droits : elle protège l'occupation du logement. Le mariage ou le PACS, qui exonèrent le survivant de droits de succession, restent souvent la protection la plus efficace.
Comment protéger le survivant dans une SCI de couple ?
La SCI seule ne protège pas le survivant : ce sont les clauses qui l'accompagnent. Plusieurs outils se combinent :
- La clause d'agrément : elle permet d'écarter les héritiers du défunt et de les indemniser en valeur, tandis que le survivant conserve le contrôle de la société.
- La clause de rachat : elle donne au survivant une priorité pour racheter les parts du défunt, à un prix fixé selon une méthode prévue à l'avance.
- Le démembrement croisé : chacun achète la nue-propriété des parts de l'autre et l'usufruit des siennes ; au premier décès, le survivant conserve l'usage du bien. Ce montage doit être conçu avec un notaire.
- Le testament : indispensable pour un partenaire de PACS ou un concubin, qui n'héritent pas sans lui.
- L'assurance décès : elle donne au survivant les fonds nécessaires pour racheter les parts ou payer des droits.
Le choix entre ces outils dépend du statut du couple, de la présence d'enfants d'une précédente union et de l'écart d'âge entre les partenaires.
Quelles règles pour occuper le logement de la SCI ?
- Prévoir la mise à disposition dans les statuts ou par une décision des associés.
- Choisir gratuité ou loyer : à l'IR, la gratuité est courante ; les charges ne sont alors pas déductibles.
- Répartir les charges courantes entre la SCI et les occupants.
- Assurer correctement : la SCI comme propriétaire, les occupants pour leurs biens et leur responsabilité.
- Rester à l'IR : à l'IS, l'occupation gratuite par un associé peut être requalifiée et imposée.
Que se passe-t-il à la revente ?
À l'IR, chaque associé est imposé sur sa quote-part de plus-value selon le régime des particuliers ; celui qui occupait le logement à titre de résidence principale peut bénéficier de l'exonération, les autres associés non. À l'IS, la plus-value se calcule sur la valeur nette comptable et supporte l'impôt sur les sociétés, sans exonération, puis la distribution aux associés supporte 31,4 %. Le choix du régime est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Exemple : deux concubins détiennent la SCI à parts égales et y vivent ; à la revente, chacun peut bénéficier de l'exonération sur sa moitié de plus-value. Si un parent associé à 20 % n'y habitait pas, sa quote-part serait imposée selon le régime de droit commun, avec abattements pour durée de détention. Pour un dirigeant tenté de passer par sa société, voir notre guide sur l'achat de sa résidence principale avec une holding. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 150 U, 764 bis, 777 et 973 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Service Public — Prêt à taux zéro (PTZ) — consulté le 8 octobre 2026 — service-public.gouv.fr
{{offre-sci="/composants"}}