Acheter en SCI en couple : marié, pacsé ou en concubinage
- Un couple peut acheter via une SCI dont les deux partenaires sont associés, ce qui évite l'indivision et organise la gestion du bien.
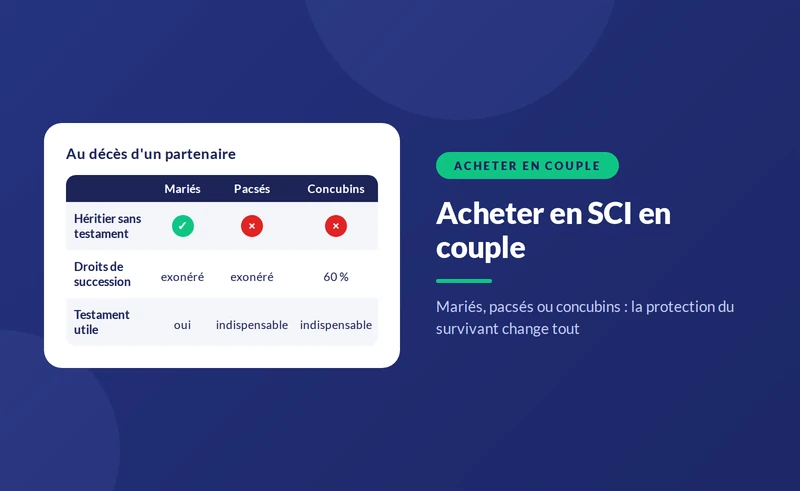
- Le conjoint marié et le partenaire de PACS sont exonérés de droits de succession entre eux ; le concubin est taxé à 60 % après un abattement de 1 594 €.
- Sans testament, ni le partenaire de PACS ni le concubin n'hérite des parts de SCI de l'autre.
- Clause d'agrément, démembrement croisé et testament sont les outils qui protègent réellement le survivant.


- Le fait : un couple peut acheter via une SCI dont les deux partenaires sont associés. La SCI évite l'indivision et organise la gestion du bien.
- La règle : le conjoint marié et le partenaire de PACS sont exonérés de droits de succession entre eux ; le concubin est taxé à 60 % après un abattement de 1 594 €.
- Le piège : sans testament, ni le partenaire de PACS ni le concubin n'hérite des parts de SCI de l'autre.
Acheter en SCI en couple permet de détenir un bien à deux sans les inconvénients de l'indivision : chacun ne peut pas exiger le partage à tout moment, et les statuts fixent à l'avance la gestion, la sortie en cas de séparation et le sort des parts au décès. L'intérêt du montage dépend beaucoup du statut du couple. Le cadre familial est présenté dans notre pilier sur la SCI familiale.
La SCI ne remplace ni le mariage, ni le PACS, ni un testament. Elle organise la détention du bien, pas la protection du survivant au plan fiscal. Un concubin qui hérite des parts de son partenaire paie des droits très lourds ; seuls le mariage ou le PACS, combinés à un testament pour le PACS, les suppriment.
{{offre-sci="/composants"}}
SCI et statut du couple : ce qui change
Couple et SCI : situation selon le statut, octobre 2026
| Point | Mariés | Pacsés | Concubins |
|---|---|---|---|
| Droits de succession entre eux | Exonérés | Exonérés | 60 % après 1 594 € |
| Héritier légal du partenaire | Oui | Non, testament nécessaire | Non, testament nécessaire |
| Parts acquises pendant l'union | Selon le régime matrimonial | Propriété de chacun, sauf convention | Propriété de chacun |
| Intérêt principal de la SCI | Transmission aux enfants | Organisation et sortie | Organisation, sortie, protection du survivant |
Note : articles 777, 779, 796-0 bis et 796-0 ter du CGI ; abattement de 1 594 € applicable aux successions entre non-parents.
À retenir : la SCI organise le bien, le statut du couple décide de la fiscalité du survivant.
Couple marié : quel intérêt à la SCI ?
Pour des époux mariés sous le régime de la communauté, les parts acquises pendant le mariage avec des fonds communs sont des biens communs, même si un seul époux est inscrit comme associé. L'autre époux doit alors être averti de l'apport et peut revendiquer la qualité d'associé pour la moitié des parts (article 1832-2 du Code civil). Le conjoint survivant étant exonéré de droits de succession, la SCI apporte surtout un outil de transmission progressive aux enfants et de gouvernance si d'autres membres de la famille entrent au capital. Pour une résidence principale, elle fait perdre l'abattement de 20 % à la succession ; voir notre guide sur la SCI et la résidence principale.
Couple pacsé : les points de vigilance
Le partenaire de PACS est exonéré de droits de succession, mais il n'hérite pas sans testament. Sous le régime de la séparation des biens, applicable par défaut, chaque partenaire est propriétaire de ses parts. Sous le régime de l'indivision, choisi dans la convention, les parts acquises pendant le PACS appartiennent aux deux. La SCI permet d'organiser la sortie en cas de rupture, et un testament réciproque protège le survivant sans coût fiscal.
Couple en concubinage : la SCI comme outil de protection
C'est pour les concubins que la SCI apporte le plus, mais aussi qu'elle demande le plus de précautions. Sans mariage ni PACS, le survivant n'a aucun droit successoral, et un legs est taxé à 60 %. La SCI ne supprime pas ces droits, mais elle permet de protéger le logement : clause d'agrément pour écarter les héritiers du défunt, clause de rachat au profit du survivant, démembrement croisé des parts. Ces outils sont détaillés dans notre guide pour acheter une maison en SCI pour y habiter.
{{livre-blanc-guide-sci="/composants"}}
Exemple : un couple de concubins et une maison de 400 000 €
Un couple non marié achète via une SCI une maison de 400 000 €, à parts égales. Au décès de l'un, les parts du défunt valent 200 000 €.
- Sans testament ni clause : les parts reviennent aux héritiers du défunt, par exemple ses parents ou ses enfants d'une précédente union, qui deviennent associés du survivant.
- Avec un testament en faveur du survivant : il reçoit les parts, mais paie 60 % de droits sur 198 406 €, soit environ 119 000 €, sauf réserve héréditaire des enfants.
- Avec un PACS et un testament : le survivant reçoit les parts sans aucun droit.
- Avec un démembrement croisé : chacun a acheté l'usufruit de ses parts et la nue-propriété de celles de l'autre ; au premier décès, le survivant devient plein propriétaire de la totalité des parts. Le montage doit être conçu avec un notaire et peut être remis en cause s'il paraît purement fiscal.
L'écart entre ces scénarios, plus de 100 000 €, montre que le statut du couple pèse bien plus que la SCI elle-même.
Quelles clauses prévoir dans les statuts d'une SCI de couple ?
Les statuts types ne tiennent pas compte de la situation d'un couple. Plusieurs clauses méritent d'être rédigées sur mesure :
- La gérance : une cogérance des deux partenaires, avec des pouvoirs identiques, évite qu'un seul décide de tout ; elle doit prévoir la suite en cas de décès ou de séparation.
- Les majorités : à deux associés à parts égales, toute décision exigeant la majorité peut être bloquée ; une voix prépondérante pour l'un, sur certains sujets, ou un recours à un tiers arbitre peut débloquer la situation.
- L'agrément : il permet d'écarter l'entrée des héritiers du défunt ou d'un nouveau conjoint de l'ex-partenaire.
- Le rachat : une clause fixe la méthode d'évaluation des parts et donne à chaque partenaire une priorité pour racheter celles de l'autre.
- L'occupation : si le couple habite le bien, les statuts précisent les conditions d'occupation et le sort du logement en cas de rupture.
Ces clauses coûtent peu à rédiger au moment de la création et évitent des conflits longs et coûteux au moment d'une séparation ou d'un décès.
Que se passe-t-il en cas de séparation ?
La SCI continue d'exister après la rupture : chacun reste associé à hauteur de ses parts. Trois issues sont possibles :
- Le rachat des parts : l'un rachète les parts de l'autre, avec un droit d'enregistrement de 5 % du prix ; voir notre guide sur la cession de parts de SCI.
- La vente du bien : la SCI vend la maison, rembourse l'emprunt et partage le solde, puis peut être dissoute.
- Le maintien : les deux anciens partenaires restent associés, le bien étant loué ou occupé par l'un contre un loyer.
Une clause de sortie, fixant une méthode d'évaluation des parts et un droit de rachat prioritaire, évite qu'une séparation ne paralyse la société. Sans elle, la dissolution judiciaire pour mésentente peut devenir la seule issue.
Quelle fiscalité pour les revenus du couple en SCI ?
Si le bien est loué, le résultat de la SCI à l'IR est réparti entre les deux associés selon leurs parts. Un couple marié ou pacsé fait une déclaration commune : la totalité du résultat s'ajoute aux revenus du foyer. Un couple en concubinage déclare séparément : chacun impose sa quote-part avec ses propres revenus, à son propre taux. Si la SCI opte pour l'IS, elle paie elle-même l'impôt, et seuls les dividendes éventuellement distribués sont imposés chez les associés. Le choix du régime est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Comment répartir les parts et le financement ?
- Selon les apports : chacun reçoit des parts proportionnelles à ce qu'il a apporté au capital.
- À parts égales avec comptes courants : les parts sont égales et l'écart d'apport est inscrit en compte courant, remboursable à celui qui a apporté le plus.
- Selon les remboursements du prêt : si l'un rembourse davantage, la différence peut être constatée en compte courant pour rester équitable.
Le financement par la SCI est détaillé dans notre pilier sur l'emprunt d'une SCI familiale. Pour transmettre ensuite aux enfants, voir notre pilier sur la succession et la SCI familiale. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code civil, articles 515-5, 1832-2 et 1845 à 1870-1 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 777, 779, 796-0 bis et 796-0 ter — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Service Public — Droits de succession : calcul et paiement — consulté le 8 octobre 2026 — service-public.gouv.fr
{{offre-sci="/composants"}}