Succession et SCI familiale : comment transmettre son patrimoine ?
- Au décès d'un associé, la SCI continue et ses parts reviennent à ses héritiers, sauf clause contraire des statuts.
- Les parts de SCI sont valorisées dettes déduites, ce qui réduit la base taxable d'une donation ou d'une succession.
- Chaque parent peut donner 100 000 € par enfant sans droits, un abattement qui se reconstitue tous les quinze ans.
- Une donation de la nue-propriété à 65 ans n'est taxée que sur 60 % de la valeur des parts, et l'enfant récupère la pleine propriété au décès sans droits supplémentaires.
- L'abattement de 20 % sur la résidence principale du défunt ne s'applique pas à un logement détenu via une SCI.


- Le fait : au décès d'un associé, ses parts passent à ses héritiers. La SCI continue, sauf clause contraire des statuts (article 1870 du Code civil).
- Le levier : donner de son vivant la seule nue-propriété des parts réduit la base taxable. À 65 ans, elle n'est taxée que sur 60 % de leur valeur, et l'enfant récupère la pleine propriété au décès sans droits supplémentaires.
- Le piège : l'abattement de 20 % sur la résidence principale du défunt ne s'applique pas quand le logement appartient à une SCI.
Une SCI familiale transmet des parts sociales, pas un immeuble. Leur valeur tient compte des dettes de la société, et elles peuvent être données par fractions, en nue-propriété, en utilisant l'abattement de 100 000 € par parent et par enfant renouvelable tous les 15 ans. Bien préparée, la transmission peut se faire sans droits sur une large partie du patrimoine. Le cadre général figure sur notre page de référence sur la SCI, sa création et sa gestion.
Une confusion fréquente : « donation » et « succession » ne visent pas le même moment. La donation transmet des parts du vivant de l'associé, selon un calendrier qu'il choisit ; la succession s'ouvre au décès, selon les règles légales et les statuts. La SCI familiale sert surtout à préparer la première pour alléger la seconde.
{{offre-sci="/composants"}}
Que deviennent les parts d'une SCI au décès d'un associé ?
La société n'est pas dissoute. Les parts du défunt entrent dans sa succession et reviennent à ses héritiers ou légataires. Les statuts peuvent toutefois prévoir que la société continue seulement avec les associés survivants, ou qu'un héritier doit être agréé. L'héritier écarté a alors droit à la valeur de ses parts, fixée au besoin par un expert.
Les règles de transfert, d'agrément et de rachat sont détaillées dans notre guide sur la transmission de parts de SCI. La rédaction des clauses relève du fonctionnement général présenté dans notre pilier sur la SCI familiale.
Que se passe-t-il pour le conjoint survivant ?
Le conjoint marié et le partenaire de PACS sont exonérés de droits de succession. Leur situation dépend pourtant des statuts et des actes passés de leur vivant. Sans testament ni donation entre époux, le conjoint marié reçoit, en présence d'enfants communs, l'usufruit de la totalité des biens ou la pleine propriété du quart, à son choix ; il exerce alors ses droits sur les parts de la SCI. Le partenaire de PACS, lui, n'hérite qu'en vertu d'un testament.
Une clause d'agrément mal rédigée peut aussi écarter le conjoint survivant de la société, s'il n'est pas lui-même associé et que les autres associés refusent de l'agréer. Il recevrait alors la valeur des parts, mais perdrait tout pouvoir sur le bien. Prévoir dans les statuts une dispense d'agrément pour le conjoint et les descendants évite ce risque.
Comment les parts sont-elles valorisées ?
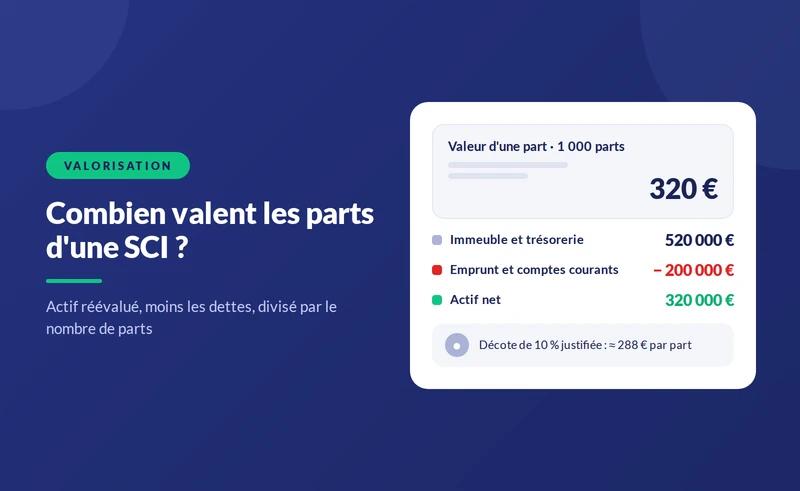
Les parts valent l'actif de la société, principalement le bien à sa valeur de marché, moins ses dettes, dont le capital restant dû sur l'emprunt et les comptes courants d'associés. Une SCI qui détient un bien de 400 000 € avec 200 000 € d'emprunt restant a donc des parts d'une valeur globale de 200 000 €.
Une décote pour faible liquidité des parts est parfois admise, mais elle doit être justifiée par des éléments concrets, clause d'agrément, position minoritaire, et n'est jamais automatique. Les méthodes sont présentées dans notre guide sur la valorisation d'une SCI.
Donner de son vivant : quels leviers ?
Trois mécanismes se combinent :
- L'abattement en ligne directe : 100 000 € par parent et par enfant, reconstitué tous les 15 ans. Les donations de moins de quinze ans sont rappelées au décès pour le calcul des droits.
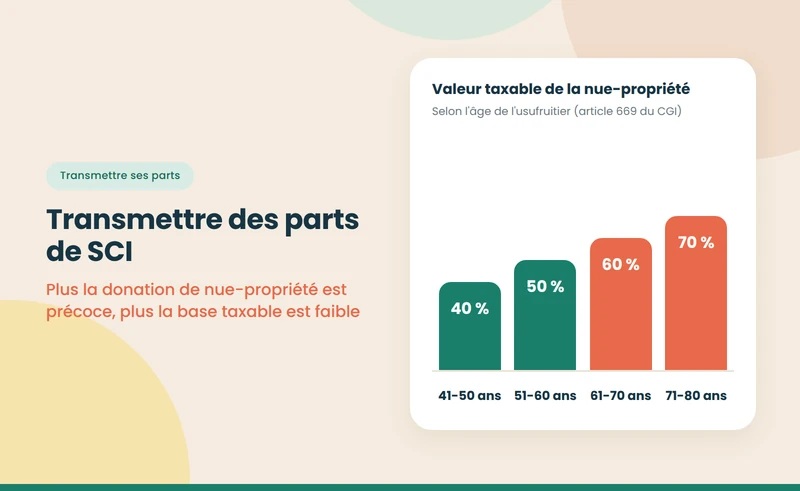
- Le démembrement : le parent donne la nue-propriété et garde l'usufruit, donc les loyers et, selon les statuts, le pouvoir de décision. La nue-propriété est taxée selon un barème fondé sur l'âge de l'usufruitier (article 669 du CGI).
- Le fractionnement : donner des parts en plusieurs fois permet d'utiliser plusieurs fois les abattements, au fil des renouvellements.
Valeur fiscale de la nue-propriété selon l'âge de l'usufruitier, octobre 2026
| Âge de l'usufruitier | Valeur de l'usufruit | Valeur de la nue-propriété |
|---|---|---|
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
Note : barème de l'article 669 du CGI, extrait. Les donations sont imposées après abattement selon le barème de l'article 777 du CGI, de 5 % à 45 % en ligne directe.
À retenir : plus la donation est précoce, plus la nue-propriété est faiblement taxée.
Donation simple ou donation-partage ?
Entre plusieurs enfants, la donation-partage est souvent préférée : elle fige la valeur des parts au jour de l'acte. Au décès, les biens donnés ne sont pas réévalués pour vérifier l'égalité entre héritiers, ce qui évite les conflits quand l'immobilier a pris de la valeur. Une donation simple, elle, est rapportée à la succession pour sa valeur au jour du décès. Dans les deux cas, l'acte est notarié : les parts sociales ne peuvent pas faire l'objet d'un don manuel.
{{livre-blanc-guide-sci="/composants"}}
Combien coûte une succession avec ou sans donation préalable ?
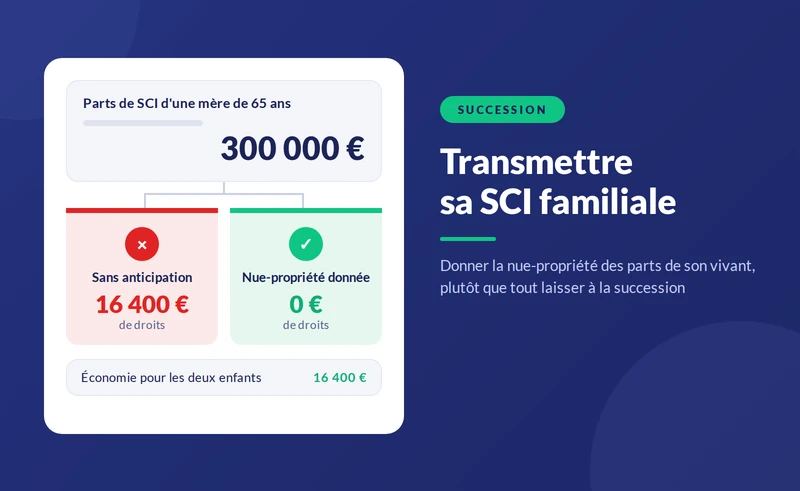
Une mère de 65 ans détient seule les parts d'une SCI valorisées 300 000 €. Elle a deux enfants.
- Sans anticipation : au décès, chaque enfant reçoit 150 000 € de parts. Après l'abattement de 100 000 €, 50 000 € chacun sont taxés au barème, soit environ 8 200 € de droits par enfant et 16 400 € au total.
- Avec une donation de la nue-propriété à 65 ans : la nue-propriété vaut 60 %, soit 180 000 €, ou 90 000 € par enfant. L'abattement couvre la totalité : aucun droit. Au décès, l'usufruit s'éteint et les enfants deviennent pleins propriétaires sans droits supplémentaires.
L'écart avoisine 16 000 €, hors frais de notaire et hors évolution de la valeur des parts. Si le décès survient moins de quinze ans après la donation, l'abattement déjà utilisé n'est pas reconstitué ; la donation reste toutefois avantageuse grâce à la taxation sur la seule nue-propriété. Un calcul individuel reste indispensable.
Quand une SCI à l'IS complique-t-elle la transmission ?
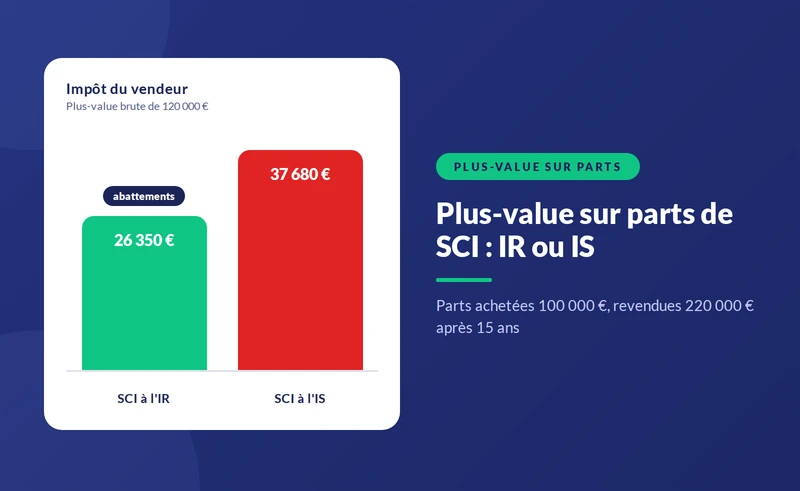
À l'IS, la valeur des parts reflète la valeur du bien diminuée de l'impôt latent sur sa plus-value. Cette décote réduit les droits de donation ou de succession, mais les héritiers reprennent la charge fiscale future : à la revente, la plus-value sera calculée sur la valeur nette comptable, sans tenir compte de la valeur retenue lors de la transmission. À l'IR, au contraire, les abattements pour durée de détention continuent de courir et la plus-value peut être totalement exonérée après trente ans.
Pour une famille qui veut transmettre un bien destiné à être conservé longtemps, l'IR reste souvent plus adapté. Pour une famille qui réinvestit les loyers et transmettra des parts sans vendre le bien, l'IS peut se défendre. Le choix mérite un calcul sur toute la durée de détention.
Comment préparer la transmission étape par étape ?
- Faire le point sur le patrimoine : valeur des biens de la SCI, dettes restantes, comptes courants de chaque associé.
- Vérifier les statuts : clause d'agrément, règles de vote en cas de démembrement, gérance après le décès du gérant actuel.
- Choisir le calendrier : une première donation tôt, puis une seconde quinze ans plus tard, pour utiliser deux fois les abattements.
- Choisir la forme : pleine propriété ou nue-propriété, donation simple ou donation-partage, avec le notaire.
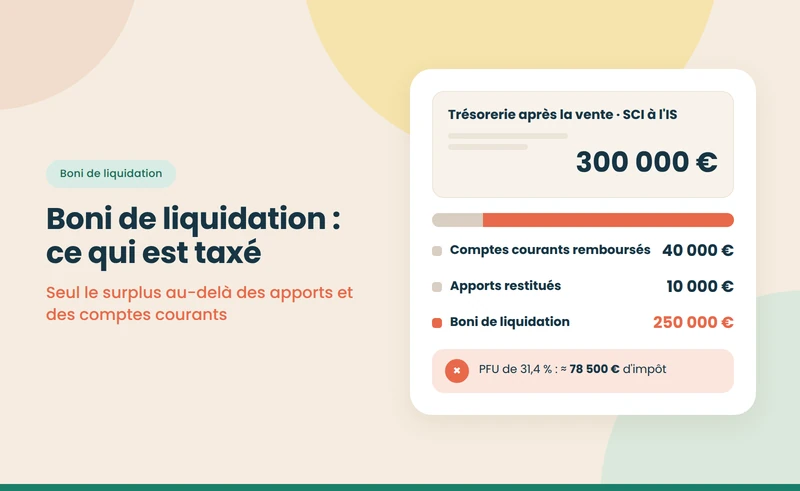
- Traiter les comptes courants : les rembourser, les donner séparément ou les laisser, en sachant qu'ils entrent dans la succession pour leur valeur nominale.
- Mettre à jour la société : liste des associés, bénéficiaires effectifs, et procès-verbal constatant la donation.
Cette préparation se fait idéalement dès la création de la SCI : les statuts peuvent prévoir dès l'origine le sort des parts démembrées et la continuation avec les héritiers.
Quelles formalités après le décès d'un associé ?
Le décès d'un associé déclenche plusieurs démarches, à mener en parallèle de la succession :
- Informer la société : les héritiers ou le notaire transmettent l'acte de décès au gérant, qui suspend toute décision engageant les parts du défunt.
- Procéder à l'agrément éventuel : si les statuts l'exigent, les associés se prononcent sur l'entrée des héritiers dans le délai prévu.
- Déclarer les parts dans la succession : le notaire évalue les parts et les comptes courants, puis les inscrit dans la déclaration de succession, déposée dans les six mois du décès lorsqu'il survient en France métropolitaine.
- Mettre à jour la société : liste des associés, déclaration des bénéficiaires effectifs et, si le défunt était gérant, nomination d'un remplaçant avec publication d'une annonce légale.
- Traiter le prêt : l'assurance emprunteur rembourse la quote-part du défunt selon la quotité assurée ; la banque doit en être informée rapidement.
Un retard dans le dépôt de la déclaration de succession entraîne un intérêt de retard de 0,20 % par mois, puis une majoration de 10 % au-delà du douzième mois. Les héritiers ont donc intérêt à rassembler sans attendre les statuts, les derniers comptes et l'estimation du bien.
Quels pièges éviter ?
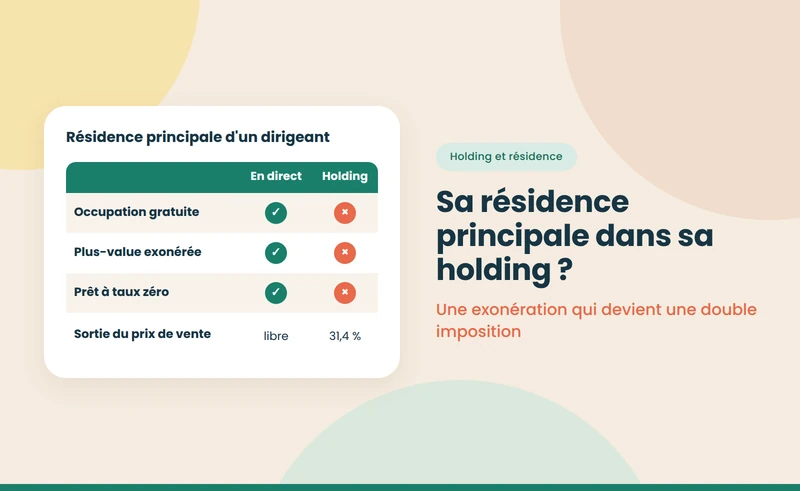
- La résidence principale : l'abattement de 20 % sur la valeur de la résidence principale du défunt, accordé quand le logement est occupé au décès par le conjoint, le partenaire de PACS ou un enfant mineur ou protégé, ne s'applique pas si le logement est détenu via une SCI.
- Les statuts muets : sans clause d'agrément ni règle de gérance, un héritier en désaccord peut bloquer les décisions qui exigent l'unanimité.
- Le compte courant : les sommes avancées par l'associé défunt en compte courant font partie de sa succession, en plus des parts. Elles sont taxées à leur valeur nominale.
- Les concubins : sans testament, le concubin survivant n'hérite pas des parts ; avec un testament, il paie 60 % de droits après un abattement de 1 594 €.
- La sortie d'un héritier : celui qui veut récupérer sa part doit céder ses parts ; voir notre guide sur la cession de parts de SCI. Si aucun accord n'est possible, reste la dissolution de la SCI.
Le financement de la SCI, qui détermine le montant de la dette déductible, est traité dans notre pilier sur l'emprunt d'une SCI familiale.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1845 à 1870-1 : de la société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 669, 764 bis, 777 et 779 : barèmes et abattements des droits de mutation à titre gratuit — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}