Plus-value sur cession de parts de SCI : calcul et imposition
- La plus-value sur cession de parts de SCI est imposée selon le régime de la société : régime immobilier des particuliers à l'IR, valeurs mobilières à l'IS.
- À l'IR, elle supporte 19 % d'impôt et 17,2 % de prélèvements sociaux, avec exonération d'impôt après 22 ans et de prélèvements sociaux après 30 ans.
- À l'IS, elle supporte le prélèvement forfaitaire unique de 31,4 %, sans abattement pour durée de détention.
- L'acheteur paie en outre un droit d'enregistrement de 5 % sur le prix des parts.


- Le fait : la plus-value sur cession de parts de SCI est imposée selon le régime de la société : régime immobilier des particuliers à l'IR, régime des valeurs mobilières à l'IS.
- À l'IR : 19 % d'impôt et 17,2 % de prélèvements sociaux, avec exonération d'impôt après 22 ans et de prélèvements sociaux après 30 ans.
- À l'IS : prélèvement forfaitaire unique de 31,4 %, sans abattement pour durée de détention. L'acheteur paie en outre 5 % de droits sur le prix.
Céder ses parts de SCI peut générer une plus-value, c'est-à-dire un gain entre le prix de cession et le prix auquel les parts avaient été acquises ou reçues. Son imposition dépend avant tout du régime fiscal de la SCI : à l'IR, les parts sont traitées comme de l'immobilier ; à l'IS, comme des titres financiers. La différence peut représenter plusieurs dizaines de milliers d'euros sur une même opération. La procédure de cession est présentée dans notre guide sur la cession de parts de SCI.
Plus-value du vendeur et droits de l'acheteur ne se confondent pas. Le vendeur paie l'impôt sur son gain ; l'acheteur paie un droit d'enregistrement de 5 % sur le prix, quel que soit le gain du vendeur. Les deux coûts s'additionnent dans l'économie de la transaction et pèsent souvent sur la négociation du prix.
{{offre-sci="/composants"}}
Comment se calcule la plus-value ?
- Le prix de cession : le prix des parts fixé dans l'acte, diminué des frais supportés par le vendeur.
- Le prix d'acquisition : le prix payé pour les parts, ou leur valeur retenue lors de la donation ou de la succession, augmenté des frais d'acquisition réellement supportés.
- Des ajustements pour une SCI à l'IR, liés aux résultats déjà imposés ou aux déficits déduits par l'associé, selon la doctrine applicable.
- La plus-value brute est la différence ; elle est ensuite réduite par les abattements pour durée de détention à l'IR.
Comment la plus-value est-elle imposée ?
Plus-value sur cession de parts de SCI selon le régime, octobre 2026
| Élément | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Régime | Plus-values immobilières des particuliers | Plus-values sur valeurs mobilières |
| Taux | 19 % + 17,2 % | 31,4 % (PFU) ou barème sur option |
| Abattement pour durée de détention | Oui, à partir de la 6e année | Non pour des parts acquises depuis 2018 |
| Exonération totale | 22 ans pour l'impôt, 30 ans pour les prélèvements sociaux | Aucune |
| Surtaxe | Au-delà de 50 000 € de plus-value imposable | Non |
| Déclaration | Formulaire spécifique, impôt payé à l'enregistrement de l'acte | Déclaration de revenus de l'année de cession |
Note : articles 150 UB, 150 VC, 150-0 A et 1609 nonies G du CGI ; prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026.
À retenir : à l'IR, le temps efface l'impôt ; à l'IS, il ne change rien.
{{livre-blanc-guide-sci="/composants"}}
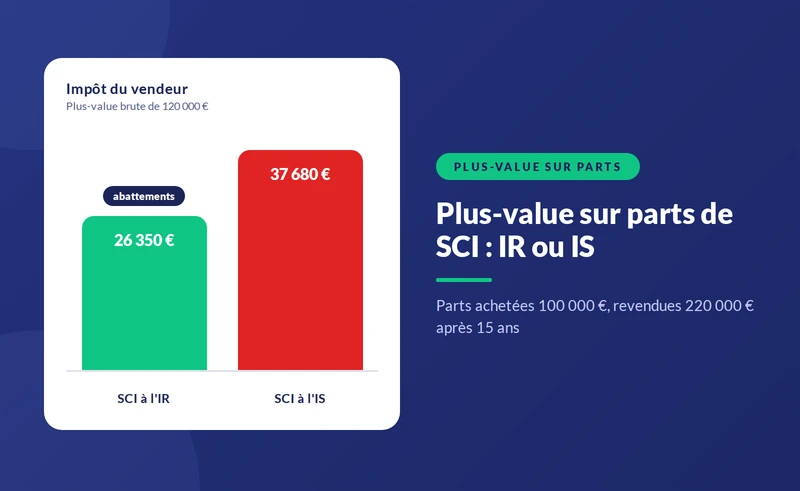
Exemple : des parts acquises 100 000 € et revendues 220 000 € après quinze ans
Un associé a acquis ses parts 100 000 € et les revend 220 000 € quinze ans plus tard. La plus-value brute atteint 120 000 €.
- SCI à l'IR : l'abattement pour l'impôt sur le revenu est de 60 % après quinze ans ; la base imposable tombe à 48 000 €, soit environ 9 120 € d'impôt. L'abattement pour les prélèvements sociaux est de 16,5 % ; la base de 100 200 € supporte environ 17 230 €. Total : environ 26 350 €.
- SCI à l'IS : 31,4 % sur 120 000 €, soit environ 37 680 €, sans abattement.
- Pour l'acheteur : 5 % de 220 000 €, soit 11 000 € de droits d'enregistrement, dans les deux cas.
Pour cette détention de quinze ans, l'IR fait économiser environ 11 300 € au vendeur. Après vingt-deux ans, l'écart serait encore plus marqué, la plus-value n'étant plus soumise à l'impôt sur le revenu à l'IR.
Comment fonctionnent les abattements à l'IR ?
Pour l'impôt sur le revenu, l'abattement est de 6 % par an de la 6e à la 21e année de détention, puis de 4 % la 22e année : l'exonération est totale après vingt-deux ans. Pour les prélèvements sociaux, il est de 1,65 % par an de la 6e à la 21e année, de 1,60 % la 22e année, puis de 9 % par an de la 23e à la 30e année : l'exonération est totale après trente ans. La durée de détention se compte à partir de l'acquisition des parts par le cédant, et non de l'achat du bien par la SCI.
Comment l'impôt est-il payé ?
Pour des parts d'une SCI à l'IR, la plus-value est déclarée sur un formulaire spécifique déposé lors de l'enregistrement de l'acte de cession, dans le mois qui suit sa signature. L'impôt et les prélèvements sociaux sont payés à ce moment-là, au service de l'enregistrement ; le vendeur reporte ensuite le montant de la plus-value sur sa déclaration de revenus, pour information et pour le calcul de son revenu fiscal de référence. Pour des parts d'une SCI à l'IS, la plus-value est déclarée sur la déclaration de revenus de l'année de la cession, et l'impôt est payé avec l'impôt sur le revenu de l'année suivante. Dans les deux cas, la cession doit être documentée : acte, prix, justificatifs du prix d'acquisition.
Qu'en est-il des parts reçues par donation ou succession ?
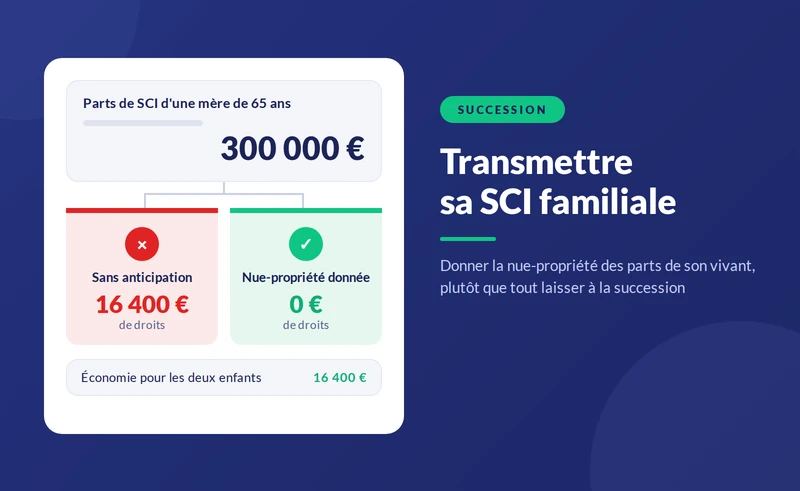
Pour des parts reçues gratuitement, le prix d'acquisition est la valeur retenue dans l'acte de donation ou la déclaration de succession, augmentée des droits et frais payés. La durée de détention court à partir de la date de la donation ou du décès. Une donation de parts suivie d'une cession rapide par le donataire peut ainsi réduire fortement la plus-value, puisque la valeur de référence est réévaluée au jour de la donation ; mais l'administration surveille ces opérations, qui peuvent être requalifiées si la donation n'est qu'un moyen d'éviter l'impôt. Les règles de transmission sont détaillées dans notre guide sur la transmission de parts de SCI.
Que se passe-t-il en cas de moins-value ?
Si le prix de cession est inférieur au prix d'acquisition, le vendeur constate une moins-value. Pour des parts d'une SCI à l'IR, soumises au régime des plus-values immobilières des particuliers, cette moins-value n'est en principe ni imputable ni reportable : elle est simplement perdue. Pour des parts d'une SCI à l'IS, relevant du régime des valeurs mobilières, la moins-value peut s'imputer sur les plus-values de même nature réalisées la même année ou au cours des dix années suivantes. Cette différence compte pour un associé qui détient plusieurs placements et qui envisage de céder des parts dont la valeur a baissé.
Faut-il céder les parts ou faire vendre le bien ?
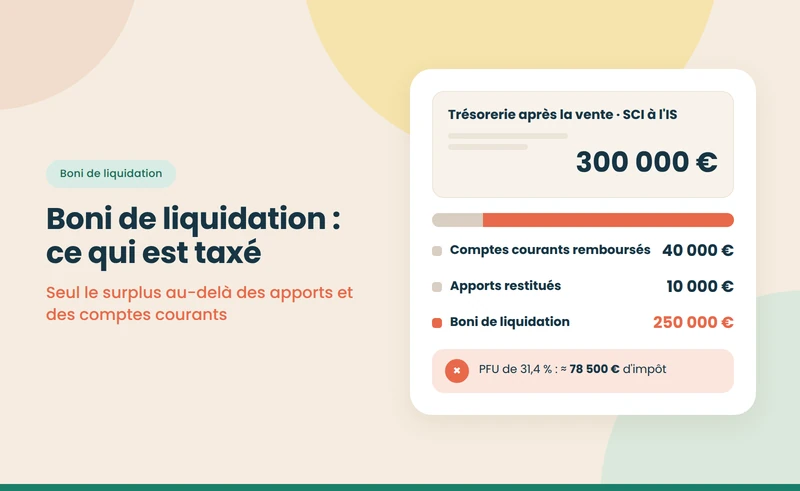
À l'IR, céder les parts ou faire vendre le bien par la SCI aboutit à une imposition proche pour le vendeur, selon le régime des particuliers ; la différence porte surtout sur les frais de l'acheteur, 5 % pour les parts contre 7 à 8 % pour l'immeuble ancien. À l'IS, céder les parts évite la double imposition, IS sur la plus-value puis taxation de la distribution, mais l'acheteur reprend l'impôt latent et négocie le prix en conséquence. La comparaison est détaillée dans notre guide sur la vente d'une SCI ou d'un bien détenu en SCI.
Quelles erreurs éviter ?
- Oublier les frais d'acquisition des parts, qui augmentent le prix de revient.
- Compter la durée de détention depuis l'achat du bien par la SCI plutôt que depuis l'acquisition des parts.
- Ignorer la surtaxe au-delà de 50 000 € de plus-value imposable à l'IR.
- Sous-évaluer le prix des parts pour réduire l'impôt : les droits de l'acheteur et l'impôt du vendeur peuvent être rectifiés.
- Ne pas anticiper la position de l'acheteur sur l'impôt latent d'une SCI à l'IS.
La valeur des parts est présentée dans notre guide sur la valorisation d'une SCI, et le choix du régime dans notre pilier sur la SCI à l'IR ou à l'IS. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 150 UB, 150 VC, 150-0 A, 726 et 1609 nonies G — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — Plus-values immobilières, cessions de parts de sociétés à prépondérance immobilière — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- impots.gouv.fr — Plus-values immobilières : calcul et abattements — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}