Holding et SCI : comment les articuler et pour quel intérêt ?
- Une holding peut détenir des parts de SCI pour financer de l'immobilier avec les bénéfices d'une société d'exploitation.
- Les dividendes reçus par une holding détenant au moins 5 % d'une filiale depuis deux ans sont exonérés à 95 % au titre du régime mère-fille.
- Une SCI à l'IR détenue par une holding à l'IS voit la quote-part de celle-ci imposée selon les règles des sociétés.
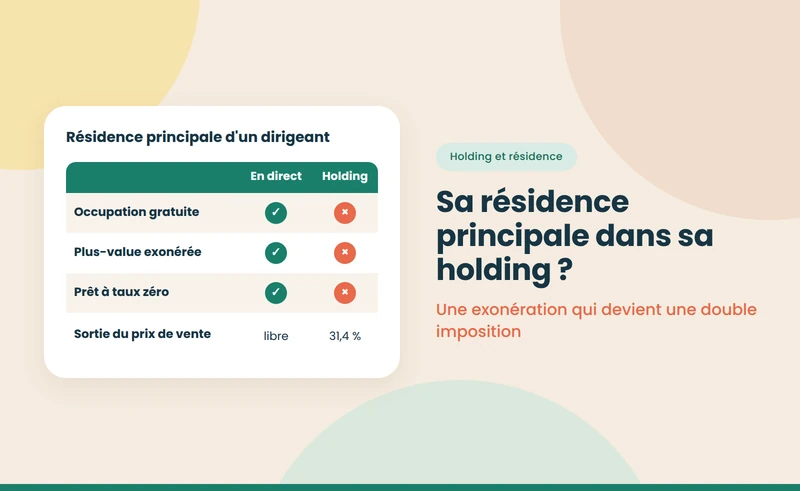
- Le montage reporte l'imposition personnelle du dirigeant et convient mal à l'achat d'une résidence principale.


- Le fait : une holding peut détenir des parts de SCI pour investir dans l'immobilier avec les bénéfices d'une société d'exploitation.
- Le levier : les dividendes reçus par une holding qui détient au moins 5 % d'une filiale depuis deux ans sont exonérés à 95 % au titre du régime mère-fille.
- Le piège : une SCI à l'IR détenue par une holding à l'IS voit la quote-part de celle-ci imposée selon les règles des sociétés, ce qui change le calcul attendu.
Associer une holding et une SCI permet à un dirigeant de faire remonter les bénéfices de son entreprise dans une société patrimoniale, presque sans impôt, puis de les investir dans l'immobilier sans passer par son patrimoine personnel. Le montage reporte l'imposition personnelle du dirigeant ; il ne la supprime pas. Il convient à des projets d'investissement locatif, rarement à l'achat d'une résidence principale. Les structures possibles sont comparées dans notre guide pour créer une société pour acheter un bien immobilier.
Holding et SCI ne jouent pas le même rôle. La holding est une société, souvent une SAS ou une SARL à l'IS, qui détient des participations dans d'autres sociétés. La SCI détient directement l'immobilier. Dans le montage le plus courant, la holding est associée de la SCI, aux côtés du dirigeant ou de sa famille.
{{offre-sci="/composants"}}
Comment fonctionne le montage ?
- La société d'exploitation dégage des bénéfices et verse des dividendes à la holding.
- La holding les reçoit quasiment sans impôt grâce au régime mère-fille : seule une quote-part de frais de 5 % est imposée à l'IS.
- La holding finance la SCI, par un apport au capital ou une avance en compte courant.
- La SCI achète et loue un ou plusieurs biens, souvent avec un emprunt complémentaire.
- Les loyers remboursent l'emprunt et constituent un patrimoine à l'intérieur du groupe.
SCI à l'IR ou à l'IS sous une holding ?
SCI détenue par une holding à l'IS : effets selon le régime de la SCI, octobre 2026
| Point | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Imposition de la quote-part de la holding | Selon les règles de l'IS, avec amortissement chez la holding | IS payé par la SCI |
| Dividendes de la SCI vers la holding | Sans objet, résultat déjà imputé | Régime mère-fille possible |
| Associés personnes physiques | Revenus fonciers sur leur quote-part | Dividendes à 31,4 % s'ils en perçoivent |
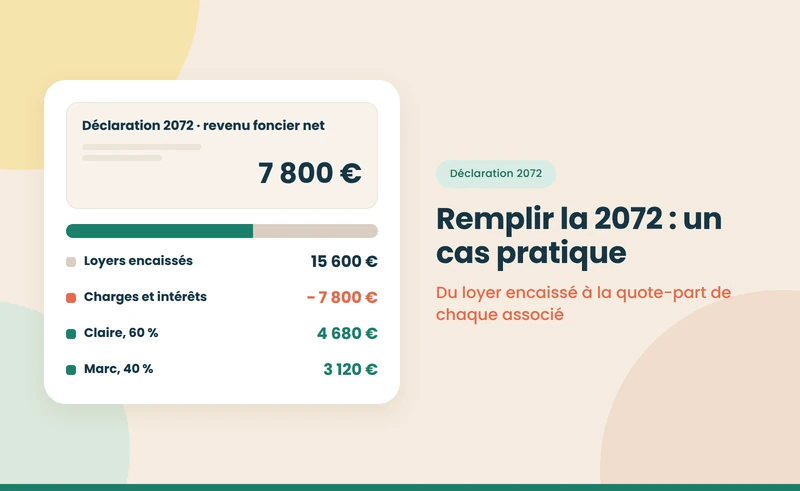
| Déclaration de la SCI | 2072-C complète | Liasse 2065 |
Note : régime mère-fille des articles 145 et 216 du CGI ; règles de détermination de la quote-part d'une société associée à l'IS dans une société de personnes (article 238 bis K).
À retenir : sous une holding, la SCI reste utile pour organiser la détention, mais sa fiscalité suit celle des sociétés.
{{livre-blanc-guide-sci="/composants"}}
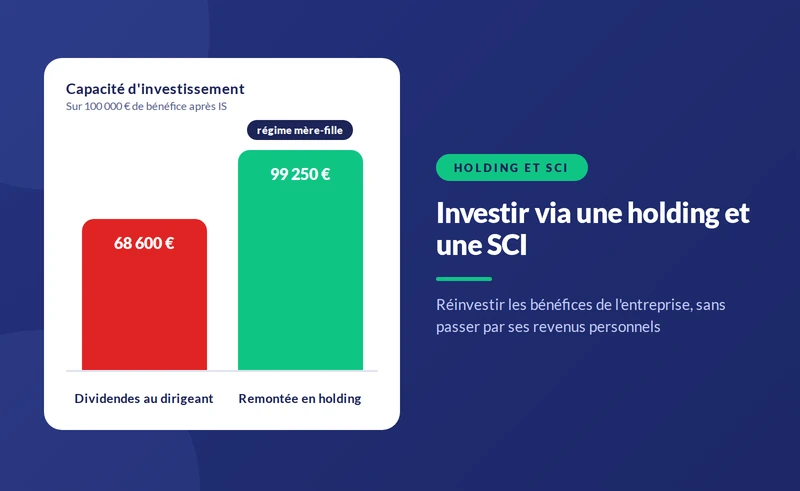
Exemple : 100 000 € de bénéfices réinvestis
Une société d'exploitation dégage 100 000 € de bénéfice après IS et veut l'investir dans l'immobilier.
- Sans holding : le dirigeant se verse les 100 000 € en dividendes, taxés à 31,4 %. Il lui reste environ 68 600 € à investir.
- Avec holding : la holding reçoit les 100 000 € ; seule la quote-part de 5 000 € est imposée, à 15 %, soit environ 750 €. Elle dispose d'environ 99 250 € à placer dans la SCI.
- Le report : l'impôt personnel du dirigeant n'est pas supprimé ; il interviendra quand il percevra des dividendes de la holding.
L'écart de capacité d'investissement dépasse 30 000 € dès la première année, ce qui explique l'intérêt du montage pour un dirigeant qui veut réinvestir plutôt que consommer.
Quelles conditions pour le régime mère-fille ?
- Une participation d'au moins 5 % du capital de la filiale.
- Une détention d'au moins deux ans, ou l'engagement de conserver les titres pendant cette durée.
- Une holding soumise à l'IS, et une filiale elle-même soumise à l'IS pour les dividendes qu'elle verse.
- Des titres inscrits en participation au bilan de la holding.
Le régime s'applique aux dividendes de la société d'exploitation vers la holding. Pour une SCI à l'IR, il n'y a pas de dividende au sens fiscal : le résultat est directement imputé à la holding.
Comment la holding finance-t-elle la SCI ?
Deux voies coexistent. L'apport au capital donne à la holding des parts de la SCI, avec droit de vote et droit aux bénéfices, mais immobilise les fonds jusqu'à une réduction de capital. L'avance en compte courant, plus souple, peut être remboursée par la SCI au fil des loyers, sans formalité, et rémunérée par des intérêts dans la limite du taux fiscalement admis. En pratique, la holding prend souvent une participation modeste au capital et finance l'essentiel en compte courant, complété par un emprunt bancaire au nom de la SCI. Une convention de compte courant écrite fixe le montant, la rémunération et les modalités de remboursement ; elle est indispensable pour justifier les flux entre les deux sociétés.
Quels sont les risques du montage ?
- L'abus de droit : une holding sans réelle activité ni objet économique, créée uniquement pour éviter l'impôt, peut être remise en cause.
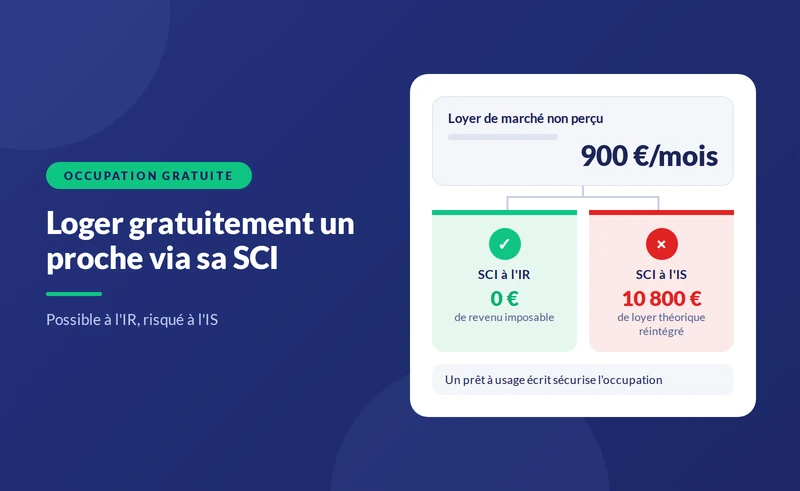
- Le logement personnel : loger le dirigeant dans un bien de la SCI ou de la holding sans loyer de marché crée un avantage en nature ou un acte anormal de gestion ; voir notre guide sur l'achat de sa résidence principale avec une holding.
- La sortie : pour récupérer l'argent personnellement, le dirigeant paiera l'impôt sur les dividendes ou sur la plus-value de cession de la holding.
- Le coût de structure : deux sociétés, deux comptabilités, deux liasses.
Que se passe-t-il à la transmission ?
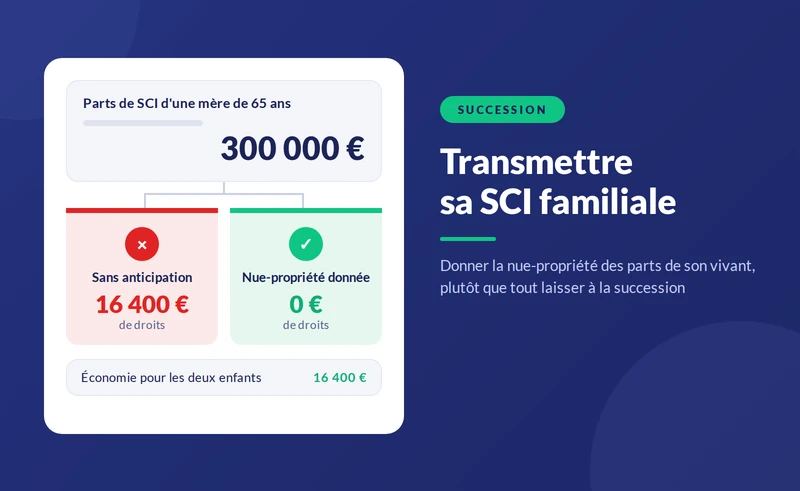
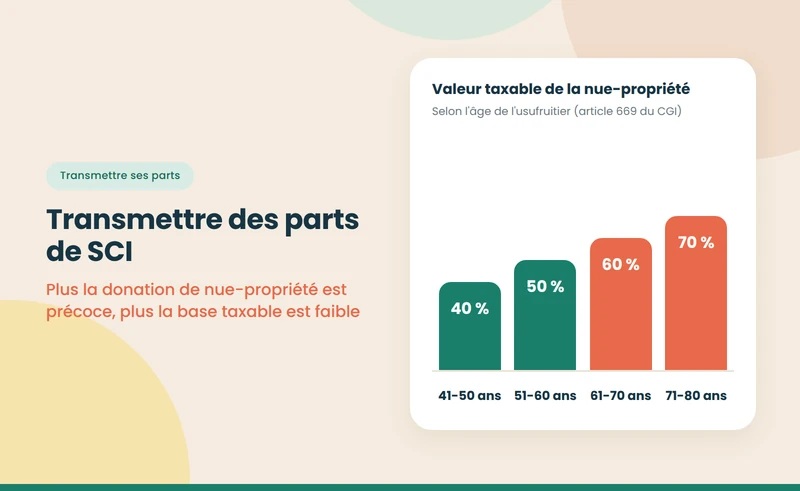
Le dirigeant peut transmettre à ses enfants des titres de la holding plutôt que des biens immobiliers. La valeur des titres tient compte des dettes du groupe, et la donation peut porter sur la nue-propriété, comme pour des parts de SCI. Si la holding détient aussi la société d'exploitation et remplit certaines conditions, un pacte d'engagement de conservation peut ouvrir droit à une exonération partielle des droits sur la partie opérationnelle ; la partie immobilière en est en principe exclue. La transmission d'un groupe mêlant entreprise et immobilier se prépare avec un notaire et un avocat fiscaliste.
Quand ce montage est-il pertinent ?
Il convient au dirigeant d'une société bénéficiaire qui veut constituer un patrimoine immobilier locatif sans avoir besoin des revenus à court terme. Il convient moins à un investisseur sans société d'exploitation, ou à celui qui veut habiter le bien. Pour une famille qui souhaite transmettre, la SCI familiale détenue en direct reste souvent plus simple. La SCI qui détient les murs de l'entreprise, autre montage fréquent, est présentée dans notre guide sur la SCI professionnelle, et le choix du régime de la SCI dans notre pilier sur la SCI à l'IR ou à l'IS.
Quelles erreurs éviter ?
- Créer une holding sans substance ni objet économique.
- Oublier que la quote-part de la holding dans une SCI à l'IR est imposée selon les règles des sociétés.
- Utiliser le montage pour un logement personnel.
- Négliger la convention de compte courant entre la holding et la SCI.
- Ignorer le coût de sortie pour le dirigeant.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 145, 216 et 238 bis K — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — Régime des sociétés mères et filiales — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}