SCI commerciale : quand une SCI devient soumise à l'IS
- Une SCI qui exerce une activité commerciale devient passible de l'impôt sur les sociétés de plein droit.
- L'administration tolère une activité commerciale accessoire dans la limite de 10 % des recettes totales hors taxes.
- La location meublée, la location de locaux équipés et l'achat-revente habituel sont des activités commerciales.
- Louer nu un local à un commerçant reste une activité civile qui n'entraîne pas l'IS.


- Le fait : une SCI qui exerce une activité commerciale devient passible de l'impôt sur les sociétés de plein droit (article 206 du CGI).
- La tolérance : l'administration admet une activité commerciale accessoire dans la limite de 10 % des recettes totales hors taxes.
- Le piège : le passage à l'IS d'office produit des effets comparables à une cessation d'entreprise, avec imposition possible des résultats en cours et des plus-values latentes.
L'expression « SCI commerciale » désigne en pratique une SCI qui exerce, en plus ou à la place de sa gestion patrimoniale, une activité de nature commerciale : location meublée, location de locaux équipés, achat-revente habituel. Juridiquement, elle reste une société civile ; fiscalement, elle est traitée comme une entreprise et soumise à l'impôt sur les sociétés pour l'ensemble de ses résultats. Le cadre de la location meublée en SCI est présenté dans notre pilier sur la SCI et la location meublée.
Louer à un commerçant n'est pas exercer une activité commerciale. Une SCI qui loue nu des murs à une boutique, un restaurant ou un artisan reste civile : c'est la nature de l'activité de la SCI qui compte, pas celle de son locataire. La qualification commerciale vise ce que fait la SCI elle-même.
{{offre-sci="/composants"}}
Quelles activités sont commerciales ?
Activités d'une SCI : civiles ou commerciales, octobre 2026
| Activité | Nature | Conséquence |
|---|---|---|
| Location nue de logements | Civile | IR possible |
| Location nue de murs commerciaux | Civile | IR possible |
| Location meublée d'habitation | Commerciale | IS au-delà de 10 % des recettes |
| Location de locaux équipés pour une exploitation | Commerciale | IS au-delà de 10 % des recettes |
| Achat-revente habituel de biens | Commerciale | IS, TVA possible |
| Exploitation d'un parking avec services | Commerciale | IS au-delà de 10 % des recettes |
Note : article 206 du CGI ; tolérance de 10 % des recettes commerciales prévue par la doctrine administrative (BOI-IS-CHAMP-10-30).
À retenir : ce que la SCI fait décide de son régime, pas l'activité de ses locataires.
Comment s'apprécie le seuil de 10 % ?
Le seuil se calcule exercice par exercice, en rapportant les recettes commerciales hors taxes aux recettes totales hors taxes de la société. Si le seuil est dépassé une année, la SCI devient passible de l'IS pour cet exercice. Une fois à l'IS du fait d'une activité commerciale, elle y reste tant que cette activité se poursuit au-delà du seuil. Le calcul suppose une comptabilité qui distingue clairement les recettes civiles, loyers nus, et les recettes commerciales, loyers meublés ou prestations.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une SCI qui ajoute un meublé
Une SCI à l'IR perçoit 36 000 € de loyers nus par an sur trois appartements. Les associés envisagent de louer en meublé un quatrième logement.
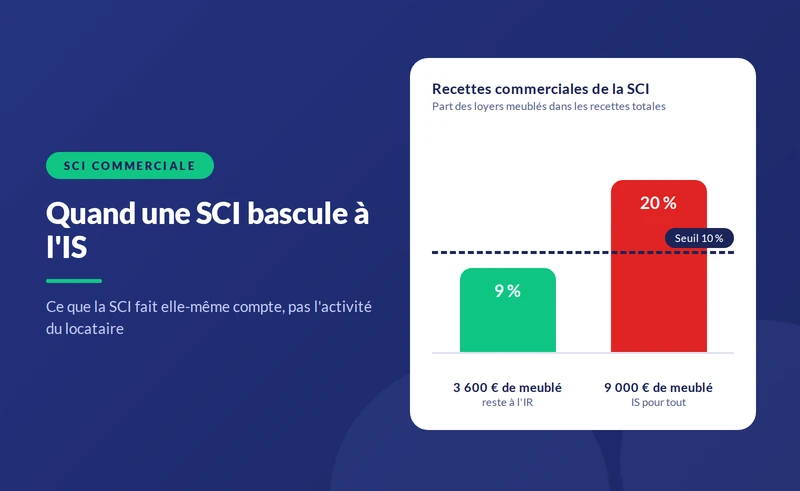
- Recettes meublées de 3 600 € : elles représentent 3 600 / 39 600 ≈ 9 % des recettes totales. La SCI reste à l'IR ; les recettes meublées sont imposées selon les règles des bénéfices commerciaux.
- Recettes meublées de 9 000 € : elles représentent 9 000 / 45 000 = 20 %. La SCI devient passible de l'IS pour toute son activité, y compris les trois appartements loués nus.
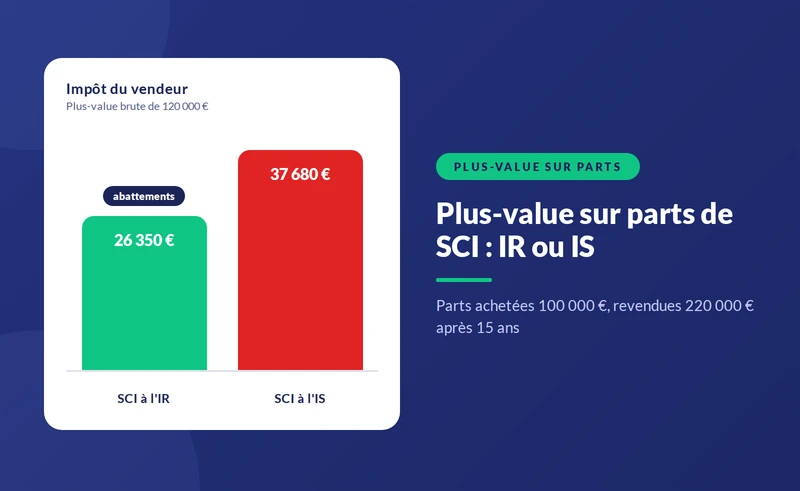
- La conséquence à la revente : à l'IS, la plus-value sera calculée sur la valeur nette comptable, sans abattement pour durée de détention.
Quelles conséquences du passage à l'IS ?
- Une imposition immédiate des bénéfices en cours et, selon les cas, des plus-values latentes, comme en cas de cessation.
- Une comptabilité commerciale : bilan, compte de résultat, liasse 2065.
- L'amortissement des biens, qui réduit l'impôt annuel.
- Une plus-value future calculée sur la valeur nette comptable, sans abattement.
- Des dividendes imposés à 31,4 % chez les associés.
- La perte du statut LMNP pour la location meublée, réservé aux personnes physiques.
L'achat-revente fait-il basculer la SCI ?
Une vente ponctuelle d'un bien détenu depuis longtemps reste une opération de gestion patrimoniale. En revanche, des achats suivis de reventes rapides et répétées, une découpe d'immeuble en lots, ou des achats manifestement réalisés dans l'intention de revendre, caractérisent une activité de marchand de biens. La SCI devient alors passible de l'IS et peut devoir la TVA sur certaines ventes. Une SCI qui veut construire pour vendre utilise plutôt la forme de la société civile de construction-vente ; voir notre guide sur les types de SCI.
Comment rester à l'IR ?
- Interdire dans les statuts les activités commerciales, location meublée comprise, si la famille veut rester à l'IR.
- Suivre chaque année la part des recettes commerciales.
- Loger le meublé ailleurs : en nom propre sous le statut LMNP, ou dans une SARL de famille ; voir notre guide pour créer une société pour acheter un bien immobilier.
- Louer nu les locaux professionnels, sans équipements d'exploitation.
Peut-on choisir volontairement l'IS plutôt que le subir ?
Oui. Une SCI qui veut développer une activité de location meublée peut opter volontairement pour l'IS dès sa création, plutôt que d'y basculer en cours de vie. L'option, notifiée dans les trois premiers mois de l'exercice, évite les effets d'une cessation sur des résultats et des biens déjà détenus. Elle permet d'organiser la comptabilité et l'amortissement dès le départ. Les conditions et les effets de l'option sont détaillés dans notre guide sur l'option pour l'IS en SCI.
Que faire si la SCI a déjà basculé sans le savoir ?
Il arrive qu'une SCI loue un logement meublé pendant plusieurs années sans que ses associés aient mesuré le dépassement du seuil. Elle aurait dû déposer des liasses à l'IS et ne l'a pas fait. Mieux vaut régulariser spontanément, avec un expert-comptable : reconstituer les comptes des exercices concernés, déposer les déclarations rectificatives et, le cas échéant, corriger les déclarations de revenus des associés qui avaient déclaré leur quote-part en revenus fonciers. Une régularisation spontanée limite les pénalités ; une découverte lors d'un contrôle les aggrave. Pour la suite, la SCI peut cesser l'activité meublée, ou la loger dans une autre structure, pour revenir à l'IR lorsque les conditions le permettent.
Faut-il facturer la TVA ?
La location meublée d'habitation reste en principe exonérée de TVA, même si elle fait passer la SCI à l'IS. Elle devient taxable si la SCI fournit au moins trois prestations para-hôtelières : petit-déjeuner, nettoyage régulier, linge de maison, accueil de la clientèle. L'achat-revente de biens neufs ou de terrains à bâtir peut aussi être soumis à la TVA. Ces règles sont présentées dans notre guide sur la SCI à l'IS et la TVA.
Quelles erreurs éviter ?
- Ajouter un meublé sans calculer le seuil de 10 %.
- Louer un local équipé en pensant louer nu.
- Multiplier les reventes rapides dans une SCI patrimoniale.
- Ignorer le basculement : une SCI passée à l'IS sans le savoir dépose des déclarations erronées et s'expose à des pénalités.
La nature civile de la SCI est présentée dans notre guide sur la nature d'une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 35, 206 et 239 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — BOI-IS-CHAMP-10-30 : sociétés civiles se livrant à une activité commerciale — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}