Nature d'une SCI : société civile, objet et activités permises
- La SCI est une société civile dont l'objet est la gestion d'un patrimoine immobilier.
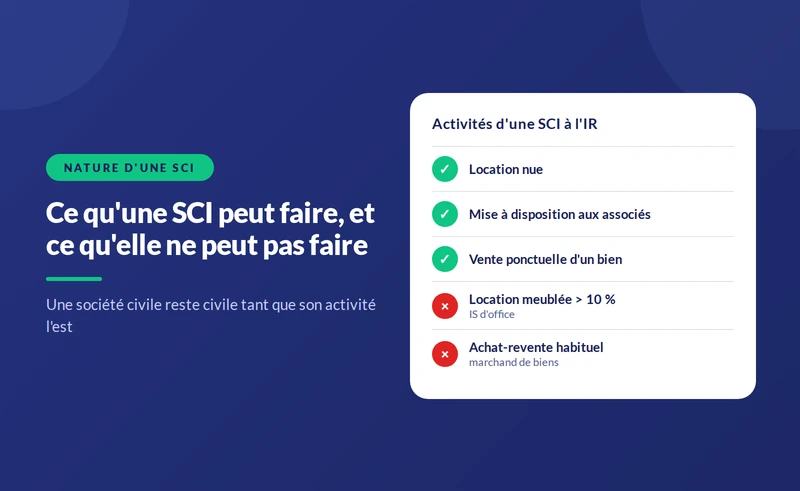
- Elle peut acheter, louer nu, mettre à disposition de ses associés et vendre ponctuellement des biens sans perdre sa nature civile.
- L'achat-revente habituel et la location meublée au-delà de 10 % des recettes rendent l'activité commerciale et entraînent l'impôt sur les sociétés.
- Le gérant n'engage la société que pour les actes entrant dans son objet social, qui doit donc être rédigé assez largement.


- Le fait : la SCI est une société civile dont l'objet est la gestion d'un patrimoine immobilier. Elle relève du Code civil, pas du Code de commerce.
- La règle : elle peut acheter, louer nu, mettre à disposition de ses associés et vendre ponctuellement des biens sans perdre sa nature civile.
- Le piège : l'achat-revente habituel et la location meublée au-delà de 10 % des recettes rendent l'activité commerciale et entraînent l'impôt sur les sociétés.
La nature civile de la SCI détermine ce qu'elle peut faire et comment elle est imposée. Tant qu'elle gère un patrimoine, en le louant nu ou en le mettant à disposition de ses associés, elle reste civile et transparente fiscalement. Dès qu'elle exerce de façon habituelle une activité commerciale, elle bascule à l'impôt sur les sociétés. L'objet social inscrit dans les statuts fixe le cadre dans lequel le gérant peut agir. Les règles générales sont présentées dans notre pilier sur la société civile immobilière.
« Civil » ne veut pas dire « sans but lucratif ». Une SCI peut rechercher un rendement, percevoir des loyers élevés et réaliser des plus-values. Ce qui la distingue d'une société commerciale, c'est la nature de son activité : la gestion patrimoniale, et non l'achat pour revendre ou la fourniture de services.
{{offre-sci="/composants"}}
Qu'est-ce que l'objet social d'une SCI ?
L'objet social, écrit dans les statuts, décrit les activités de la société. Il a deux effets. D'abord, il délimite les pouvoirs du gérant : celui-ci n'engage la société que pour les actes entrant dans l'objet (article 1849 du Code civil). Ensuite, il signale à l'administration et aux tiers la nature de l'activité. Un objet bien rédigé couvre :
- L'acquisition, par achat, apport ou construction, de biens immobiliers.
- La gestion et l'administration de ces biens, notamment par la location nue.
- La mise à disposition des biens au profit des associés, si elle est envisagée.
- Le financement par emprunt et la constitution de garanties sur les biens.
- La cession occasionnelle des biens, à condition qu'elle ne remette pas en cause le caractère civil de la société.
Un objet limité à « la gestion de l'appartement situé au… » paraît précis, mais il oblige à modifier les statuts avant tout second achat, ce qui suppose une décision des associés, une annonce légale et un dépôt au greffe.
Comment modifier l'objet social ?
Changer l'objet revient à modifier les statuts. Les associés votent la modification selon les majorités prévues, à l'unanimité à défaut de clause contraire. Le gérant rédige le procès-verbal et les statuts mis à jour, publie une annonce légale de modification, puis déclare le changement sur le guichet unique, qui le transmet au greffe. Comptez quelques centaines d'euros de frais et une à trois semaines de délai. Mieux vaut donc prévoir un objet suffisamment large dès la création, en y incluant la détention de plusieurs biens, l'emprunt et la mise à disposition éventuelle aux associés.
Quelles activités une SCI peut-elle exercer ?
Activités d'une SCI et nature civile ou commerciale, octobre 2026
| Activité | Nature | Conséquence fiscale |
|---|---|---|
| Location nue de logements ou de locaux | Civile | IR, revenus fonciers |
| Mise à disposition gratuite aux associés | Civile | IR, sans revenu imposable |
| Vente ponctuelle d'un bien détenu | Civile | Plus-value des particuliers |
| Location meublée au-delà de 10 % des recettes | Commerciale | IS d'office |
| Achat-revente habituel | Commerciale | IS d'office, TVA possible |
| Location de locaux équipés pour une exploitation | Commerciale | IS d'office au-delà du seuil |
Note : article 206 du CGI ; tolérance de 10 % des recettes commerciales prévue par la doctrine administrative (BOI-IS-CHAMP-10-30).
À retenir : gérer, c'est civil ; acheter pour revendre ou louer meublé de façon significative, c'est commercial.
La frontière est détaillée dans notre guide sur la SCI commerciale et le passage à l'IS, et le cas du meublé dans notre pilier sur la SCI et la location meublée.
{{livre-blanc-guide-sci="/composants"}}
Quand une vente devient-elle de l'achat-revente ?
Une SCI peut vendre un bien sans perdre sa nature civile, à condition que la vente reste occasionnelle et s'inscrive dans la gestion de son patrimoine. L'administration examine plusieurs indices pour requalifier l'activité en marchand de biens :
- La fréquence des opérations : plusieurs achats et reventes rapprochés.
- La durée de détention : des biens revendus peu de temps après leur achat.
- L'intention : des biens achetés pour être revendus plutôt que pour être loués.
- La découpe : un immeuble acheté entier puis revendu par lots.
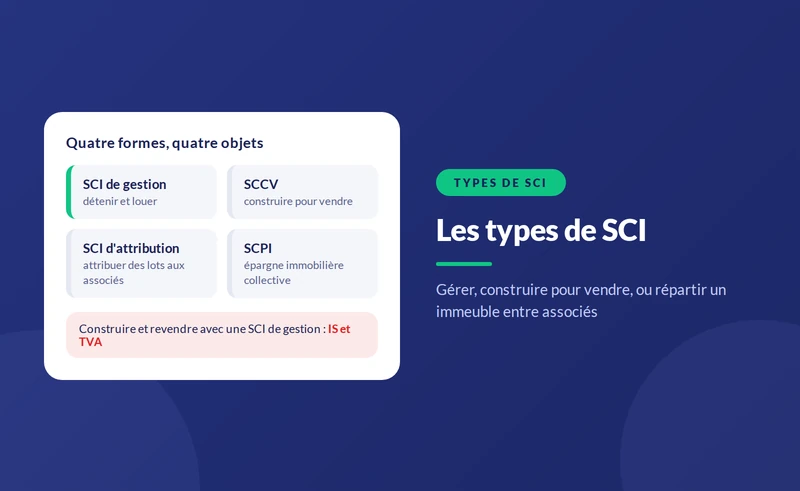
Si l'activité est requalifiée, la SCI devient passible de l'IS et peut devoir la TVA sur certaines ventes. Une SCI qui veut construire pour vendre doit plutôt adopter la forme d'une société civile de construction-vente ; voir notre guide sur les types de SCI.
Combien coûte une activité commerciale non anticipée ?
Une SCI à l'IR détient deux appartements loués nus 15 000 € par an. Les associés décident de louer en meublé de courte durée un troisième logement, qui rapporte 8 000 €.
- Le seuil : les recettes meublées représentent 8 000 / 23 000 = 35 % du total, bien au-delà de 10 %.
- La conséquence : toute la SCI devient passible de l'IS, y compris pour les deux appartements loués nus.
- Le coût : comptabilité commerciale, liasse 2065, et à la revente une plus-value calculée sur la valeur nette comptable, sans les abattements pour durée de détention dont les associés bénéficiaient à l'IR.
Pour cette famille, loger le meublé dans une structure distincte, ou l'acheter en nom propre sous le statut LMNP, aurait préservé l'IR sur le reste du patrimoine.
Une SCI peut-elle louer un local commercial ?
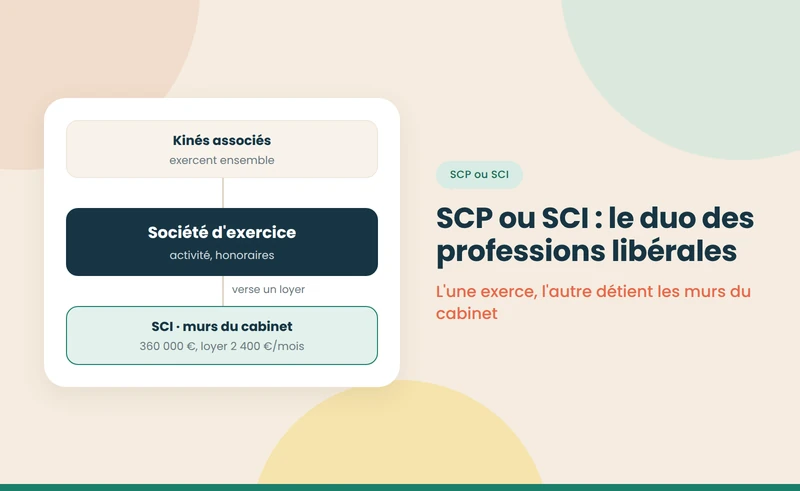
Oui, sans perdre sa nature civile, à condition de le louer nu. Louer des murs vides à un commerçant, un artisan ou une profession libérale reste une activité de gestion patrimoniale : le loyer est un revenu foncier pour une SCI à l'IR. C'est la nature de l'activité de la SCI qui compte, pas celle de son locataire. En revanche, si la SCI loue un local équipé de tout le matériel nécessaire à l'exploitation, comme un restaurant entièrement aménagé ou un hôtel meublé, elle participe à l'activité commerciale et risque le passage à l'IS. Le cas de la SCI qui détient les murs d'une entreprise est détaillé dans notre guide sur la SCI professionnelle.
Quelles sont les conséquences de la nature civile ?
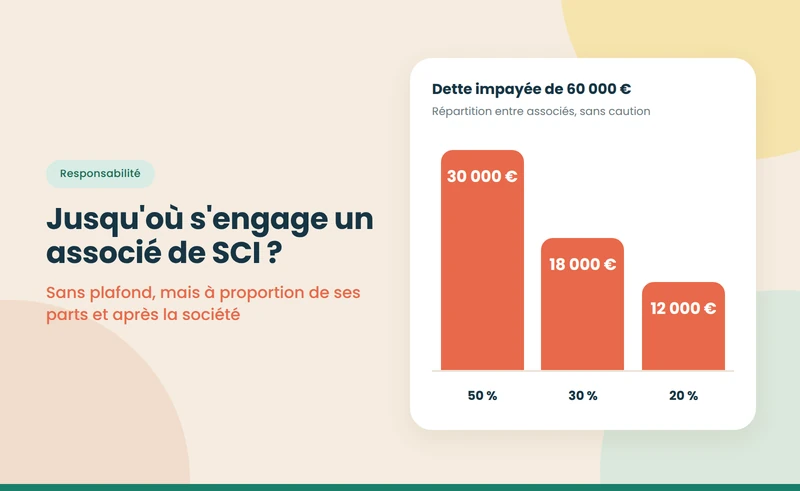
- Une responsabilité indéfinie : les associés répondent des dettes sociales à proportion de leurs parts ; voir notre guide sur la responsabilité des associés d'une SCI.
- Une transparence fiscale par défaut : le résultat est imposé chez les associés, sauf option pour l'IS.
- Des parts non négociables : leur cession suppose un acte écrit et, en général, l'agrément des associés.
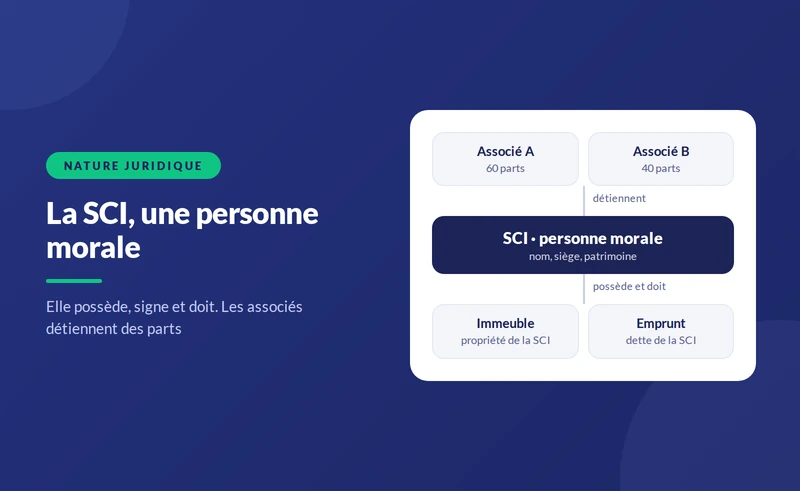
- Une personnalité morale : la SCI possède en son nom et agit par son gérant ; voir notre guide la SCI est-elle une personne morale.
- Une absence de procédure commerciale : en cas de difficultés, la SCI relève du tribunal judiciaire et non du tribunal de commerce, mais peut faire l'objet d'une procédure collective.
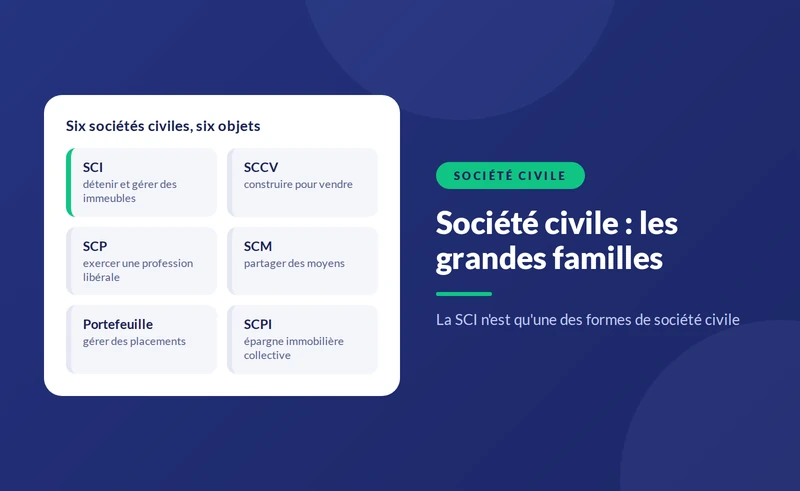
La place de la SCI parmi les autres sociétés civiles est présentée dans notre guide sur la société civile. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code civil, articles 1832, 1845 et 1849 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — BOI-IS-CHAMP-10-30 : sociétés civiles se livrant à une activité commerciale — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Légifrance — Code général des impôts, article 206 — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}