Capital social d'une SCI : montant, apports et libération
- Le capital d'une SCI est librement fixé par les statuts, sans minimum légal.
- Les apports peuvent être en numéraire, en nature, notamment un immeuble, ou en industrie.
- Un capital modeste complété par des avances en compte courant permet de récupérer les fonds sans formalité.
- Modifier le capital suppose une décision des associés, une annonce légale et un dépôt au greffe.
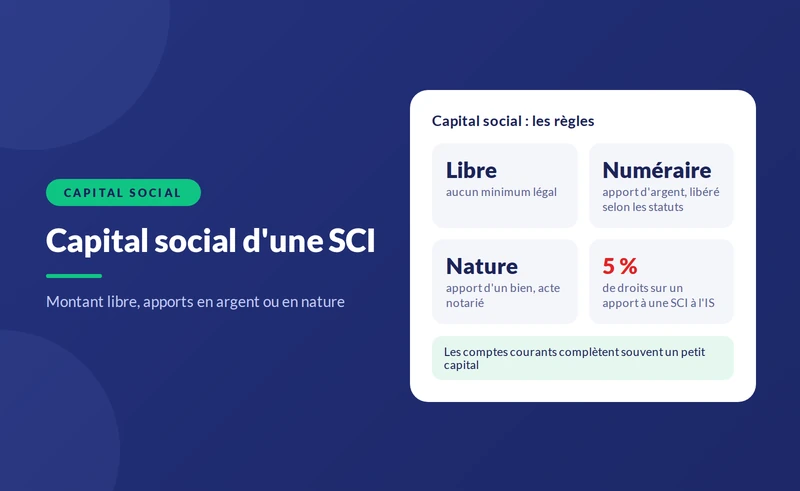


- Le fait : le capital d'une SCI est librement fixé par les statuts, sans minimum légal. Il peut être de quelques centaines d'euros.
- La règle : les apports peuvent être en numéraire, en nature, notamment un immeuble, ou en industrie, c'est-à-dire en travail ou en savoir-faire.
- Le piège : un capital élevé immobilise les fonds ; les récupérer suppose une réduction de capital, alors qu'une avance en compte courant se rembourse sans formalité.
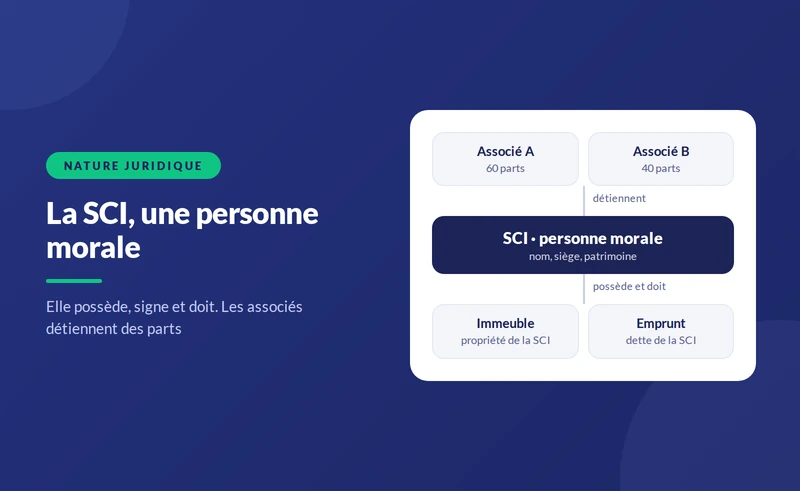
Le capital social d'une SCI représente la somme des apports des associés en échange de leurs parts. Il fixe la répartition du pouvoir et des bénéfices, mais il ne détermine pas la capacité de la SCI à acheter : la plupart des SCI qui empruntent ont un capital modeste et financent l'apport personnel par des avances en compte courant. Les règles générales de la SCI sont présentées dans notre pilier sur la société civile immobilière.
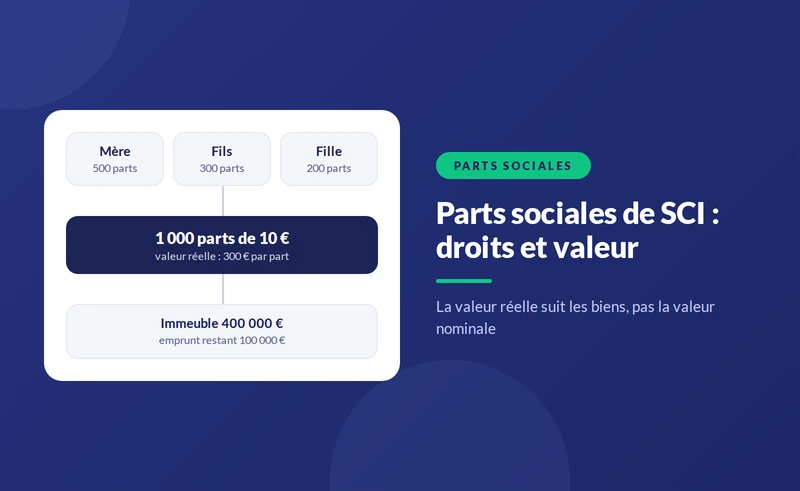
Capital et valeur de la SCI ne se confondent pas. Le capital correspond aux apports d'origine, inscrits dans les statuts ; la valeur de la société dépend de ses biens et de ses dettes. Une SCI au capital de 1 000 € peut posséder un immeuble de 500 000 €, et ses parts valoir bien plus que leur montant nominal.
{{offre-sci="/composants"}}
Quels types d'apports sont possibles ?
Apports au capital d'une SCI : formes et effets, octobre 2026
| Type d'apport | Exemple | Formalité et fiscalité |
|---|---|---|
| Numéraire | Une somme d'argent versée sur le compte de la SCI | Libération selon les statuts, pas de droits |
| Nature, immeuble | Un appartement apporté par un associé | Acte notarié ; exonéré vers une SCI à l'IR en apport pur et simple, 5 % vers une SCI à l'IS ; plus-value possible |
| Nature, autre bien | Des parts d'une autre société, du mobilier | Évaluation dans les statuts |
| Industrie | Le travail de gestion d'un associé | Donne des parts sans entrer dans le capital |
Note : articles 1843-2 et 1843-3 du Code civil ; article 809 du CGI pour les apports d'immeubles à une société passible de l'IS.
À retenir : apporter de l'argent ne coûte rien, apporter un immeuble coûte un acte et parfois des droits.
L'apport d'un bien déjà détenu est détaillé dans notre guide peut-on créer une SCI pour un bien déjà acheté.
Que se passe-t-il si un associé apporte son travail ?
L'apport en industrie consiste à mettre à disposition de la société son travail, ses compétences ou son temps, par exemple la gestion locative assurée par un associé. Il donne droit à des parts, et donc à une part des bénéfices et un droit de vote, mais il n'entre pas dans le capital social, car il ne peut pas servir de gage aux créanciers. L'associé en industrie participe aux bénéfices et aux pertes dans la proportion prévue par les statuts, à défaut égale à celle de l'associé qui a le moins apporté. Ce type d'apport reste rare dans les SCI familiales, où la gestion est généralement assurée gratuitement par un gérant associé.
Quel montant de capital choisir ?
Trois logiques s'opposent :
- Un capital symbolique : quelques centaines ou milliers d'euros, le financement passant par l'emprunt et les comptes courants. C'est la solution la plus souple.
- Un capital égal à l'apport personnel : il rassure parfois la banque, mais immobilise les fonds jusqu'à une réduction de capital.
- Un capital incluant un immeuble : quand un associé apporte un bien, sa valeur entre au capital et lui donne des parts correspondantes.
Le choix influe sur la répartition des droits : à capital symbolique, la répartition des parts peut différer des sommes réellement engagées, l'écart étant constaté en compte courant.
Comment le capital est-il libéré ?
Contrairement aux SARL et SAS, la SCI n'est pas tenue de libérer son capital en numéraire dès la constitution ni de le déposer sur un compte bloqué. Les statuts fixent les modalités : libération totale à la création, ou progressive, sur appel du gérant. Une libération partielle a deux conséquences : les associés restent redevables de la fraction non versée, et, pour une SCI à l'IS, la déductibilité des intérêts des comptes courants suppose en principe un capital entièrement libéré.
{{livre-blanc-guide-sci="/composants"}}
Exemple : capital ou compte courant pour financer l'apport ?
Deux associés achètent un appartement de 220 000 €, frais compris. La banque prête 180 000 € ; ils doivent apporter 40 000 €.
- Option capital : capital de 40 000 €. Pour récupérer cette somme, il faudra voter une réduction de capital, publier une annonce légale et déposer la modification au greffe.
- Option compte courant : capital de 1 000 €, et 39 000 € avancés en compte courant. La SCI pourra rembourser les associés au fil de sa trésorerie, sans formalité et sans impôt.
- À la transmission : les comptes courants sont transmis à leur valeur nominale, en plus des parts ; ils peuvent aussi être donnés séparément.
La seconde option est presque toujours plus souple. La banque regarde l'apport réel, quelle que soit sa forme ; voir notre pilier sur l'emprunt d'une SCI familiale.
Comment modifier le capital ?
- Une décision des associés, selon les majorités prévues pour modifier les statuts.
- La mise à jour des statuts : nouveau montant, nouvelle répartition des parts.
- Une annonce légale de modification.
- Le dépôt sur le guichet unique, qui transmet au greffe.
Une augmentation de capital permet de faire entrer un nouvel associé ou de financer un nouvel achat ; une réduction permet de rembourser des associés ou d'absorber des pertes. Dans les deux cas, comptez quelques centaines d'euros de frais et quelques semaines de délai. Une augmentation de capital qui fait entrer un nouvel associé doit aussi respecter la clause d'agrément, et le prix des parts nouvelles doit refléter la valeur réelle de la société, sous peine de transférer gratuitement une partie de cette valeur au nouvel entrant.
Comment le capital évolue-t-il lors d'une transmission ?
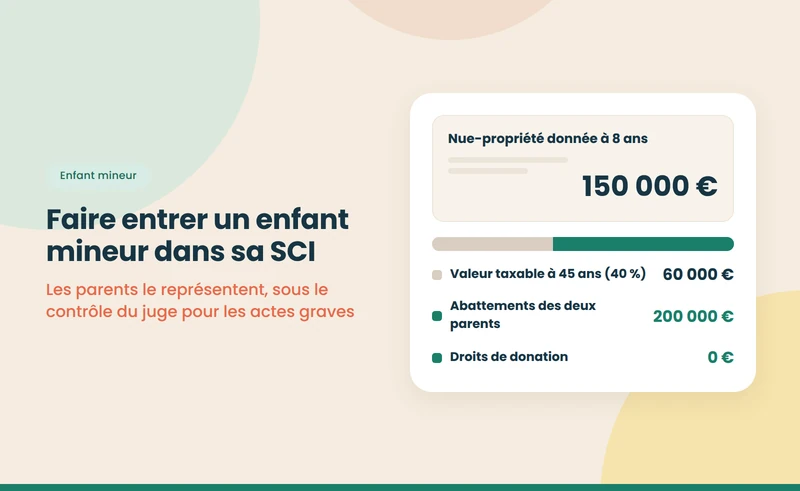
La transmission de parts ne modifie pas le capital : elle change seulement la répartition des parts entre associés. Un parent qui donne des parts à son enfant transfère une fraction de son capital, sans formalité de modification du montant global, mais avec un acte notarié et une mise à jour de la liste des associés. La valeur transmise n'est pas la valeur nominale des parts, mais leur valeur réelle, calculée à partir des biens de la SCI diminués de ses dettes. Une SCI au capital de 1 000 € dont l'immeuble vaut 300 000 € sans dette transmet donc des parts dont la valeur totale est de 300 000 €.
Capital, parts et responsabilité : quel lien ?
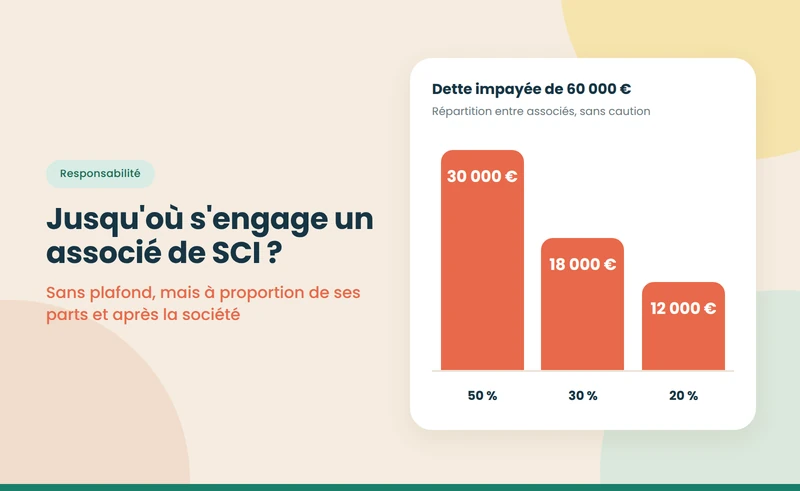
Le capital est divisé en parts sociales, réparties entre associés selon leurs apports. Ces parts déterminent les droits de vote, la part des bénéfices et la part des dettes dont chacun répond. Un associé qui détient 30 % des parts répond de 30 % des dettes impayées de la SCI, quelle que soit la faiblesse du capital. Un capital symbolique ne réduit donc pas la responsabilité des associés. Les droits attachés aux parts sont détaillés dans notre guide sur les parts sociales de SCI, et la responsabilité dans celui sur la responsabilité des associés d'une SCI.
Quelles erreurs éviter avec le capital ?
- Confondre capital et apport bancaire : la banque regarde l'apport réel, qu'il soit au capital ou en compte courant.
- Fixer un capital élevé sans nécessité : les fonds sont immobilisés et leur récupération exige une réduction de capital.
- Oublier la convention de compte courant : sans écrit, le remboursement des avances peut être contesté entre associés.
- Répartir les parts sans lien avec les apports, sans le documenter : l'écart peut être requalifié en donation entre associés.
- Laisser le capital non libéré à l'IS : la déductibilité des intérêts versés sur les comptes courants peut être remise en cause.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code civil, articles 1832, 1843-2, 1843-3 et 1857 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, article 809 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}