Option pour l'IS en SCI : conditions et conséquences
- Une SCI opte pour l'impôt sur les sociétés par notification avant la fin du troisième mois de l'exercice concerné.
- L'option est révocable jusqu'au cinquième exercice suivant, puis devient irrévocable.
- À l'IS, la SCI amortit ses biens et paie 15 % jusqu'à 42 500 € de bénéfice puis 25 %, mais ses dividendes supportent 31,4 %.
- Opter en cours de vie peut déclencher l'imposition de résultats non taxés et de plus-values latentes.
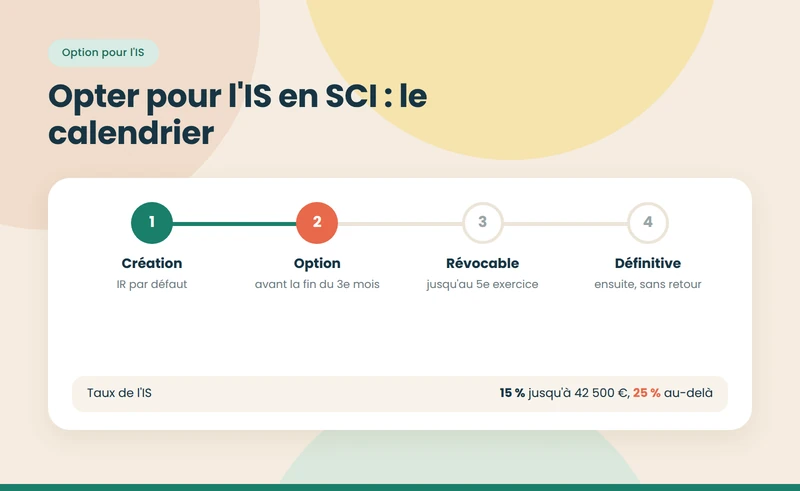


- Le fait : une SCI opte pour l'impôt sur les sociétés par une notification au service des impôts avant la fin du 3e mois de l'exercice concerné.
- La règle : l'option est révocable jusqu'à la fin du mois précédant la date limite de dépôt de la déclaration du 5e exercice suivant, puis devient irrévocable (article 239 du CGI).
- Le piège : opter en cours de vie peut déclencher l'imposition immédiate de résultats non encore taxés et de plus-values latentes.
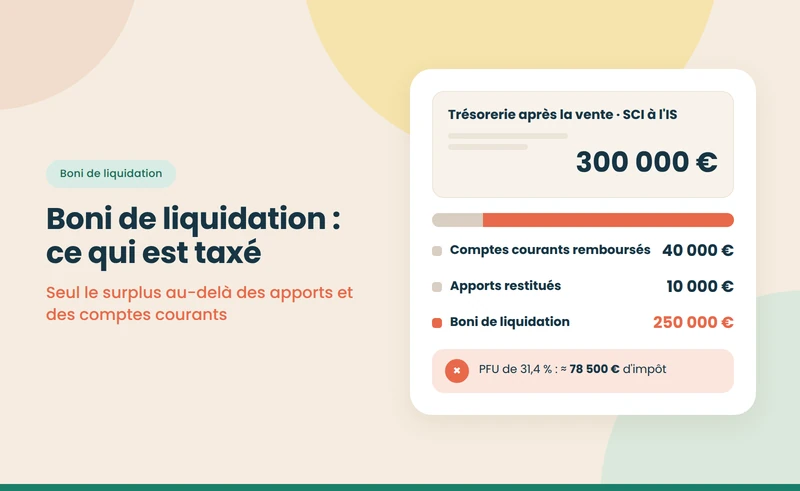
Opter pour l'impôt sur les sociétés transforme la fiscalité de la SCI : la société devient le contribuable, amortit ses biens et paie 15 % jusqu'à 42 500 € de bénéfice puis 25 %. En contrepartie, les dividendes versés aux associés supportent 31,4 %, et la plus-value de revente est calculée sans abattement pour durée de détention. L'option se décide de préférence à la création et se notifie dans un délai court. L'arbitrage complet est présenté dans notre pilier sur la SCI à l'IR ou à l'IS.
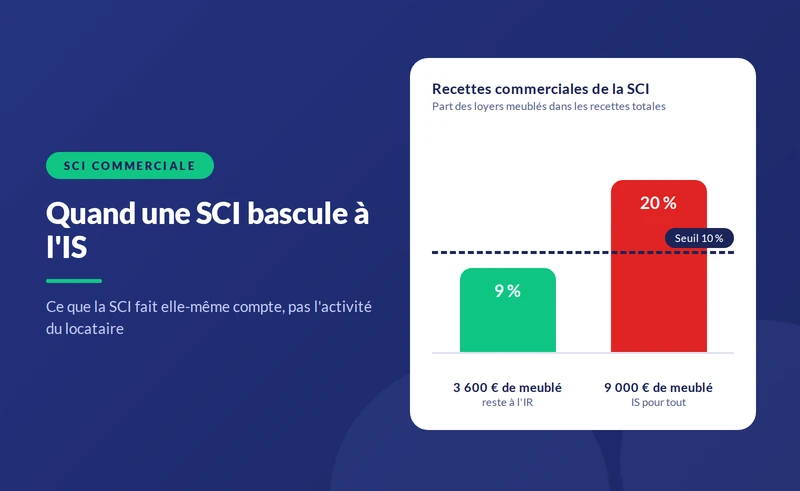
Option volontaire et assujettissement d'office ne se confondent pas. L'option est un choix des associés, révocable pendant cinq ans ; l'assujettissement d'office résulte d'une activité commerciale, comme la location meublée au-delà de 10 % des recettes, et ne se révoque pas tant que l'activité continue. Les deux aboutissent à l'IS, mais leurs conditions de sortie diffèrent.
{{offre-sci="/composants"}}
Comment opter pour l'IS ?
- Décider l'option par une décision des associés, ou la prévoir dans les statuts à la création.
- Notifier l'option au service des impôts des entreprises dont dépend la SCI, par courrier ou depuis son espace professionnel, avant la fin du troisième mois de l'exercice visé.
- Mettre en place une comptabilité commerciale : bilan, compte de résultat, tableau d'amortissement.
- Déposer la liasse 2065 chaque année et payer l'IS, avec des acomptes si l'impôt dépasse 3 000 €.
À la création, la déclaration d'option peut figurer dans le dossier d'immatriculation déposé sur le guichet unique. Une option notifiée hors délai ne prend effet qu'à l'exercice suivant.
Quels effets a l'option sur la fiscalité de la SCI ?
SCI à l'IR et SCI ayant opté pour l'IS : principaux effets, octobre 2026
| Élément | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Contribuable | Les associés | La SCI |
| Taux | Barème de l'IR + 17,2 % | 15 % jusqu'à 42 500 €, puis 25 % |
| Amortissement | Non | Oui, hors terrain |
| Déficit | Imputable sur le revenu global jusqu'à 10 700 € | Reporté sur les bénéfices futurs |
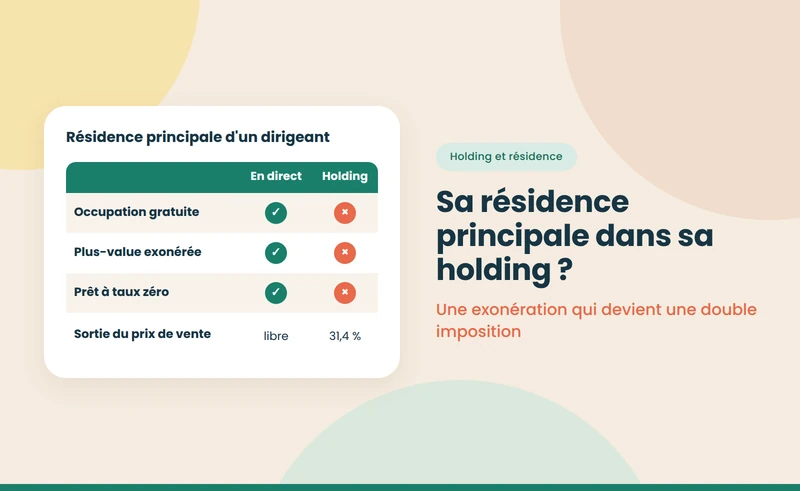
| Sommes versées aux associés | Déjà imposées | Dividendes à 31,4 % |
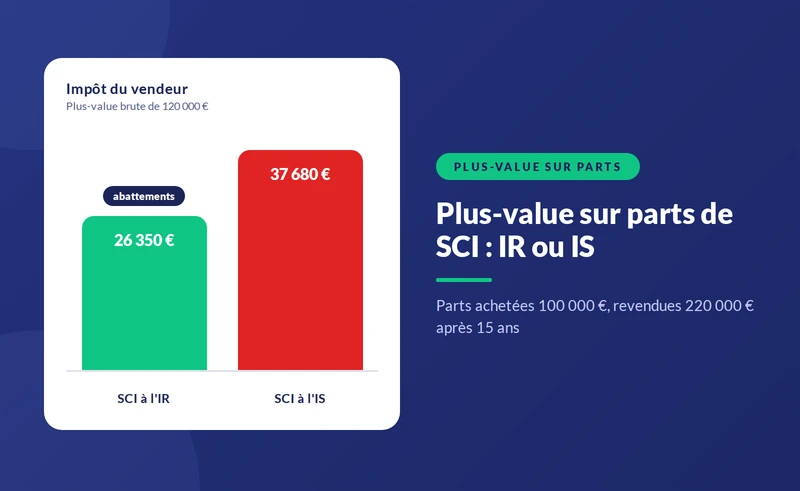
| Plus-value de revente | Régime des particuliers, avec abattements | Sur la valeur nette comptable, sans abattement |
| Obligations | Déclaration 2072 | Comptabilité complète, liasse 2065 |
Note : articles 206, 219 et 239 du CGI ; prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026 ; taux réduit de 15 % sous conditions de chiffre d'affaires et de détention du capital.
À retenir : l'IS allège l'impôt annuel, alourdit la sortie et ne convient qu'aux loyers réinvestis.
Quand l'option pour l'IS est-elle intéressante ?
- Des loyers réinvestis : la SCI capitalise ses loyers après un impôt réduit et finance d'autres achats.
- Des associés fortement imposés : dans les tranches à 30 % ou 41 %, l'écart avec l'IS à 15 % est important tant que rien n'est distribué.
- Un bien loué meublé : la SCI passe de toute façon à l'IS au-delà de 10 % de recettes meublées ; voir notre pilier sur la SCI et la location meublée.
- Un projet de détention longue sans revente : l'amortissement allège l'impôt sur des décennies.
Quand vaut-il mieux rester à l'IR ?
- Des loyers versés aux associés : la double imposition, IS puis dividendes, efface souvent l'avantage.
- Des gros travaux : le déficit foncier imputable sur le revenu global n'existe qu'à l'IR ; voir notre guide sur le déficit foncier en SCI.
- Une revente prévue après 22 ou 30 ans : les abattements de l'IR peuvent exonérer la plus-value.
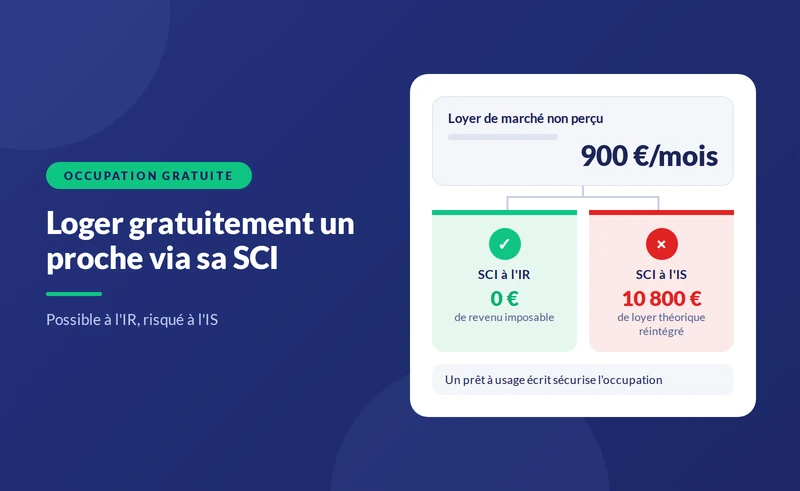
- Un logement occupé par un associé : l'occupation gratuite pose problème à l'IS.
{{livre-blanc-guide-sci="/composants"}}
Exemple : opter dès la création ou après cinq ans ?
Une SCI achète un appartement 220 000 €, terrain de 30 000 €, loué 12 000 € par an, avec 6 000 € de charges et intérêts.
- À l'IS dès la création : l'amortissement du bâti, environ 6 300 € par an, absorbe le résultat ; la SCI ne paie quasiment pas d'impôt. Les frais d'acquisition déduits la première année créent une perte reportable.
- À l'IR pendant cinq ans, puis à l'IS : les associés paient chaque année l'impôt sur 6 000 € de revenus fonciers, soit environ 2 830 € dans la tranche à 30 % ; le passage à l'IS entraîne en outre des effets comparables à une cessation pour les résultats en cours, et le bien entre au bilan pour sa valeur réelle, ce qui peut révéler une plus-value latente.
Sur cinq ans, l'écart avoisine 14 000 € d'impôt, sans compter le risque fiscal du changement de régime. L'option se décide donc idéalement à la création. Le calcul sur toute la durée de détention figure dans notre exemple chiffré d'imposition d'une SCI à l'IS.
Peut-on revenir à l'IR ?
Oui, pendant une fenêtre limitée. La révocation est possible jusqu'à la fin du mois précédant la date limite de dépôt de la déclaration de résultat du cinquième exercice suivant celui de l'option. Passé ce délai, l'option devient définitive. La révocation produit elle-même des conséquences fiscales comparables à une cessation d'activité : imposition des bénéfices en cours et des plus-values latentes. Elle se décide donc avec un calcul précis, généralement accompagné d'un expert-comptable. Une SCI passée à l'IS d'office, par une activité commerciale, ne peut revenir à l'IR qu'en cessant cette activité.
Quelles conséquences sur la gestion quotidienne ?
- Une comptabilité d'engagement : les charges et produits sont rattachés à l'exercice auquel ils se rapportent, et non à leur date de paiement.
- Un tableau d'amortissement par composants, mis à jour à chaque gros travaux.
- Des acomptes d'IS trimestriels au-delà de 3 000 € d'impôt.
- Une assemblée qui approuve les comptes et décide de l'affectation du résultat : mise en réserve ou distribution.
- Un coût de tenue des comptes plus élevé, proposé par Nopillo pour 599 € TTC par an.
Les charges déductibles et l'amortissement sont détaillés dans nos guides sur les charges déductibles en SCI à l'IS et sur l'amortissement en SCI à l'IS.
Quelles erreurs éviter ?
- Notifier hors délai : l'option ne s'applique qu'à l'exercice suivant.
- Opter sans calcul de sortie : la revente et la distribution coûtent plus cher qu'à l'IR.
- Oublier la date d'irrévocabilité : passé le cinquième exercice, il n'y a plus de retour possible.
- Garder un associé logé gratuitement : l'occupation sans loyer peut être requalifiée en acte anormal de gestion.
- Négliger la comptabilité : une liasse erronée entraîne majorations et intérêts de retard ; voir notre guide sur la déclaration d'une SCI.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, article 239 : option pour l'impôt sur les sociétés — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 206 et 219 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}