Charges déductibles en SCI à l'IS : la liste complète
- Une SCI à l'IS déduit toutes les charges engagées dans son intérêt et justifiées, ainsi que l'amortissement du bâti, du mobilier et des gros travaux.
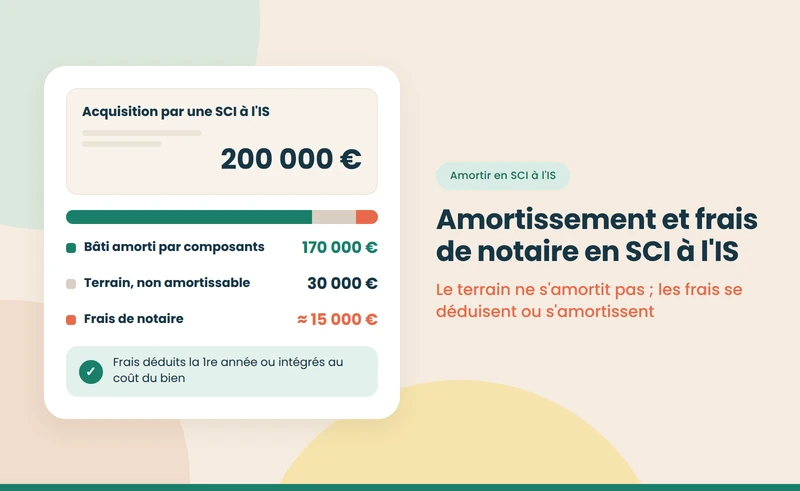
- Le terrain ne s'amortit pas, et le remboursement du capital emprunté n'est pas une charge déductible.
- Les frais de notaire peuvent être déduits l'année de l'achat ou ajoutés au coût du bien pour être amortis.
- Une dépense personnelle d'un associé payée par la SCI est réintégrée au résultat et peut être imposée comme revenu distribué.
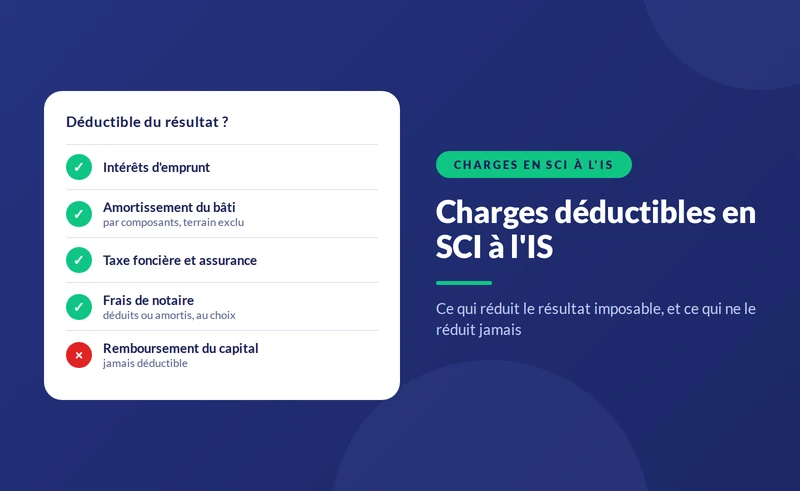


- Le fait : une SCI à l'IS déduit toutes les charges engagées dans son intérêt et justifiées, ainsi que l'amortissement du bâti, du mobilier et des gros travaux.
- La règle : le terrain ne s'amortit pas, et le remboursement du capital emprunté n'est jamais une charge déductible.
- Le piège : une dépense personnelle d'un associé payée par la SCI est réintégrée au résultat et peut être imposée chez lui comme revenu distribué.
À l'impôt sur les sociétés, une SCI suit les règles de déduction des entreprises (article 39 du CGI) : toute charge engagée dans l'intérêt de la société, justifiée par une facture et correspondant à une dépense réelle est déductible. S'y ajoute l'amortissement, qui étale le coût du bien sur sa durée d'utilisation et ramène souvent le résultat imposable près de zéro. Le régime de l'IS est présenté dans notre pilier sur la SCI à l'IR ou à l'IS.
Charge déductible et amortissement ne se confondent pas. Une charge se déduit en totalité l'année où elle est engagée ; une immobilisation, comme le bâti ou une grosse rénovation, se déduit par fractions sur plusieurs années. Classer une dépense dans la mauvaise catégorie fausse le résultat de plusieurs exercices et expose à un redressement.
{{offre-sci="/composants"}}
Quelles charges courantes sont déductibles ?
- Les intérêts d'emprunt et les frais de dossier, de garantie et d'assurance emprunteur liés au prêt de la SCI.
- La taxe foncière, hors part d'ordures ménagères refacturée au locataire, et la CFE le cas échéant ; voir notre guide sur la taxe foncière d'une SCI.
- Les assurances : propriétaire non occupant, loyers impayés, responsabilité civile de la société.
- Les charges de copropriété non récupérables sur le locataire.
- Les travaux d'entretien et de réparation, qui maintiennent le bien en état sans l'améliorer.
- Les frais de gestion : agence, comptabilité, honoraires juridiques, frais bancaires, annonces légales, cotisations.
- Les frais de déplacement justifiés par la gestion du bien, sur la base des frais réels.
- La rémunération du gérant, si elle est prévue et correspond à un travail effectif.
Que peut-on amortir ?
Amortissement en SCI à l'IS : principaux composants et durées indicatives, octobre 2026
| Élément | Amortissable ? | Durée indicative |
|---|---|---|
| Terrain | Non | — |
| Gros œuvre | Oui | 40 à 50 ans |
| Façades, étanchéité, toiture | Oui | 20 à 25 ans |
| Installations techniques (électricité, plomberie, chauffage) | Oui | 15 à 25 ans |
| Agencements intérieurs | Oui | 10 à 15 ans |
| Mobilier | Oui | 5 à 10 ans |
| Frais d'acquisition | Au choix : charge immédiate ou amortis avec le bien | Selon l'option |
Note : durées d'usage indicatives, à justifier selon l'état réel du bien ; amortissement par composants issu des règles comptables applicables aux entreprises ; option pour les frais d'acquisition prévue à l'article 209 du CGI.
À retenir : on amortit le bâti par composants, jamais le terrain.
La ventilation du prix entre terrain et construction, et le traitement des frais de notaire, sont détaillés dans notre guide sur l'amortissement des frais de notaire en SCI à l'IS.
{{livre-blanc-guide-sci="/composants"}}
Quelles dépenses ne sont pas déductibles ?
- Le remboursement du capital emprunté : c'est un mouvement de trésorerie, pas une charge ; seuls les intérêts se déduisent.
- Les dépenses personnelles des associés : courses, voyages, travaux dans leur logement, même payés par la SCI.
- Les amendes et pénalités, dont les majorations fiscales.
- L'impôt sur les sociétés lui-même.
- Les dépenses sans justificatif ou sans lien avec l'activité de la société.
- Les charges d'un logement occupé gratuitement par un associé : elles peuvent être contestées, car la SCI renonce sans contrepartie à un loyer ; voir notre guide sur la mise à disposition gratuite d'un logement via une SCI.
Travaux : charge ou immobilisation ?
Les travaux d'entretien et de réparation, qui maintiennent le bien en état, sont des charges déductibles immédiatement. Les travaux qui prolongent sensiblement la durée de vie du bien, augmentent sa valeur ou remplacent un composant sont immobilisés et amortis. Repeindre un appartement est une charge ; refaire entièrement la toiture ou remplacer le système de chauffage s'amortit. En cas de doute, la facture doit détailler la nature des travaux pour justifier le traitement retenu.
Que peut payer la SCI pour ses associés ?
La SCI peut rembourser à un associé les dépenses qu'il a avancées pour son compte, sur justificatif : une facture de travaux réglée par carte personnelle, des frais de déplacement pour une visite du bien, l'achat de fournitures pour un logement loué. Ces remboursements sont des charges de la société, pas des revenus pour l'associé. Elle peut aussi verser des intérêts sur les avances en compte courant, déductibles dans la limite d'un taux maximal publié chaque trimestre et à condition que le capital soit entièrement libéré.
En revanche, la SCI ne peut pas prendre en charge les frais personnels d'un associé, ni lui consentir un avantage sans contrepartie. Une dépense privée payée par la société est réintégrée à son résultat, et l'administration peut la considérer comme un revenu distribué à l'associé, imposé chez lui. La règle simple : toute dépense de la SCI doit pouvoir être reliée à un bien qu'elle détient ou à sa gestion.
Combien l'amortissement fait-il gagner ?
Une SCI à l'IS achète un appartement 220 000 €, dont 15 000 € de frais de notaire et 35 000 € de terrain. Elle le loue 12 000 € par an. Ses charges courantes atteignent 2 500 € et ses intérêts 3 500 €.
- Sans amortissement : le résultat serait de 6 000 €, soit 900 € d'IS.
- Avec amortissement : le bâti, environ 170 000 € hors frais et terrain, réparti par composants, génère environ 5 500 € d'amortissement par an. Le résultat tombe à 500 €, soit 75 € d'IS.
- La première année : si la SCI déduit immédiatement les 15 000 € de frais de notaire, elle constate un déficit d'environ 14 500 €, reportable sur les bénéfices des années suivantes.
L'amortissement est un report d'impôt : il réduit la valeur nette comptable du bien, ce qui augmente la plus-value imposable à la revente. Le cycle complet est détaillé dans notre exemple chiffré d'imposition d'une SCI à l'IS.
Comment sécuriser ses déductions ?
- Payer depuis le compte de la SCI : une dépense réglée par un associé doit être remboursée par la société et justifiée.
- Conserver les factures au nom de la SCI pendant au moins six ans.
- Documenter la ventilation terrain et construction par une estimation ou les données de l'acte.
- Tenir un tableau d'amortissement par composant, mis à jour à chaque gros travaux.
- Déclarer correctement dans la liasse ; voir notre guide sur la déclaration d'une SCI.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 39, 209 et 219 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — Bénéfices industriels et commerciaux, charges déductibles et amortissements — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}