LMNP et défiscalisation des travaux - Comment ça marche ?
- En LMNP, les travaux peuvent réduire l'imposition des loyers, mais uniquement au régime réel : le micro-BIC applique un abattement forfaitaire sans déduction des charges réelles.
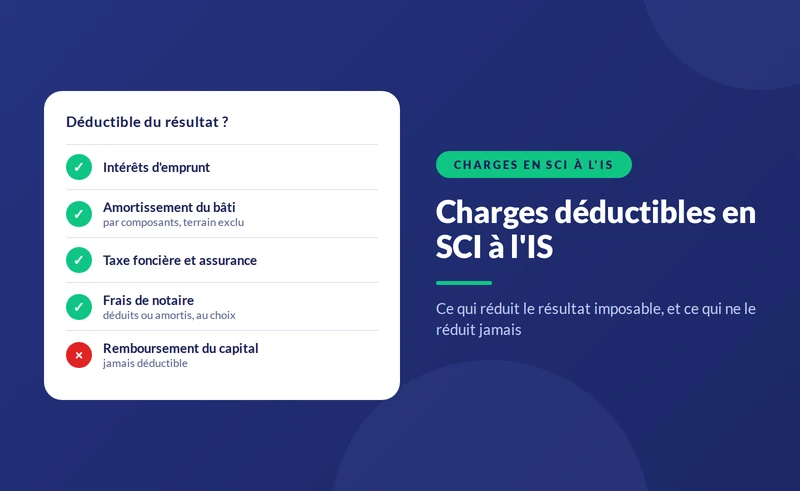
- Les travaux d'entretien et de réparation sont déduits en charges, tandis que les travaux d'amélioration ou de rénovation sont amortis sur plusieurs années.
- L'amortissement des travaux se calcule selon leur nature et leur durée d'amortissement, dans le respect des plafonds applicables.
- L'option pour le régime réel doit être exercée avant la date limite de dépôt de la déclaration de revenus de l'année précédente, puis elle est reconduite tacitement, avec une comptabilité à tenir.
- Un expert-comptable spécialisé en LMNP aide à classer correctement les dépenses entre charges et amortissements, d'autant que les amortissements déduits sont réintégrés dans la plus-value de cession depuis le 15 février 2025, sous conditions.


Si le statut de loueur meublé non professionnel est si populaire auprès des investisseurs, c’est grâce à ses nombreux avantages fiscaux. En effet, en choisissant le bon régime, vous pouvez déduire de vos recettes locatives l’ensemble de vos charges, mais aussi la perte de valeur liée au bien immobilier, aux meubles ainsi qu’aux travaux de rénovation et d’amélioration. Dans cet article, nous allons justement nous intéresser à ces derniers. Alors comment bénéficier de la défiscalisation des travaux en LMNP ? On vous explique toutes les étapes.
Réponse courte : en LMNP, les travaux ne se défiscalisent qu’au régime réel, soit en charges déductibles lorsqu’il s’agit d’entretien ou de réparation, soit par amortissement lorsqu’il s’agit d’amélioration ou de rénovation.
Article mis à jour le 08/11/2026.
{{economie-impots="/composants"}}
LMNP : choisir le bon régime pour défiscaliser ses travaux
Grâce à la location meublée, les propriétaires bailleurs LMNP peuvent déclarer leurs recettes locatives en tant que bénéfices industriels et commerciaux. Et non en tant que revenus fonciers, comme c’est le cas avec la location vide. Cette différence est importante, puisqu’elle impacte directement la fiscalité des loueurs meublé non professionnels. Et ce, quel que soit le régime choisi. Les règles générales du statut sont rassemblées dans notre guide complet LMNP 2026.
Régime micro-BIC ou régime réel ?
En tant que loueur meublé non professionnel, vous avez le choix entre deux régimes fiscaux :
- Le régime micro-BIC : vous bénéficiez d’un abattement forfaitaire de 50 % pour la location longue durée. C’est beaucoup mieux qu’avec un logement vide, pour lequel l’abattement est de 30 %. Cela dit, vous ne pourrez déduire aucune autre charge ; peu importe si celles-ci représentent plus de la moitié de vos revenus locatifs ou non.
- Le régime réel : vous pourrez déduire toutes vos charges. Et surtout, vous pourrez amortir le bien immobilier, les meubles qui le composent ainsi que les travaux de rénovation et d’amélioration.
Alors pour bénéficier de la défiscalisation des travaux en LMNP, vous devez opter pour le régime réel. Voici les principales différences entre les deux régimes :
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Calcul du résultat | Abattement forfaitaire de 50 % (30 % pour un meublé de tourisme non classé) | Recettes moins charges réelles et amortissements |
| Seuils de recettes | 83 600 € (revenus 2026) ; 77 700 € (revenus 2025) ; 15 000 € pour un meublé de tourisme non classé | Sur option sous ces seuils, obligatoire au-delà |
| Travaux | Non déductibles | Charges déductibles (entretien) ou amortissement (amélioration) |
| Amortissements | Non | Oui, sous réserve de les justifier |
| Déficit | Non | Reportable sur les revenus de location meublée des 10 années suivantes |
Comment opter pour le régime réel ?
Par défaut, c’est le régime micro-BIC qui s’applique dès lors que vos recettes locatives restent sous les seuils : 83 600 € pour les revenus 2026 (77 700 € pour les revenus 2025) en location meublée classique ou en meublé de tourisme classé, et 15 000 € pour les meublés de tourisme non classés (source : Service-Public.gouv.fr).
Mais rassurez-vous, cela ne signifie pas que vous ne pourrez pas bénéficier du régime réel si vous restez sous ces seuils. En effet, lors du changement de régime ou de la déclaration de votre activité de location meublée sur le guichet des formalités des entreprises, vous pouvez opter pour le régime réel d’imposition.
L’option doit être exercée avant la date limite de dépôt de la déclaration de revenus de l’année précédente (au printemps). Elle est ensuite reconduite tacitement chaque année, sauf renonciation de votre part.
{{quel-regime="/composants"}}
Amortir les travaux en LMNP
La défiscalisation des travaux en LMNP passe par leur amortissement. Il s’agit d’une dépréciation comptable qui permet de prendre en compte la perte de valeur annuelle liée à l’utilisation du bien et son usure au fil du temps.
Mais concrètement comment amortir les travaux en LMNP ? Au régime réel, les travaux d’entretien et de réparation se déduisent directement en charges, tandis que les travaux d’amélioration ou de rénovation s’amortissent sur plusieurs années.
Respecter les plafonds d’amortissement
Le montant des amortissements ne peut excéder la différence entre le total des charges déductibles et le total des loyers perçus.
Par exemple :
- Les recettes locatives annuelles : 18 000 €
- Les charges déductibles : 11 000 €
- Les amortissements : 9 000 €
Dans ce cadre, le montant des amortissements est plafonné à 7 000 € (18 000 - 11 000). Les 2 000 € de surplus pourront être reportés sur les prochains exercices comptables. Attention, contrairement aux charges déductibles, les amortissements ne génèrent pas de déficit. C’est-à-dire qu’ils sont reportables sans limitation de durée (contre 10 ans pour le déficit).
Bon à savoir : les dépenses de faible montant peuvent, selon la doctrine administrative, être comptabilisées directement en charges au régime réel plutôt qu’amorties, ce qui réduit votre résultat fiscal. Le seuil applicable est à vérifier avec votre comptable.
Appliquer la bonne durée d’amortissement
La défiscalisation des travaux en LMNP obéit à des règles comptables strictes. Notamment en ce qui concerne la durée d’amortissement. Aucune durée n’est fixée par la loi : elle correspond à la durée d’utilisation probable de chaque composant, que vous devez pouvoir justifier. En pratique, les durées retenues vont de 5 à 25 ans selon le type de travaux. Voici quelques exemples à titre indicatif :
- Maçonnerie : 15 ans
- Parquets : 15 ans
- Électricité : 20 ans
- Cuisine : 10 ans
- Revêtement de sols : 5 ans
- Plomberie : 10 ans
- Peintures : 10 ans.
Bon à savoir : pour tous les travaux de rénovation ou d’amélioration réalisés, vous devez impérativement conserver les factures. C’est ce qui permettra de justifier l’amortissement auprès de l’administration fiscale en cas de contrôle.
Calculer l’amortissement des travaux en LMNP
Afin de vous aider à mieux comprendre la défiscalisation des travaux en LMNP, voici un exemple concret, à titre d’illustration.
Pour votre investissement immobilier locatif, vous avez réalisé les travaux suivant :
- Peinture pour une somme de 2 000 €
- Installation d’une nouvelle cuisine pour un total de 6 000 €
- Pose du parquet pour un montant de 1 500 €
Dans ce cadre, vous pourrez amortir 900 € (2000 / 10 + 6000 / 10 + 1 500 / 15) par an. Et ce, uniquement pour les travaux. En parallèle, vous pourrez amortir le bien immobilier et les équipements achetés pour la location meublée.
À savoir avant de revendre : depuis le 15 février 2025, les amortissements déduits en LMNP sont, sous certaines conditions, réintégrés dans le calcul de la plus-value lors de la vente du bien (source : Service-Public.gouv.fr). Amortir ses travaux réduit donc l’impôt sur les loyers, mais peut augmenter la plus-value imposable à la revente.
Faire appel à un expert pour défiscaliser les travaux
Si la défiscalisation des travaux en LMNP est possible, il est primordial de respecter à la lettre les règles d’amortissement. Notamment concernant la durée de l’amortissement pour chaque catégorie de travaux et le plafonnement du montant de l’amortissement.
À défaut, vous risquez de subir un redressement de la part de l’administration fiscale. Alors pour être sûr de ne pas faire d’erreur lors de vos déclarations, mieux vaut en confier la gestion à des experts. C’est justement le cas de nopillo. En plus de notre expertise sur le statut de loueur en meublé non professionnel, nous automatisons l’ensemble de vos démarches pour vous simplifier la vie au quotidien.
{{prendre-rdv="/composants"}}