Charges LMNP au réel et justificatifs à garder en 2026
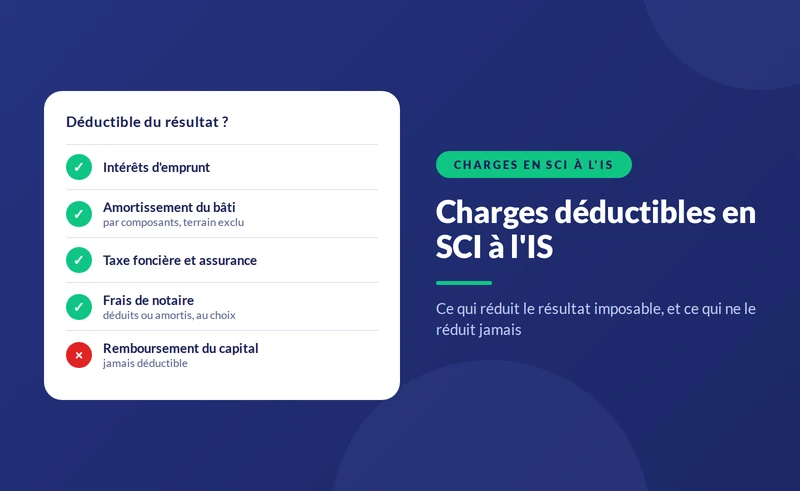
- Au régime réel LMNP, vous déduisez les charges engagées dans l'intérêt de la location (intérêts d'emprunt, taxe foncière, CFE, assurance PNO, travaux d'entretien, frais de gestion et de comptabilité), à condition de pouvoir les justifier.
- Les documents fiscaux se conservent au moins 6 ans (article L102 B du livre des procédures fiscales), et 10 ans par prudence, durée prévue par le Code de commerce pour les pièces comptables.
- Les travaux d'amélioration, le bien et le mobilier s'amortissent, mais l'administration admet la déduction immédiate des petits matériels et mobiliers de bureau d'une valeur unitaire jusqu'à 500 € HT.
- Pour les cessions depuis le 15 février 2025, les amortissements pratiqués sont réintégrés dans la plus-value : conservez l'acte d'achat et les factures des biens amortis jusqu'à la revente.
- Sans justificatif valide, la charge est réintégrée, avec des intérêts de retard de 0,20 % par mois et, selon les cas, des majorations de 10 % à 80 %.



Au régime réel, vous pouvez déduire de vos recettes de location meublée toutes les charges engagées dans l'intérêt de l'activité, à condition de pouvoir les justifier : factures, avis d'imposition, tableau d'amortissement du prêt, relevés bancaires. Ces pièces se conservent au moins 6 ans pour l'administration fiscale, et idéalement 10 ans. Pour optimiser la fiscalité de votre location meublée, conserver les bons justificatifs est donc essentiel : sans preuves valides, vous risquez de perdre des déductions en cas de contrôle. Nopillo vous accompagne dans la gestion de votre comptabilité LMNP et vous aide à sécuriser vos déclarations.
Ce guide détaille les documents à archiver pour chaque type de charge, les durées légales de conservation et les bonnes pratiques pour vous protéger en cas de vérification par l'administration fiscale. Vous y trouverez également des tableaux récapitulatifs, une FAQ et des conseils concrets pour organiser vos archives.
Article mis à jour le 12/11/2026.
{{quel-regime="/composants"}}
Qu'est-ce qu'une charge déductible en LMNP au régime réel ?
Une charge déductible correspond à toute dépense engagée dans l'intérêt de l'exploitation de votre location meublée. Contrairement au régime micro-BIC, qui applique un abattement forfaitaire de 50 % (30 % pour les meublés de tourisme non classés) sans tenir compte de vos dépenses réelles, le régime réel vous permet de soustraire vos frais réels de vos recettes locatives. Pour savoir lequel est le plus avantageux dans votre situation, vous pouvez comparer le micro-BIC et le régime réel.
Cette déduction réduit votre résultat fiscal et donc votre imposition. Pour qu'une charge soit acceptée par l'administration, elle doit être réelle, justifiée et liée directement à votre activité de location meublée.
Le régime réel permet également d'amortir la valeur de votre bien immobilier, de vos meubles et de vos travaux. Ces amortissements viennent s'ajouter aux charges courantes pour réduire, voire annuler, votre impôt sur les revenus locatifs.
Point de vigilance : pour les cessions intervenues à compter du 15 février 2025, la loi de finances pour 2025 impose de réintégrer les amortissements pratiqués dans le calcul de la plus-value de revente (impots.gouv.fr). Conservez donc l'acte d'achat, vos tableaux d'amortissement et les factures des biens amortis jusqu'à la revente.
Quelles sont les principales charges déductibles en LMNP ?
Les charges courantes liées à l'exploitation du bien
Vous pouvez déduire les frais de copropriété, l'assurance propriétaire non occupant (PNO), les dépenses d'entretien et de petites réparations. Les factures d'énergie (eau, électricité, gaz) sont également déductibles si vous les prenez à votre charge.
Les honoraires d'agence pour la recherche de locataires ou la gestion locative font partie des charges déductibles. De même, les frais de publication d'annonces sur des sites immobiliers sont acceptés. Pour une vue d'ensemble, consultez la liste des charges déductibles en location meublée.
Les impôts et taxes déductibles
La taxe foncière constitue une charge déductible importante. Vous pouvez également déduire la Cotisation Foncière des Entreprises (CFE) que vous payez chaque année en tant que loueur en meublé.
En revanche, l'impôt sur le revenu et les prélèvements sociaux ne sont pas déductibles. Il est important de bien distinguer les taxes liées au bien de celles liées à votre situation personnelle.
Les frais financiers et intérêts d'emprunt
Si vous avez contracté un prêt pour acquérir votre bien ou financer des travaux, les intérêts d'emprunt sont déductibles. Les frais de dossier et de garantie du prêt sont également déductibles : ils sont en principe déduits l'année de leur paiement, un étalement pouvant être envisagé dans certains cas. Faites valider le traitement retenu par votre comptable.
Pour déduire ces frais, vous devez conserver votre tableau d'amortissement bancaire et les relevés de compte montrant les prélèvements. L'assurance emprunteur entre aussi dans les charges déductibles.
Les frais de comptabilité et de gestion
Les honoraires versés à un professionnel pour la tenue de votre comptabilité sont déductibles à 100 %. Cette charge inclut la préparation et la télétransmission de votre liasse fiscale. Nopillo intègre automatiquement ces frais dans votre déclaration pour optimiser votre fiscalité.
Si vous adhérez à un organisme de gestion agréé (OGA, anciennement CGA), la cotisation reste une charge déductible. En revanche, l'adhésion n'apporte plus d'avantage fiscal spécifique : la majoration de revenu pour non-adhésion a été supprimée progressivement par la loi de finances pour 2021, et l'article 11 de la loi de finances pour 2025 a supprimé la réduction d'impôt pour frais de tenue de comptabilité et d'adhésion à un OGA (actualité impots.gouv.fr sur les OGA). Pour en savoir plus, découvrez comment déduire vos frais de comptabilité sans OGA.
Comment distinguer une charge courante d'une dépense amortissable ?
La distinction dépend d'abord de la nature de la dépense, pas d'un montant unique. Les travaux d'entretien et de réparation sont des charges déductibles immédiatement, tandis que les travaux d'amélioration, d'agrandissement ou de construction, l'achat du bien et celui du mobilier sont des immobilisations amortissables.
Pour les petits équipements, l'administration admet la déduction immédiate des matériels, outillages et mobiliers de bureau dont la valeur unitaire n'excède pas 500 € hors taxes (BOFiP, BOI-BIC-CHG-20-30-10). Son application au mobilier d'un logement meublé est une pratique courante, à valider avec votre comptable.
Les travaux de rénovation importante, l'achat de mobilier conséquent ou les équipements électroménagers entrent dans la catégorie des amortissements. Ils sont répartis sur plusieurs années selon leur durée d'usage.
Tableau des durées d'amortissement courantes
| Type de bien | Durée d'usage indicative |
|---|---|
| Gros œuvre immobilier | 30 à 50 ans |
| Aménagement intérieur | 10 à 15 ans |
| Mobilier (lit, canapé, table) | 5 à 10 ans |
| Électroménager | 5 à 7 ans |
Ces durées ne sont pas fixées par la loi : elles correspondent aux usages de chaque catégorie de biens et doivent pouvoir être justifiées. Pour le détail, consultez les durées d'amortissement à retenir pour chaque composant. Le calcul de l'amortissement demande une ventilation précise des composants. Nopillo automatise ce calcul et génère automatiquement votre tableau d'amortissements selon les règles comptables en vigueur.
Quels justificatifs conserver pour chaque type de charge LMNP ?
Les règles générales de conservation des justificatifs
Deux durées de conservation coexistent. Le livre des procédures fiscales (article L102 B) impose de conserver pendant 6 ans les documents sur lesquels l'administration peut exercer son contrôle. Le Code de commerce (article L123-22) fixe à 10 ans la conservation des livres et pièces comptables ; par prudence, nous vous recommandons d'appliquer cette durée de 10 ans à vos factures, relevés bancaires, contrats et justificatifs LMNP (entreprendre.service-public.gouv.fr).
L'administration fiscale peut en principe rectifier votre impôt sur le revenu jusqu'à la fin de la troisième année qui suit celle de l'imposition : pour les revenus 2025, jusqu'au 31 décembre 2028. En cas de fraude, notamment d'activité occulte, ce délai est porté à 10 ans (fiche service-public sur le délai de reprise).
| Document ou délai | Durée | Texte de référence |
|---|---|---|
| Documents soumis au contrôle fiscal | 6 ans | Article L102 B du livre des procédures fiscales |
| Livres et pièces comptables | 10 ans à compter de la clôture de l'exercice | Article L123-22 du Code de commerce (recommandé par prudence) |
| Délai de reprise de l'impôt sur le revenu | Jusqu'au 31 décembre de la 3e année suivant l'imposition | Article L169 du livre des procédures fiscales |
| Fraude ou activité occulte | 10 ans | Livre des procédures fiscales |
| Acte d'achat, factures des biens et travaux amortis | Jusqu'à la revente, puis délai de reprise | Réintégration des amortissements dans la plus-value (LF 2025) |
Facture ou ticket de caisse : quelle est la différence ?
Privilégiez toujours une facture établie à votre nom. Elle comporte notamment l'identité et le numéro SIREN ou SIRET du vendeur, la date, la description précise de l'achat, les montants HT et TTC et, le cas échéant, la TVA.
Pour les petits achats, un ticket de caisse peut servir de justificatif s'il est annoté avec le nom du bien concerné et le lien avec votre activité locative. Conservez également le relevé bancaire correspondant. Plus la dépense est importante, plus une facture nominative est préférable pour sécuriser la déduction.
Liste des justificatifs par catégorie de charge
| Type de charge | Justificatif requis |
|---|---|
| Charges de copropriété | Appels de fonds du syndic |
| Taxe foncière | Avis d'imposition |
| CFE | Avis de CFE |
| Assurance PNO | Échéancier ou quittance |
| Travaux et réparations | Factures détaillées |
| Intérêts d'emprunt | Tableau d'amortissement bancaire |
| Frais d'agence | Facture de l'agence |
| Mobilier | Facture (ticket annoté pour les petits achats) |
| Comptabilité | Facture du prestataire |
{{livre-blanc-guide-sur-optimisation="/composants"}}
Comment organiser l'archivage de vos justificatifs LMNP ?
Créer un système de classement efficace
Organisez vos documents par année fiscale et par catégorie de charge. Créez des dossiers distincts pour les charges courantes, les amortissements, les impôts et taxes, ainsi que les documents bancaires.
Numérisez systématiquement tous vos justificatifs. Les tickets de caisse thermiques s'effacent avec le temps. Un scan immédiat après l'achat garantit leur lisibilité pendant toute la durée de conservation.
Les avantages de la dématérialisation
L'administration fiscale accepte les justificatifs numériques à condition qu'ils soient fidèles à l'original. Stockez vos fichiers sur un support sécurisé avec une sauvegarde régulière.
Nopillo vous permet d'importer vos factures par photo ou PDF directement depuis votre espace. Cette fonctionnalité simplifie votre gestion quotidienne et sécurise vos archives pour les années à venir.
Quelles sont les conséquences d'un justificatif manquant ou invalide ?
La réintégration de la charge
Sans justificatif valide, l'administration refuse la déduction de la charge concernée. Le montant est alors réintégré dans votre résultat fiscal, ce qui augmente votre impôt à payer.
Cette réintégration peut concerner plusieurs années si le contrôle porte sur l'ensemble de la période de prescription. L'impact financier peut donc être significatif.
Les pénalités en cas de contrôle fiscal
Au-delà de la réintégration des charges, des majorations peuvent s'appliquer : 10 % en cas de déclaration déposée en retard sans mise en demeure, 40 % en cas de manquement délibéré, et 80 % en cas de manœuvres frauduleuses, d'abus de droit ou d'activité occulte (article 1729 du CGI, service-public.gouv.fr).
Les intérêts de retard s'ajoutent à ces majorations. Ils sont calculés au taux de 0,20 % par mois de retard sur l'impôt dû, soit 2,4 % par an (economie.gouv.fr). Une déclaration incomplète peut donc coûter très cher.
Comment éviter les pièges courants en matière de justificatifs LMNP ?
Les dépenses personnelles à ne pas déduire
Seules les charges liées à l'exploitation de votre location sont déductibles. Les dépenses personnelles, même partiellement liées au bien, ne doivent pas figurer dans votre comptabilité.
Les frais de déplacement sont déductibles uniquement s'ils sont justifiés par votre activité locative. Conservez un relevé précis des trajets effectués pour l'entretien ou la gestion de votre bien.
Les charges mixtes : comment les traiter ?
Si une dépense concerne à la fois votre usage personnel et votre activité de location, appliquez une règle de prorata. Seule la part liée à l'activité locative est déductible.
Documentez le calcul du prorata et conservez les éléments qui le justifient. Cette précaution vous protège en cas de demande de l'administration.
Quels documents supplémentaires conserver pour sécuriser votre déclaration ?
Les contrats et documents juridiques
Conservez tous vos baux signés avec vos locataires. Ces documents prouvent la nature locative de votre activité et les montants de loyers déclarés.
L'acte d'achat de votre bien et les éventuels actes notariés sont également importants. Ils servent de base au calcul de l'amortissement de votre bien immobilier.
Les documents comptables obligatoires
Au régime réel, vous tenez une comptabilité qui enregistre vos recettes et vos dépenses, ainsi qu'un tableau des immobilisations et des amortissements. Ces documents récapitulent l'ensemble de vos opérations ; conservez-les 10 ans par prudence.
La liasse fiscale (formulaire 2031 et annexes 2033-A à 2033-G) constitue votre déclaration de résultat. Archivez chaque liasse avec les justificatifs correspondants pour faciliter un éventuel contrôle. Pour savoir quand et comment l'envoyer, consultez notre guide des formulaires de la liasse fiscale et de leurs échéances.
Comment Nopillo vous aide à gérer vos justificatifs LMNP ?
Nopillo simplifie la gestion de votre comptabilité LMNP grâce à une plateforme 100 % digitalisée. Vous pouvez importer vos documents par photo ou PDF et les retrouver à tout moment depuis votre espace personnel.
Le logiciel Nopillo calcule automatiquement vos amortissements et génère votre liasse fiscale conforme aux exigences de l'administration. Vous bénéficiez également d'un accompagnement personnalisé par une équipe d'experts LMNP pour sécuriser vos déclarations.
Plus de 10 000 propriétaires font confiance à Nopillo et ont économisé plus de 24 millions d'euros sur leurs impôts. Pour découvrir votre potentiel d'économies, vous pouvez estimer vos économies d'impôt au régime réel en quelques minutes.
En résumé : les bonnes pratiques pour vos justificatifs LMNP en 2026
La conservation rigoureuse de vos justificatifs est la clé d'une déclaration LMNP sécurisée. En respectant les durées légales d'archivage et en organisant vos documents par catégorie, vous vous protégez efficacement en cas de contrôle.
Privilégiez les factures complètes pour les achats importants et numérisez immédiatement vos tickets de caisse. Cette discipline vous permet de profiter pleinement des avantages fiscaux du régime réel.
En vous faisant accompagner par un spécialiste de la comptabilité LMNP, vous sécurisez vos déclarations et optimisez vos déductions. C'est un bon moyen de ne pas payer plus d'impôts que nécessaire sur vos revenus locatifs.
FAQ : charges et justificatifs en LMNP au réel
Combien de temps conserver ses justificatifs en LMNP ?
Le livre des procédures fiscales impose de conserver 6 ans les documents soumis au contrôle fiscal (article L102 B). Par prudence, conservez vos factures et pièces comptables 10 ans, et gardez l'acte d'achat ainsi que les factures des biens amortis jusqu'à la revente du logement.
Un ticket de caisse suffit-il pour déduire une dépense en LMNP ?
Un ticket de caisse annoté (bien concerné, lien avec la location) et accompagné du relevé bancaire peut justifier un petit achat. Pour les dépenses plus importantes, une facture à votre nom reste le justificatif le plus sûr.
Les intérêts d'emprunt sont-ils déductibles en LMNP au régime réel ?
Oui. Les intérêts du prêt qui finance l'achat ou les travaux du logement loué en meublé sont déductibles, tout comme l'assurance emprunteur. Conservez le tableau d'amortissement bancaire et les relevés de compte correspondants.
Adhérer à un OGA donne-t-il encore un avantage fiscal ?
Non. La majoration pour non-adhésion a été supprimée progressivement à partir de la loi de finances pour 2021, et la réduction d'impôt pour frais de comptabilité et d'adhésion à un OGA a été supprimée par la loi de finances pour 2025. Les honoraires de comptabilité restent en revanche des charges déductibles au régime réel.
Quand le régime réel s'applique-t-il obligatoirement en location meublée ?
Le régime réel s'applique lorsque vos recettes dépassent le seuil du micro-BIC : 77 700 € pour les revenus 2025 et 83 600 € pour les revenus 2026 en location meublée de longue durée ou en meublé de tourisme classé, 15 000 € pour un meublé de tourisme non classé. Une tolérance permet de rester au micro-BIC les deux premières années de dépassement. En dessous de ces seuils, vous pouvez opter pour le réel (fiche service-public sur la location meublée).
Que risque-t-on en l'absence de justificatif lors d'un contrôle ?
La charge non justifiée est réintégrée dans votre résultat imposable. S'y ajoutent des intérêts de retard de 0,20 % par mois et, selon la situation, des majorations de 10 % à 80 %.
{{prendre-rdv="/composants"}}