Déficit foncier 2026 : comment déduire jusqu'à 21 400 € de votre revenu global ?
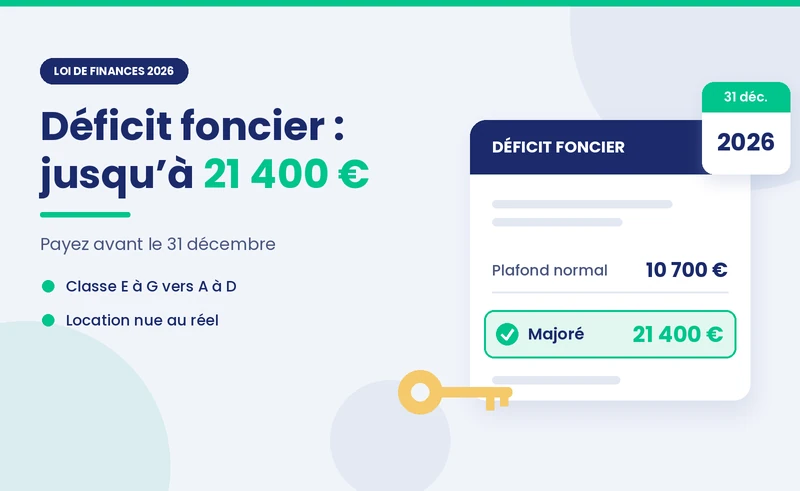
- En location nue au régime réel, le déficit foncier qui ne provient pas des intérêts d'emprunt s'impute sur le revenu global dans la limite de 10 700 € par an, le surplus étant reporté sur les revenus fonciers des dix années suivantes.
- Cette limite est relevée, sur option, du montant des travaux de rénovation énergétique qui font passer un logement de la classe E, F ou G à la classe A, B, C ou D, sans dépasser 21 400 € par an.
- La loi de finances pour 2026 applique ce plafond majoré aux dépenses payées entre le 1er janvier 2026 et le 31 décembre 2027.
- Les charges étant déduites l'année de leur paiement, des travaux réglés avant le 31 décembre 2026 réduisent l'impôt sur les revenus 2026.
- Le logement doit rester loué nu jusqu'au 31 décembre de la troisième année qui suit l'imputation, un passage en location meublée étant assimilé à une rupture de la location.


En résumé
- Le fait : en location nue au réel, le déficit foncier s'impute sur le revenu global dans la limite de 10 700 € par an, portée jusqu'à 21 400 € pour des travaux qui font passer un logement de la classe E, F ou G à la classe A, B, C ou D.
- Le délai : c'est l'année du paiement qui compte. Des travaux payés avant le 31 décembre 2026 réduisent l'impôt sur les revenus 2026. Le plafond majoré vaut pour les dépenses payées jusqu'au 31 décembre 2027.
- Le piège : le logement doit rester loué nu jusqu'au 31 décembre de la troisième année qui suit l'imputation. Passer en meublé avant cette date fait perdre l'avantage.
Oui, un propriétaire bailleur peut déduire jusqu'à 21 400 € de son revenu global en 2026, s'il paie cette année des travaux de rénovation énergétique qui sortent son logement des classes E, F ou G. Sans ces travaux, la limite reste de 10 700 €. Ce mécanisme fait partie de la fiscalité de vos revenus locatifs en location nue au régime réel.
On parle souvent de « déficit foncier doublé ». L'expression est trompeuse. Le plafond n'est pas multiplié par deux pour tout le monde : il augmente seulement du montant des travaux de rénovation énergétique éligibles, sans dépasser 21 400 €. Et il ne concerne que la location nue imposée dans la catégorie des revenus fonciers, pas la location meublée.
{{quel-regime="/composants"}}
Comment fonctionne le déficit foncier ?
Un déficit foncier apparaît quand vos charges déductibles dépassent vos loyers de l'année. Il n'existe qu'au régime réel, déclaré sur le formulaire 2044 : au micro-foncier, l'abattement forfaitaire de 30 % ne peut jamais créer de déficit. Si vous hésitez encore, prenez le temps de choisir entre micro-foncier et régime réel avant d'engager les travaux.
Le calcul suit un ordre précis, fixé par l'administration :
- Les loyers couvrent d'abord les intérêts d'emprunt. La part du déficit qui vient des intérêts ne s'impute jamais sur le revenu global.
- Les autres charges viennent ensuite. Travaux, taxe foncière, assurance, frais de gestion : le déficit qu'elles créent s'impute sur le revenu global, dans la limite annuelle.
- Le surplus est reporté. Ce qui dépasse la limite, et la part liée aux intérêts, s'impute sur vos revenus fonciers des dix années suivantes.
La limite est appréciée par foyer fiscal et pour l'ensemble de vos biens loués nus, y compris vos parts de SCI à l'impôt sur le revenu. Les règles propres au déficit foncier d'une SCI à l'IR suivent la même logique, au niveau de chaque associé.
Quand le plafond passe-t-il à 21 400 € ?
Le plafond de 10 700 € est relevé, sur option, à hauteur des dépenses de rénovation énergétique éligibles, sans pouvoir dépasser 21 400 € par an. La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) a prolongé ce dispositif pour les dépenses payées entre le 1er janvier 2026 et le 31 décembre 2027.
Quatre conditions doivent être réunies :
- Un saut de classe énergétique : le logement doit passer de la classe E, F ou G à la classe A, B, C ou D, attesté par un DPE avant travaux et un DPE après travaux.
- Des travaux éligibles : les travaux d'économie d'énergie ouvrant droit à l'éco-prêt à taux zéro, comme l'isolation ou le remplacement du chauffage, ainsi que la dépose des anciens équipements et la maîtrise d'œuvre. Les travaux doivent être réalisés par des professionnels, avec la qualification exigée pour ces aides.
- Un devis accepté depuis le 5 novembre 2022 et un paiement effectif dans la période d'éligibilité.
- Une option exercée : le choix se fait sur la déclaration 2044 de l'année du déficit.
Faut-il toujours choisir le plafond majoré ?
Non. Le plafond majoré fait baisser votre impôt plus vite, mais la part imputée sur le revenu global n'est plus disponible pour réduire vos revenus fonciers des années suivantes. Si vos loyers futurs sont élevés, garder un déficit reportable peut être aussi intéressant. Le bon choix dépend de votre tranche d'imposition et de vos revenus fonciers à venir : chiffrez les deux scénarios avant de cocher l'option.
Plafonds d'imputation du déficit foncier sur le revenu global (situation au 30 octobre 2026)
| Situation | Limite annuelle sur le revenu global | Dépenses payées | Ce qui dépasse |
|---|---|---|---|
| Location nue au réel, cas général | 10 700 € | Sans limite de date | Reporté sur les revenus fonciers des 10 années suivantes |
| Rénovation énergétique d'un logement E, F ou G vers A, B, C ou D (sur option) | 10 700 € + travaux éligibles, 21 400 € au maximum | Du 1er janvier 2026 au 31 décembre 2027 | Reporté sur les revenus fonciers des 10 années suivantes |
| Intérêts d'emprunt | Aucune imputation sur le revenu global | Sans limite de date | Reportés sur les revenus fonciers des 10 années suivantes |
Note : les dépenses payées entre le 1er janvier 2023 et le 31 décembre 2025 relevaient déjà du plafond majoré. Sources : BOFiP BOI-RFPI-BASE-30-20 et loi n° 2026-103 du 19 février 2026.
À retenir : sans saut de classe énergétique, la limite reste de 10 700 € quel que soit le montant des travaux.
{{livre-blanc-guide-sur-optimisation="/composants"}}
Pourquoi payer avant le 31 décembre change votre impôt ?
En revenus fonciers, une charge est déduite l'année où elle est payée, pas l'année où les travaux sont commandés ou terminés. Une facture réglée le 20 décembre 2026 crée un déficit sur vos revenus 2026, déclarés au printemps 2027. La même facture réglée le 5 janvier 2027 ne compte que pour les revenus 2027, et l'économie d'impôt arrive un an plus tard.
Deux échéances se superposent. Le plafond majoré s'arrête aux dépenses payées le 31 décembre 2027 : au-delà, la limite redevient 10 700 €. Et depuis le 1er janvier 2025, en métropole, un logement classé G ne peut plus être proposé à la location. Les logements classés F suivront au 1er janvier 2028 pour tout nouveau bail ou renouvellement. Le calendrier des interdictions de louer les passoires thermiques pousse donc à engager les travaux maintenant, pas en 2028.
Combien pouvez-vous économiser ? Un exemple chiffré
Prenons un T2 loué nu, classé F, dont le propriétaire est imposé dans la tranche à 30 %. En 2026, il perçoit 9 600 € de loyers, paie 2 400 € d'intérêts d'emprunt et 1 800 € de charges courantes. Il règle aussi, avant le 31 décembre, 26 000 € de travaux d'isolation et de chauffage qui font passer le logement en classe D.
- Les loyers couvrent les intérêts : 9 600 € − 2 400 € = 7 200 €.
- Les autres charges créent le déficit : 7 200 € − (1 800 € + 26 000 €) = − 20 600 €.
- La limite majorée s'applique : 10 700 € + 26 000 € de travaux, plafonné à 21 400 €. Les 20 600 € s'imputent en totalité sur le revenu global.
- L'économie d'impôt sur le revenu : 20 600 € × 30 % = 6 180 €, contre 3 210 € avec la limite de droit commun (10 700 € × 30 %). Dans ce second cas, les 9 900 € restants seraient reportés sur les revenus fonciers des années suivantes.
Le gain immédiat atteint 2 970 € de plus sur l'impôt des revenus 2026, à condition de garder le logement loué nu jusqu'au 31 décembre 2029. Simuler votre économie d'impôt sur vos loyers permet de tester vos propres chiffres.
Le piège : passer en meublé trop tôt
Beaucoup de bailleurs rénovent pour relouer ensuite en meublé, fiscalement plus souple. Attention : l'administration considère que l'affectation à la location meublée rompt la location nue. Si vous changez avant la fin de la troisième année qui suit l'imputation, vos revenus des années concernées sont recalculés comme si le déficit n'avait jamais été imputé sur le revenu global. Avant de passer de la location nue à la location meublée, vérifiez cette date. Le comparateur Nopillo vous aidera ensuite à choisir le régime du meublé.
Quels justificatifs conserver ?
- Les devis et factures : ils doivent distinguer les travaux de rénovation énergétique des autres dépenses, avec la date d'acceptation du devis.
- Les deux DPE : un DPE en classe E, F ou G avant travaux, un DPE en classe A, B, C ou D après travaux. Sans le second, le revenu est reconstitué avec la limite de 10 700 €.
- Les preuves de paiement : relevés bancaires datés, qui fixent l'année de déduction.
- Les baux et quittances : ils prouvent que le logement reste loué nu pendant la durée exigée.
Sources
- BOFiP — BOI-RFPI-BASE-30-20, Modalités d'imputation des déficits fonciers (version du 16 septembre 2025) — consulté le 30 octobre 2026 — https://bofip.impots.gouv.fr/bofip/4142-PGP.html/identifiant=BOI-RFPI-BASE-30-20-20250916
- Légifrance — Loi n° 2026-103 du 19 février 2026 de finances pour 2026 — consulté le 30 octobre 2026 — https://www.legifrance.gouv.fr/loda/id/JORFTEXT000053508155
- Légifrance — Décret n° 2023-297 du 21 avril 2023 relatif aux dépenses de travaux de rénovation énergétique ouvrant droit au rehaussement temporaire du déficit foncier — consulté le 30 octobre 2026 — https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000047476729
{{prendre-rdv="/composants"}}