Amortissement en SCI à l'IS : frais de notaire et composants
- Une SCI à l'IS amortit la construction par composants, chacun sur sa durée d'usage, le terrain n'étant jamais amortissable.
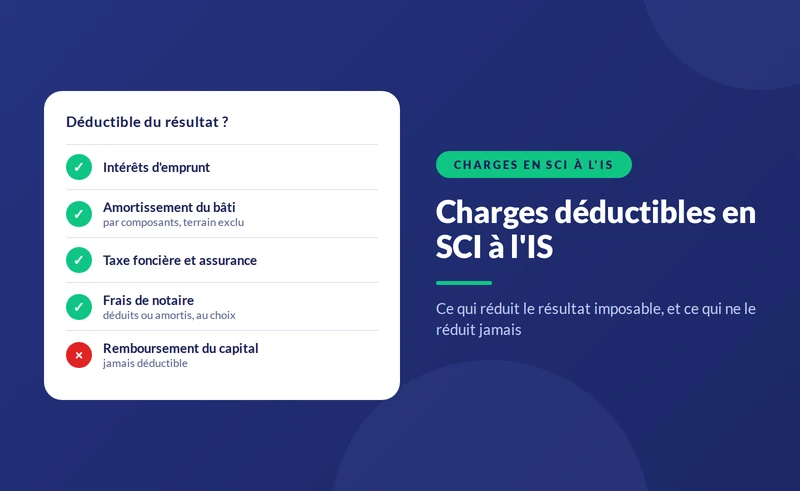
- Les frais d'acquisition peuvent être déduits l'année de l'achat ou incorporés au coût du bien pour être amortis avec la construction.
- La déduction immédiate porte sur la totalité des frais et crée souvent une perte reportable sans limite de durée.
- Les amortissements réduisent la valeur nette comptable et augmentent d'autant la plus-value imposable à la revente.
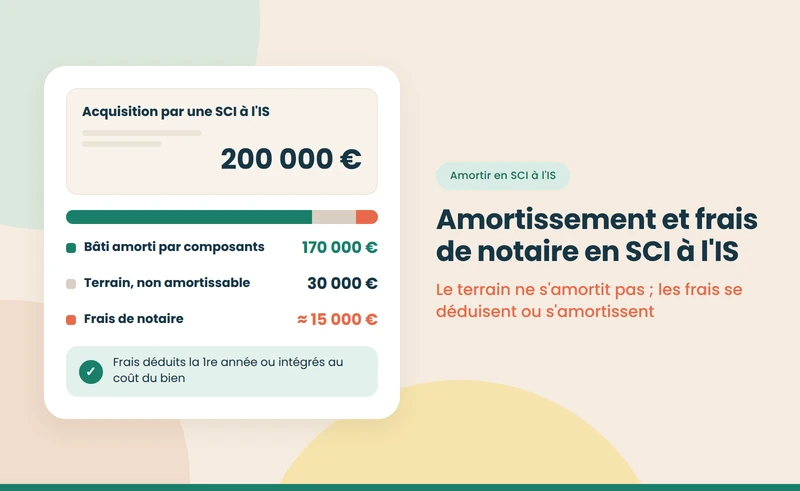


- Le fait : une SCI à l'IS amortit la construction par composants, chacun sur sa durée d'usage. Le terrain n'est jamais amortissable.
- Le choix : les frais d'acquisition peuvent être déduits l'année de l'achat ou incorporés au coût du bien pour être amortis avec la construction (article 209 du CGI).
- Le piège : les amortissements réduisent la valeur nette comptable et augmentent d'autant la plus-value imposable à la revente.
L'amortissement est le principal intérêt de l'impôt sur les sociétés pour une SCI. Il permet de déduire chaque année une fraction du prix du bien, alors même qu'aucune dépense n'est décaissée, et ramène souvent le résultat imposable près de zéro pendant des années. Il obéit à des règles précises : ventilation entre terrain et construction, découpage par composants, choix pour les frais de notaire. Le régime de l'IS est présenté dans notre pilier sur la SCI à l'IR ou à l'IS.
Amortir n'est pas déduire une dépense. L'amortissement constate la perte de valeur d'un bien qui s'use ; il réduit le résultat comptable et fiscal, mais pas la trésorerie. C'est pourquoi une SCI à l'IS peut afficher un résultat nul tout en encaissant des loyers et en remboursant son emprunt. À l'IR, cette technique n'existe pas : seules les dépenses réelles se déduisent.
{{offre-sci="/composants"}}
Comment ventiler le prix entre terrain et construction ?
Le prix d'un bien immobilier comprend la valeur du terrain, qui ne s'use pas, et celle de la construction, qui s'amortit. La ventilation doit être justifiée : estimation d'un expert, valeur foncière indiquée dans l'acte, ou référence aux prix du secteur. En pratique, la part du terrain représente souvent 10 à 20 % du prix en appartement et davantage en maison individuelle ou en centre-ville recherché. Une part du terrain sous-évaluée gonfle les amortissements et expose à un redressement.
Quels composants et quelles durées retenir ?
La construction se décompose en éléments à durée de vie différente. Chacun s'amortit sur sa propre durée, ce qui accélère la déduction par rapport à un amortissement global sur cinquante ans.
Amortissement par composants en SCI à l'IS : exemple de répartition, octobre 2026
| Composant | Part de la construction | Durée indicative |
|---|---|---|
| Gros œuvre | 40 à 50 % | 40 à 50 ans |
| Façades et étanchéité | 10 à 15 % | 20 à 25 ans |
| Installations générales techniques | 15 à 20 % | 15 à 25 ans |
| Agencements intérieurs | 15 à 20 % | 10 à 15 ans |
| Mobilier (si location meublée) | Prix réel | 5 à 10 ans |
| Terrain | Hors construction | Non amortissable |
Note : répartitions et durées indicatives, issues des usages professionnels ; elles doivent être adaptées à l'âge et à l'état du bien et pouvoir être justifiées en cas de contrôle.
À retenir : amortir par composants accélère la déduction, à condition de pouvoir justifier la répartition.
Un bien ancien s'amortit-il comme un bien neuf ?
Non. Pour un immeuble acquis d'occasion, la durée d'amortissement de chaque composant tient compte de son état et de sa durée de vie restante, pas de sa durée de vie d'origine. Une toiture refaite cinq ans avant l'achat, par exemple, peut s'amortir sur la durée restante estimée, quand une toiture d'origine en fin de vie s'amortira sur une durée très courte ou devra être remplacée. Un diagnostic technique ou les factures des travaux antérieurs fournissent la base de cette appréciation et la justifient en cas de contrôle.
Frais de notaire : déduire tout de suite ou amortir ?
Les frais d'acquisition, droits de mutation, émoluments du notaire, frais d'agence à la charge de l'acheteur, peuvent être traités de deux façons :
- En charge immédiate : ils sont déduits en totalité l'année de l'achat. Ils créent souvent une perte, reportable sans limite de durée sur les bénéfices futurs, dans les limites prévues pour les déficits des sociétés.
- En coût d'acquisition : ils s'ajoutent au prix et s'amortissent avec la construction, au prorata. La déduction est étalée sur plusieurs décennies.
La déduction immédiate est la plus courante : elle donne une marge de manœuvre dès le premier exercice. L'incorporation peut se justifier si la société dégage déjà des bénéfices importants et préfère lisser sa déduction. Le choix s'applique à l'ensemble des frais d'une même acquisition et se fait au moment de la comptabilisation.
{{livre-blanc-guide-sci="/composants"}}
Combien l'amortissement fait-il économiser ?
Une SCI à l'IS achète un appartement 250 000 €, dont 18 000 € de frais de notaire et 32 000 € de terrain. La construction vaut donc 200 000 €. Le bien est loué 13 200 € par an ; charges et intérêts atteignent 6 000 €.
- Année d'achat : avec la déduction immédiate des 18 000 € de frais et environ 6 500 € d'amortissement par composants, le résultat est une perte d'environ 17 300 €, reportable.
- Années suivantes : le résultat avant amortissement, 7 200 €, est quasi absorbé par l'amortissement de 6 500 €. Le bénéfice de 700 € est lui-même effacé par la perte reportée pendant plus de vingt ans.
- Sans amortissement : la SCI paierait environ 1 080 € d'IS par an au taux de 15 %.
En contrepartie, au bout de vingt ans, environ 130 000 € auront été amortis : la valeur nette comptable de la construction tombera à environ 70 000 €, et la plus-value imposable à la revente augmentera d'autant. Le cycle complet est détaillé dans notre exemple chiffré d'imposition d'une SCI à l'IS.
Que devient l'amortissement à la revente ?
À la revente, la SCI calcule sa plus-value en comparant le prix de vente à la valeur nette comptable, c'est-à-dire le prix d'achat diminué de tous les amortissements déduits. Sur l'exemple ci-dessus, si l'appartement est revendu 280 000 € au bout de vingt ans, la valeur nette comptable, terrain compris et frais déduits à l'achat, est d'environ 102 000 € : la plus-value imposable atteint environ 178 000 €, alors que le bien n'a pris que 30 000 € de valeur. L'IS correspondant avoisine 40 000 €. L'amortissement a donc différé l'impôt, sans l'effacer ; l'avantage réel tient au décalage dans le temps et au réinvestissement des sommes économisées entre-temps.
Les travaux s'amortissent-ils aussi ?
Les travaux d'entretien et de réparation sont des charges déductibles immédiatement. Les travaux d'amélioration ou de remplacement d'un composant, refaire une toiture, changer le chauffage, rénover une salle de bains, s'immobilisent et s'amortissent sur leur propre durée. La frontière est détaillée dans notre guide sur les charges déductibles en SCI à l'IS.
Quelles erreurs éviter ?
- Amortir le terrain : la part foncière n'est jamais amortissable ; son amortissement est réintégré en cas de contrôle.
- Choisir des durées irréalistes : une durée trop courte doit pouvoir être justifiée par l'état réel du composant.
- Oublier l'amortissement : une SCI qui n'amortit pas perd l'avantage ; l'amortissement non pratiqué ne se rattrape pas librement.
- Négliger l'effet à la revente : la plus-value imposable intègre tous les amortissements déduits.
- Changer de régime sans calcul : opter pour l'IS après plusieurs années à l'IR emporte des conséquences fiscales ; voir notre guide sur l'option pour l'IS.
Le tableau d'amortissement est l'une des pièces de la liasse annuelle ; voir notre guide sur la déclaration d'une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 39, 209 et 219 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- BOFiP — Bénéfices industriels et commerciaux, amortissements et approche par composants — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}