Déficit foncier en SCI : fonctionnement et plafonds
- Une SCI à l'IR dont les charges dépassent les loyers constate un déficit foncier, réparti entre associés selon leurs parts.
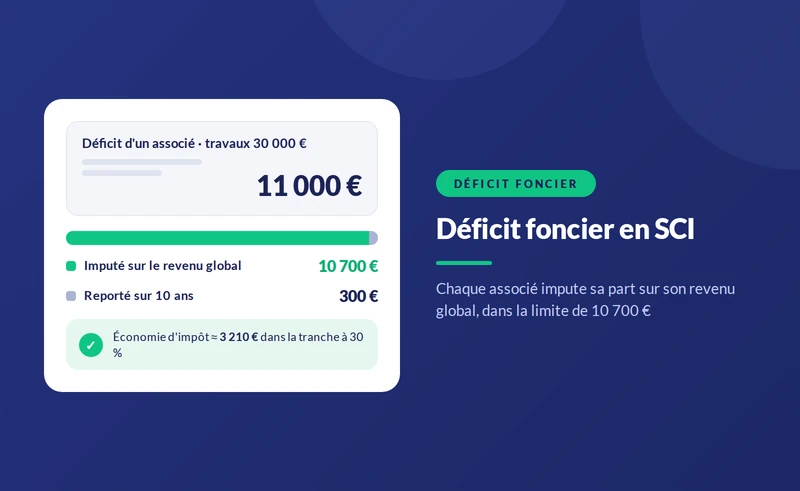
- Chaque associé impute sa part sur son revenu global dans la limite de 10 700 € par an, hors intérêts d'emprunt.
- Le surplus et la part due aux intérêts se reportent sur les revenus fonciers des dix années suivantes.
- Le bien doit rester loué nu jusqu'au 31 décembre de la troisième année suivant l'imputation, faute de quoi l'avantage est repris.


- Le fait : une SCI à l'IR dont les charges dépassent les loyers constate un déficit foncier, réparti entre associés selon leurs parts.
- Le plafond : chaque associé impute sa part sur son revenu global dans la limite de 10 700 € par an, hors intérêts d'emprunt ; le surplus se reporte sur ses revenus fonciers des dix années suivantes.
- Le piège : le bien doit rester loué jusqu'au 31 décembre de la troisième année suivant l'imputation, faute de quoi l'avantage est repris.
Le déficit foncier est l'un des rares avantages fiscaux propres à la SCI à l'IR. Quand des travaux importants font dépasser les charges aux loyers, la perte réduit directement l'impôt des associés sur leurs salaires ou leurs autres revenus, dans la limite d'un plafond annuel. À l'IS, ce mécanisme n'existe pas : la société reporte ses pertes sur ses propres bénéfices futurs. Le choix du régime est présenté dans notre pilier sur la SCI à l'IR ou à l'IS.
Déficit foncier et perte d'une SCI à l'IS ne fonctionnent pas de la même façon. Le premier passe aux associés et réduit leur impôt personnel ; la seconde reste dans la société et n'a d'effet que sur ses impôts futurs. Pour un projet de rénovation lourde, cette différence peut représenter plusieurs milliers d'euros d'impôt en moins dès la première année.
{{offre-sci="/composants"}}
Comment naît un déficit foncier ?
Le déficit apparaît quand les charges déductibles de la SCI dépassent ses loyers sur une année. Les charges qui le créent sont principalement :
- Les travaux d'entretien, de réparation et d'amélioration, à l'exclusion des travaux de construction, de reconstruction ou d'agrandissement.
- La taxe foncière, les assurances, les frais de gestion et les charges de copropriété non récupérables.
- Les intérêts d'emprunt, qui ne s'imputent toutefois que sur les revenus fonciers.
Les travaux doivent être payés par la SCI, justifiés par des factures à son nom et réalisés sur un bien donné en location nue.
Comment le déficit est-il imputé ?
Déficit foncier d'une SCI à l'IR : règles d'imputation, octobre 2026
| Part du déficit | Imputation | Durée de report |
|---|---|---|
| Charges hors intérêts, jusqu'à 10 700 € | Sur le revenu global de l'associé | Imputation immédiate |
| Charges hors intérêts au-delà de 10 700 € | Sur les revenus fonciers futurs | Dix ans |
| Part due aux intérêts d'emprunt | Sur les revenus fonciers futurs uniquement | Dix ans |
Note : article 156 I 3° du CGI ; le plafond a été porté temporairement à 21 400 € pour certaines dépenses de rénovation énergétique payées entre 2023 et 2025, sous conditions ; son éventuelle prolongation est à vérifier.
À retenir : seule la part hors intérêts, dans la limite de 10 700 €, réduit immédiatement l'impôt sur les autres revenus.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une rénovation de 30 000 € dans une SCI à deux associés
Une SCI à l'IR détenue à parts égales loue un immeuble 14 000 € par an. Elle réalise 30 000 € de travaux de rénovation et paie 4 000 € d'intérêts d'emprunt et 2 000 € d'autres charges.
- Le résultat : 14 000 − 30 000 − 2 000 − 4 000 = −22 000 €, soit −11 000 € par associé.
- La part des intérêts : les loyers couvrent d'abord les intérêts ; le déficit est donc entièrement dû aux autres charges, et chaque associé peut en imputer 10 700 € sur son revenu global.
- L'économie : pour un associé dans la tranche à 30 %, 10 700 € imputés réduisent l'impôt sur le revenu d'environ 3 210 €. Les 300 € restants se reportent sur ses revenus fonciers futurs.
Les prélèvements sociaux ne sont pas réduits par l'imputation sur le revenu global ; ils s'appliquent aux revenus fonciers positifs des années suivantes, après imputation des déficits reportés.
Faut-il étaler les travaux sur plusieurs années ?
Souvent, oui. Le plafond de 10 700 € s'applique chaque année et par associé. Un programme de travaux de 40 000 € payé en une seule fois dans une SCI à deux associés crée un déficit que chacun ne peut imputer qu'en partie sur son revenu global, le reste partant en report sur ses revenus fonciers futurs. Réparti sur deux exercices, le même programme permet à chaque associé d'utiliser deux fois le plafond, et donc de réduire davantage son impôt sur le revenu. Le calendrier dépend aussi des contraintes du chantier et de la copropriété, mais il mérite d'être pensé avec la fiscalité. La date retenue est celle du paiement des factures par la SCI, pas celle de la réalisation des travaux.
Quelle condition de maintien en location ?
Le déficit imputé sur le revenu global n'est définitivement acquis que si le bien reste affecté à la location nue jusqu'au 31 décembre de la troisième année suivant celle de l'imputation. Si la SCI vend le bien, le reprend pour l'occuper ou le loue meublé avant cette date, l'avantage est remis en cause et l'impôt économisé est rappelé. Pour une SCI, la condition s'apprécie au niveau du bien, mais aussi au niveau des parts : un associé qui cède ses parts pendant cette période peut perdre le bénéfice de l'imputation.
Et si la SCI est à l'IS ?
Une SCI à l'IS ne connaît pas de déficit foncier. Ses travaux d'entretien sont des charges déductibles de son résultat, ses travaux d'amélioration sont amortis, et une éventuelle perte se reporte sur ses bénéfices futurs, sans effet sur l'impôt personnel des associés. Pour un projet de rénovation lourde financé par des associés fortement imposés, l'IR est souvent plus intéressant les premières années ; l'IS peut le devenir ensuite, quand l'amortissement prend le relais. Le calcul complet figure dans notre exemple chiffré d'imposition d'une SCI à l'IS.
Le déficit foncier se cumule-t-il avec le micro-foncier ?
Non. Un associé qui perçoit une quote-part de déficit foncier d'une SCI relève obligatoirement du régime réel pour l'ensemble de ses revenus fonciers : il ne peut pas utiliser le micro-foncier, même si ses autres loyers sont faibles. Il dépose donc une déclaration 2044 détaillée. L'option pour le régime réel, une fois exercée volontairement, l'engage en outre pour trois ans. Ce point est à anticiper pour un associé qui détient aussi des biens en direct et bénéficiait jusque-là de l'abattement forfaitaire de 30 %.
Comment déclarer le déficit ?
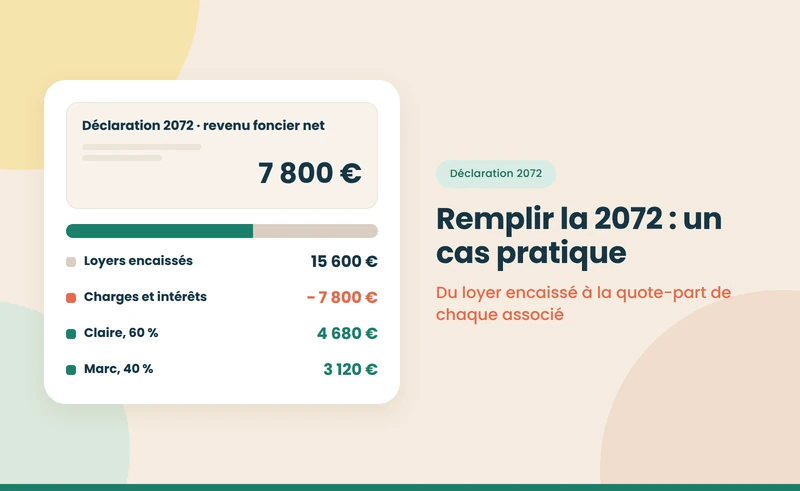
- La SCI déclare son résultat négatif sur la 2072, en distinguant les intérêts d'emprunt des autres charges.
- Elle répartit le déficit entre associés selon leurs parts, en précisant pour chacun la part due aux intérêts.
- Chaque associé reporte sa quote-part sur sa déclaration 2044, qui calcule la part imputable sur le revenu global et la part reportable.
- Les déficits reportables sont suivis d'année en année sur la 2044, jusqu'à leur imputation ou leur expiration au bout de dix ans.
Le remplissage est détaillé dans notre exemple de déclaration 2072, et la déclaration de la société dans notre guide sur la déclaration d'une SCI.
Quelles erreurs éviter ?
- Déduire des travaux de construction ou d'agrandissement : ils ne sont pas déductibles des revenus fonciers.
- Imputer les intérêts sur le revenu global : ils ne s'imputent que sur les revenus fonciers.
- Vendre ou occuper le bien trop tôt : l'avantage est repris avant la fin de la troisième année.
- Payer les travaux depuis un compte personnel : la facture doit être au nom de la SCI et réglée par elle.
- Oublier un associé peu imposé : le déficit lui est attribué selon ses parts, même s'il n'en tire aucun avantage.
Les revenus d'une SCI familiale sont présentés dans notre guide sur la SCI familiale avec revenus locatifs, et les aides aux travaux dans celui sur les subventions de l'Anah pour une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 28 à 31 et 156 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Revenus fonciers : le déficit foncier — consulté le 8 octobre 2026 — impots.gouv.fr
- BOFiP — RFPI, imputation des déficits fonciers — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
{{offre-sci="/composants"}}