SCI familiale avec revenus locatifs : quelle fiscalité ?
- Une SCI familiale à l'IR ne paie pas d'impôt : son résultat foncier est réparti entre associés selon leurs parts.
- Chaque associé est imposé à son propre taux, plus 17,2 % de prélèvements sociaux, même si la SCI ne lui verse rien.
- En cas de démembrement des parts, c'est l'usufruitier qui déclare les revenus.
- Associer des enfants moins imposés réduit l'impôt total, mais ils sont taxés sur des loyers qu'ils ne perçoivent pas toujours.


- Le fait : une SCI familiale à l'IR ne paie pas d'impôt. Son résultat foncier est réparti entre associés selon leurs parts.
- La règle : chaque associé est imposé à son propre taux, plus 17,2 % de prélèvements sociaux, même si la SCI ne lui verse rien.
- Le piège : en cas de démembrement des parts, c'est l'usufruitier qui déclare les revenus, pas le nu-propriétaire.
Quand une SCI familiale loue ses biens, les loyers nets de charges forment un revenu foncier, calculé au niveau de la société puis réparti entre les associés. Chacun l'ajoute à ses autres revenus et paie l'impôt selon son propre barème. Ce mécanisme a des conséquences concrètes : un enfant étudiant associé peut être imposé sur des loyers qu'il ne touche pas, et un parent usufruitier déclare la totalité des revenus de ses parts démembrées. Le cadre familial est présenté dans notre pilier sur la SCI familiale.
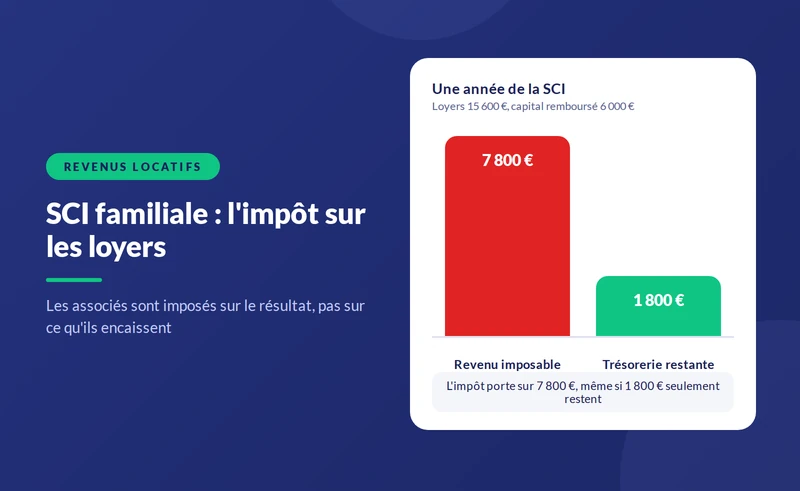
Revenu imposable et argent perçu ne se confondent pas. À l'IR, l'associé est imposé sur sa quote-part du résultat, que la SCI la lui distribue ou la garde pour rembourser son emprunt ou financer des travaux. Le résultat imposable ignore en outre le remboursement du capital emprunté, ce qui crée souvent un écart entre l'impôt dû et la trésorerie réellement disponible.
{{offre-sci="/composants"}}
Comment le résultat est-il calculé et réparti ?
- La SCI fait le total de ses loyers encaissés dans l'année.
- Elle déduit ses charges : taxe foncière, assurance, intérêts d'emprunt, frais de gestion, travaux d'entretien et d'amélioration.
- Elle déclare le résultat sur la 2072, immeuble par immeuble.
- Elle le répartit entre associés selon les droits fixés par les statuts, en principe la proportion des parts.
- Chaque associé reporte sa quote-part sur sa 2044, puis sur sa 2042, et paie l'impôt avec ses autres revenus.
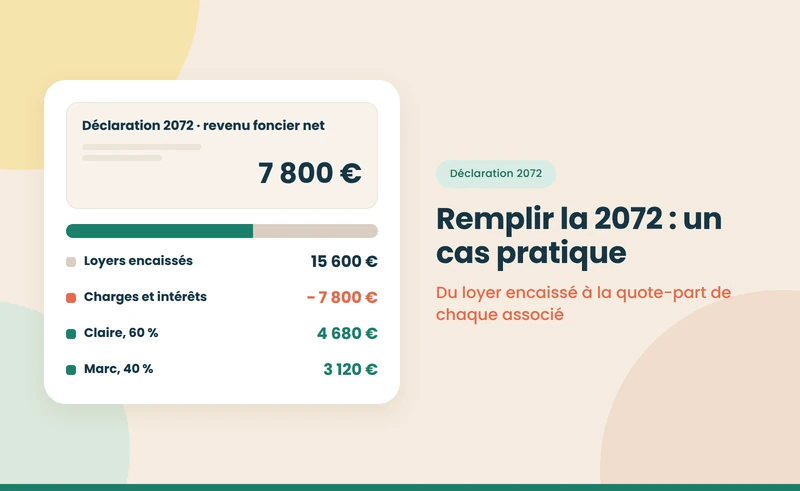
Le détail du remplissage figure dans notre exemple de déclaration 2072, et les obligations de la société dans notre guide sur la déclaration d'une SCI.
Qui déclare quoi selon la situation des parts ?
Revenus d'une SCI familiale à l'IR : qui est imposé, octobre 2026
| Situation | Qui déclare | Précision |
|---|---|---|
| Parts en pleine propriété | Chaque associé, selon ses parts | Imposé même sans distribution |
| Parts démembrées | L'usufruitier | Le nu-propriétaire ne déclare pas les revenus courants |
| Enfant mineur associé | Ses parents, s'il est rattaché au foyer | Les revenus s'ajoutent à ceux du foyer |
| Enfant majeur non rattaché | L'enfant, sur sa propre déclaration | Imposé à son propre taux |
| Couple marié ou pacsé | Le foyer, déclaration commune | Les deux quotes-parts s'additionnent |
Note : article 8 du CGI pour la transparence des sociétés civiles ; règles de répartition entre usufruitier et nu-propriétaire issues de la doctrine administrative ; prélèvements sociaux de 17,2 % sur les revenus fonciers.
À retenir : on est imposé sur sa part du résultat, pas sur ce que l'on encaisse.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une SCI familiale à trois associés
Des parents détiennent 60 % d'une SCI à l'IR, leurs deux enfants majeurs 20 % chacun. La SCI encaisse 18 000 € de loyers et paie 6 000 € de charges et d'intérêts. Le résultat foncier atteint 12 000 €.
- Les parents : 7 200 € à déclarer. Dans la tranche à 30 %, avec 17,2 % de prélèvements sociaux, l'impôt avoisine 3 400 €.
- Chaque enfant : 2 400 € à déclarer. S'il est dans la tranche à 11 %, l'impôt avoisine 680 € ; s'il n'est pas imposable, seuls les prélèvements sociaux restent dus, soit environ 410 €.
- Au total : environ 4 760 € si les deux enfants sont dans la tranche à 11 %, contre environ 5 660 € si les parents détenaient 100 % des parts.
Associer des enfants moins imposés réduit l'impôt global de la famille, mais ils paient l'impôt sur des loyers qu'ils ne perçoivent pas forcément. Si la SCI garde la trésorerie pour rembourser l'emprunt, il faut prévoir comment ils financeront leur impôt.
Comment fonctionne le démembrement des parts ?
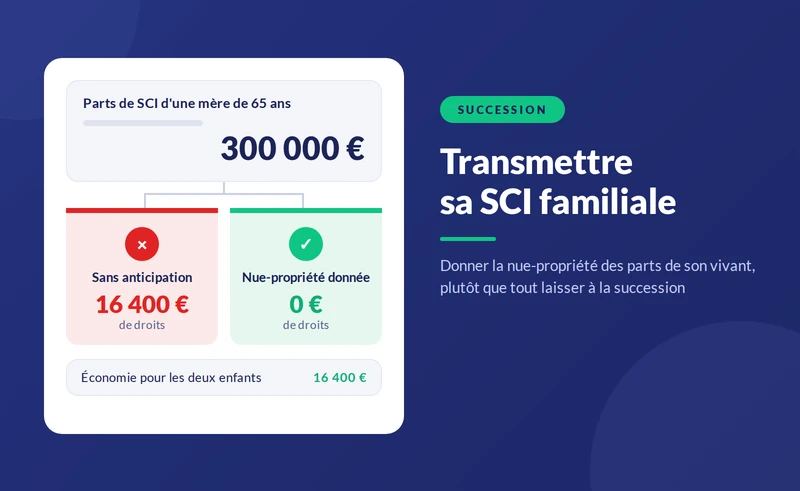
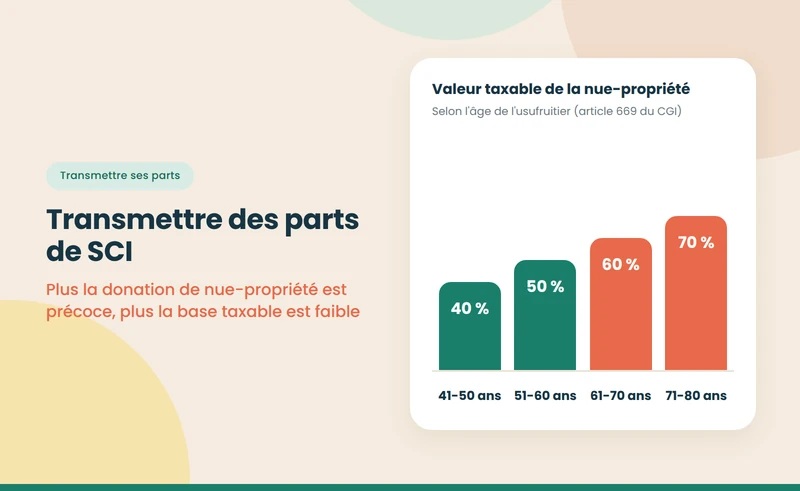
Quand des parents donnent la nue-propriété des parts à leurs enfants et en gardent l'usufruit, ce sont eux qui perçoivent les loyers et qui déclarent le résultat courant de la SCI. Les enfants ne sont pas imposés tant que l'usufruit dure. Le démembrement permet donc de transmettre le patrimoine tout en conservant les revenus et leur imposition chez les parents. En cas de déficit foncier, la question de son attribution entre usufruitier et nu-propriétaire suit des règles précises, à vérifier selon la nature des dépenses. Les mécanismes de transmission sont détaillés dans notre pilier sur la succession et la SCI familiale.
Les loyers doivent-ils être distribués aux associés ?
Non. Dans une SCI à l'IR, les associés décident en assemblée de l'usage de la trésorerie : distribution, remboursement des comptes courants, constitution d'une réserve pour travaux ou remboursement anticipé de l'emprunt. Cette décision ne change rien à l'impôt, puisque chacun est imposé sur sa quote-part du résultat, distribuée ou non. Elle compte en revanche pour l'équité entre associés : un enfant imposé sans rien recevoir finance son impôt de sa poche. Beaucoup de familles prévoient donc une distribution au moins égale à l'impôt dû par chaque associé sur sa quote-part, ou une avance en compte courant des parents pour couvrir cet impôt. Ces règles se fixent utilement dans les statuts ou par une décision annuelle consignée au procès-verbal de l'assemblée.
Les revenus de la SCI comptent-ils pour les aides et le quotient familial ?
Oui. La quote-part de résultat foncier déclarée par un associé s'ajoute à son revenu fiscal de référence. Elle peut donc réduire des aides calculées sur ce revenu, comme les bourses d'études d'un enfant associé, certaines prestations sociales ou les allocations logement. Un enfant étudiant qui reçoit des parts doit en tenir compte avant d'accepter, surtout s'il est détaché du foyer fiscal de ses parents. À l'inverse, s'il reste rattaché, sa quote-part s'ajoute aux revenus du foyer parental et augmente l'impôt de celui-ci.
Et si la SCI familiale est à l'IS ?
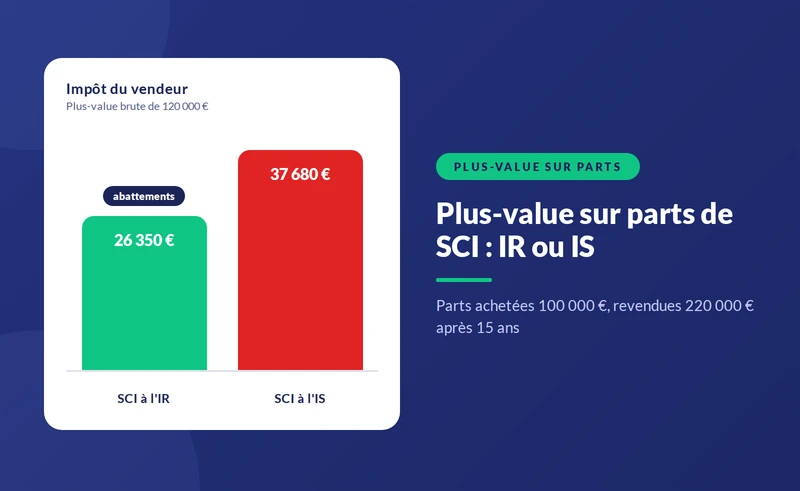
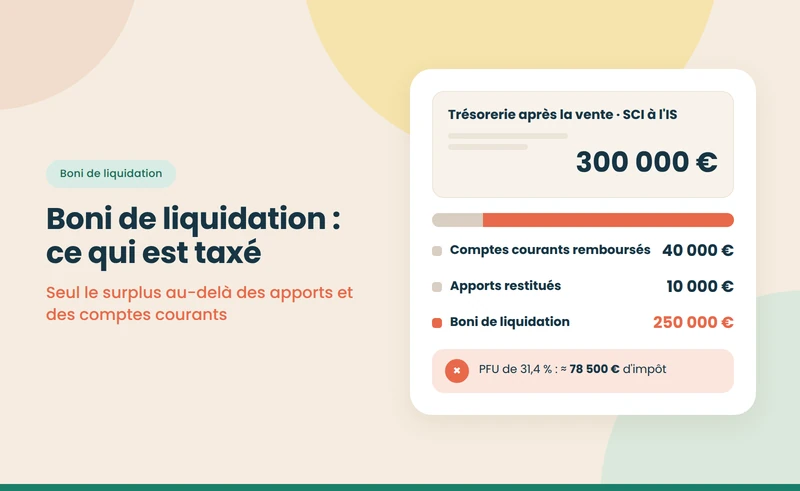
À l'IS, la SCI paie elle-même l'impôt sur son bénéfice, à 15 % jusqu'à 42 500 € puis 25 %, après amortissement du bien. Les associés ne sont imposés que sur les dividendes qu'ils reçoivent, à 31,4 %. Une famille qui ne distribue rien ne paie donc que l'IS de la société ; une famille qui se verse les loyers subit une double imposition. Le choix est développé dans notre pilier sur la SCI à l'IR ou à l'IS.
Que se passe-t-il en cas de déficit ?
Si les charges, notamment des travaux, dépassent les loyers, la SCI à l'IR constate un déficit foncier, réparti entre associés selon leurs parts. Chacun l'impute sur son revenu global dans la limite de 10 700 € par an, hors intérêts d'emprunt, le surplus se reportant sur ses revenus fonciers des dix années suivantes. Un associé sans autres revenus imposables tire peu d'avantage de ce déficit. Les règles sont détaillées dans notre guide sur le déficit foncier en SCI.
Quelles erreurs éviter ?
- Croire que la SCI paie l'impôt : à l'IR, ce sont les associés qui sont imposés.
- Oublier un associé dans la répartition : la 2072 doit correspondre exactement aux parts des statuts.
- Confondre usufruitier et nu-propriétaire : seul le premier déclare les revenus courants.
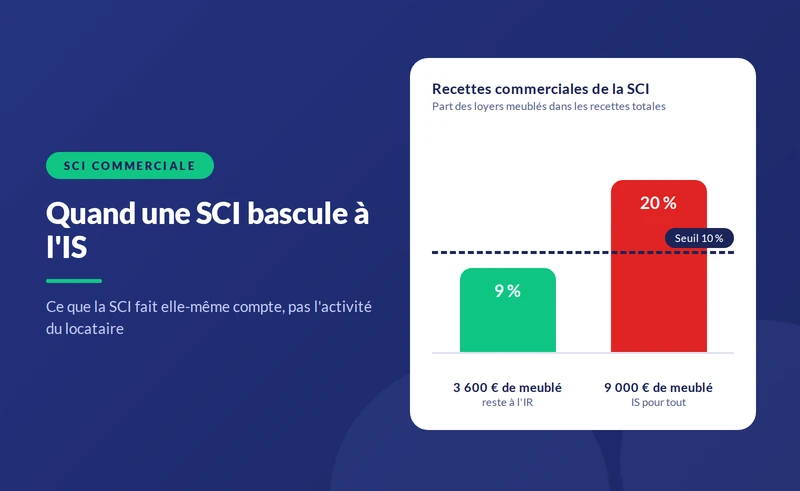
- Louer meublé sans calcul : au-delà de 10 % de recettes meublées, la SCI passe à l'IS ; voir notre guide sur la SCI et la location saisonnière.
- Négliger l'impôt des enfants : associés, ils sont imposés sur des revenus qu'ils ne reçoivent pas toujours.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 8, 28 à 31 et 156 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
- BOFiP — Revenus fonciers, sociétés immobilières non soumises à l'impôt sur les sociétés — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
{{offre-sci="/composants"}}