SCI et location saisonnière : régime fiscal et pièges
- La location saisonnière est une location meublée et constitue, pour une SCI, une activité commerciale.
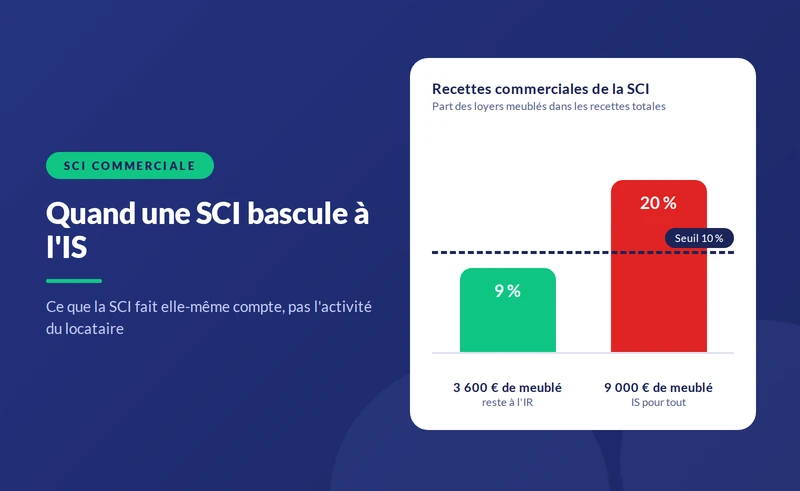
- Une SCI à l'IR dont les recettes de location saisonnière dépassent 10 % de ses recettes totales devient passible de l'impôt sur les sociétés.
- Une maison de famille louée quelques semaines par une SCI sans autre revenu dépasse ce seuil dès la première location.
- La TVA n'est due que si la SCI fournit au moins trois prestations para-hôtelières parmi petit-déjeuner, nettoyage, linge et accueil.
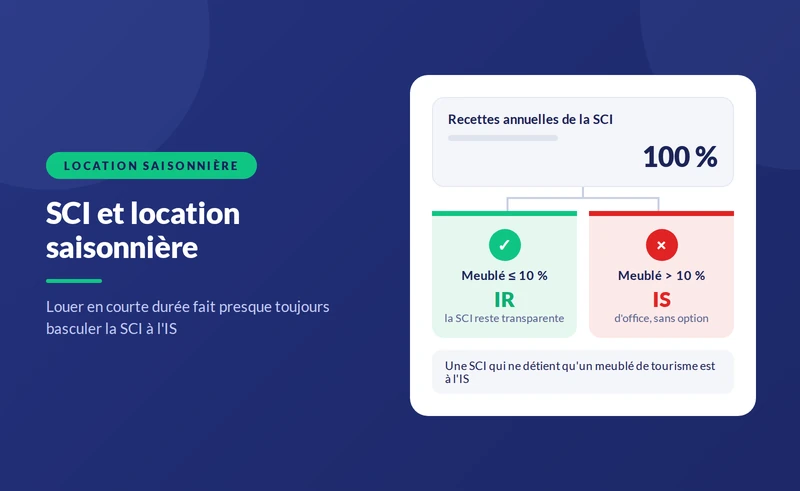


- Le fait : la location saisonnière est une location meublée. Pour une SCI, c'est une activité commerciale, qui n'est tolérée qu'à titre accessoire.
- Le seuil : une SCI à l'IR dont les recettes de location saisonnière dépassent 10 % de ses recettes totales devient passible de l'impôt sur les sociétés.
- Le piège : une maison de famille louée quelques semaines par une SCI sans autre revenu dépasse ce seuil dès la première location.
Une SCI peut louer un bien en courte durée, sur une plateforme ou en direct, mais ce choix a des conséquences fiscales lourdes. La location saisonnière meublée relève des bénéfices industriels et commerciaux ; au-delà d'une part marginale des recettes, elle fait basculer toute la société à l'IS, de plein droit et sans retour possible tant que l'activité continue. Le cadre général est présenté dans notre pilier sur la SCI et la location meublée.
« Location saisonnière », « meublé de tourisme » et « location courte durée » désignent en pratique la même chose pour le fisc : un logement meublé loué à une clientèle de passage, à la nuitée, à la semaine ou au mois, sans que le locataire y élise domicile. Peu importe que la location ne dure que l'été : c'est la nature meublée qui compte, pas la durée.
{{offre-sci="/composants"}}
Une SCI peut-elle faire de la location saisonnière ?
Oui sur le plan civil, si son objet social le permet. Le Code civil ne l'interdit pas, et de nombreuses SCI familiales louent ponctuellement une maison de vacances. Le problème est fiscal. La SCI à l'IR doit conserver une activité civile ; l'administration tolère une activité commerciale accessoire tant que ses recettes ne dépassent pas 10 % des recettes totales hors taxes de la société (BOI-IS-CHAMP-10-30). Au-delà, la SCI devient passible de l'IS pour l'ensemble de ses revenus.
Cet assujettissement est automatique : aucune option n'est nécessaire, et il ne peut pas être révoqué comme une option volontaire. Il emporte des conséquences comparables à une cessation d'entreprise pour les résultats et les plus-values latentes. Ces mécanismes sont détaillés dans notre guide sur la SCI commerciale et le passage à l'IS.
Quand le seuil de 10 % est-il franchi ?
SCI et location saisonnière : effet selon la part des recettes meublées, octobre 2026
| Situation de la SCI | Part des recettes saisonnières | Conséquence |
|---|---|---|
| Immeuble loué nu 30 000 €, studio saisonnier 2 500 € | Environ 8 % | Reste à l'IR |
| Appartement loué nu 12 000 €, studio saisonnier 6 000 € | 33 % | IS d'office |
| Maison de famille louée seulement l'été 4 000 € | 100 % | IS d'office dès la première location |
| Maison de famille occupée gratuitement, sans location | 0 % | Reste à l'IR |
Note : seuil de tolérance de 10 % des recettes totales hors taxes, prévu par la doctrine administrative ; appréciation exercice par exercice.
À retenir : sans autres loyers, une seule location saisonnière suffit à faire passer la SCI à l'IS.
Faut-il facturer la TVA en location saisonnière ?
En principe non : la location meublée d'habitation est exonérée de TVA. Elle devient taxable si la SCI fournit au moins trois des quatre prestations para-hôtelières suivantes, dans des conditions comparables à un hôtel : le petit-déjeuner, le nettoyage régulier des locaux pendant le séjour, la fourniture de linge de maison et l'accueil de la clientèle (article 261 D du CGI). Une conciergerie qui assure ménage, linge et remise des clés peut ainsi faire basculer l'activité dans le champ de la TVA. Le régime général est présenté dans notre guide sur la SCI à l'IS et la TVA.
Quelles obligations administratives pour un meublé de tourisme ?
- La déclaration en mairie : tout meublé de tourisme doit être déclaré, et de nombreuses communes exigent un numéro d'enregistrement à afficher sur les annonces. Un téléservice national est annoncé pour la fin de l'année 2026.
- La taxe de séjour : collectée auprès des voyageurs et reversée à la commune, directement ou via la plateforme.
- La CFE : la location meublée est une activité professionnelle au sens de la cotisation foncière des entreprises.
- Les règles locales : dans certaines villes, la location d'un local autre que la résidence principale exige une autorisation de changement d'usage et parfois une compensation.
- La copropriété : le règlement peut restreindre ou interdire les locations de courte durée.
{{livre-blanc-guide-sci="/composants"}}
Combien coûte une location saisonnière dans une SCI familiale ?
Trois frères et sœurs détiennent via une SCI à l'IR une maison de vacances estimée 400 000 €, sans autre bien. Ils la louent quatre semaines l'été pour 6 000 €.
- Le basculement : les 6 000 € représentent la totalité des recettes ; la SCI devient passible de l'IS pour l'exercice.
- Les obligations : comptabilité commerciale, bilan, liasse 2065, CFE et, le cas échéant, TVA.
- Le coût annuel : une comptabilité à l'IS coûte plusieurs centaines d'euros par an, soit une part importante des loyers perçus.
- Le coût à la sortie : à la revente, la plus-value sera calculée sur la valeur nette comptable et imposée à l'IS, puis le produit distribué supportera 31,4 %. À l'IR, la même maison détenue depuis plus de trente ans aurait été exonérée de plus-value.
Pour quelques semaines de location, la famille prend le risque de perdre l'exonération de plus-value sur un bien de 400 000 €. Avant toute mise en location, le calcul s'impose.
Quelles alternatives pour louer en courte durée ?
- Ne pas louer : la maison reste occupée gratuitement par les associés ; voir notre guide sur la SCI et la résidence secondaire.
- Louer nu à l'année : la SCI reste à l'IR, au prix de la jouissance familiale.
- Louer via un associé : la SCI loue nu à un associé, qui sous-loue en meublé en son nom, avec l'accord de la société. Le montage doit être encadré par un bail et un loyer de marché.
- Acheter en nom propre : pour un projet de location saisonnière, le statut LMNP en nom propre reste généralement le plus adapté ; voir notre article sur la fiscalité de la location meublée.
- Opter volontairement pour l'IS : si le projet est réellement locatif, l'IS permet d'amortir la maison et le mobilier ; voir notre guide sur l'option pour l'IS en SCI.
Comment éviter le basculement involontaire ?
- Calculer chaque année la part des recettes meublées dans le total des recettes de la SCI.
- Interdire la location meublée dans les statuts si la famille veut rester à l'IR sans risque.
- Faire valider toute location ponctuelle par une décision des associés, après calcul.
- Tenir une comptabilité claire, qui distingue les recettes de location nue et de location meublée.
Les revenus d'une SCI familiale et leur imposition sont détaillés dans notre guide sur la SCI familiale avec revenus locatifs. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- BOFiP — BOI-IS-CHAMP-10-30 : sociétés civiles se livrant à une activité commerciale — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Légifrance — Code général des impôts, articles 35, 206 et 261 D — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Location d'un meublé de tourisme — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}