Transmission de parts de SCI : donation, succession et démembrement
- Les parts de SCI se transmettent par donation notariée ou par succession, leur valeur tenant compte des dettes de la société.
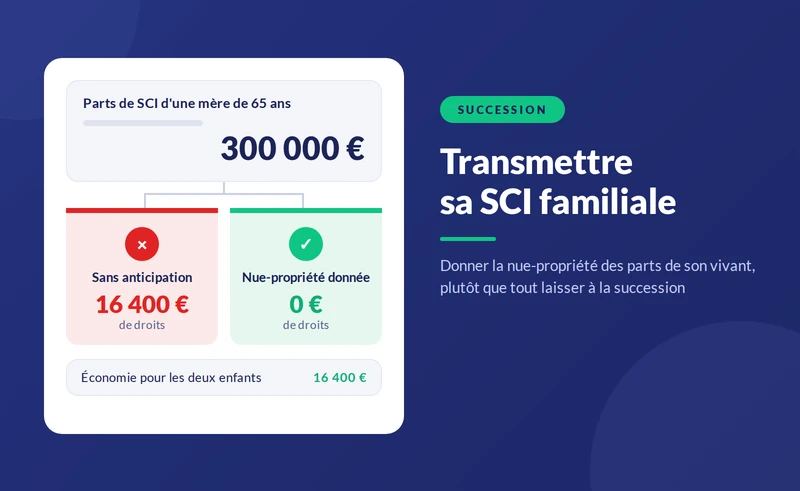
- Chaque parent peut donner 100 000 € par enfant sans droits, un abattement renouvelable tous les quinze ans.
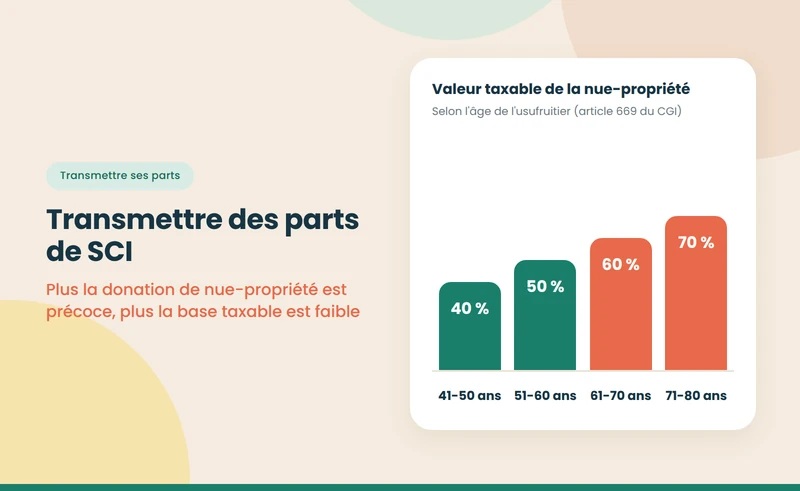
- La nue-propriété est taxée sur 50 % de la valeur des parts de 51 à 60 ans, 60 % de 61 à 70 ans et 70 % de 71 à 80 ans.
- Au décès de l'usufruitier, le nu-propriétaire devient plein propriétaire des parts sans droits supplémentaires.


- Le fait : les parts de SCI se transmettent par donation notariée ou par succession, leur valeur tenant compte des dettes de la société.
- L'abattement : chaque parent peut donner 100 000 € par enfant sans droits, un abattement renouvelable tous les 15 ans.
- Le levier : la nue-propriété des parts n'est taxée que sur 50 % de leur valeur entre 51 et 60 ans, 60 % entre 61 et 70 ans, 70 % entre 71 et 80 ans.
Transmettre des parts de SCI plutôt qu'un bien immobilier offre plusieurs avantages : on peut donner par fractions, au rythme des abattements ; la valeur transmise tient compte de l'emprunt de la société ; et les statuts permettent aux parents de garder la gestion. La transmission se fait de leur vivant par donation, ou au décès par succession. Le cadre complet est présenté dans notre pilier sur la succession et la SCI familiale.
Donner des parts n'est pas donner le bien. Le bien reste la propriété de la SCI ; seule la propriété des parts change. Les parents qui conservent l'usufruit, ou la gérance, continuent de piloter la société, même lorsque leurs enfants en détiennent la majorité du capital.
{{offre-sci="/composants"}}
Comment se déroule une donation de parts ?
- Évaluer les parts à leur valeur réelle : biens à la valeur de marché, moins les dettes ; voir notre guide sur la valorisation d'une SCI.
- Vérifier les statuts : la clause d'agrément s'applique souvent aussi aux donations, sauf dispense pour les descendants.
- Choisir la forme : pleine propriété ou nue-propriété, donation simple ou donation-partage.
- Signer l'acte chez le notaire, qui calcule et perçoit les droits éventuels.
- Mettre à jour la SCI : liste des associés, procès-verbal, déclaration des bénéficiaires effectifs si nécessaire.
Quelle valeur fiscale pour la nue-propriété ?
Barème de l'usufruit et de la nue-propriété, octobre 2026
| Âge de l'usufruitier | Usufruit | Nue-propriété |
|---|---|---|
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
Note : barème de l'article 669 du CGI, extrait ; droits de donation en ligne directe calculés après abattement selon le barème de l'article 777, de 5 % à 45 %.
À retenir : plus la donation de nue-propriété est précoce, plus la base taxable est faible.
{{livre-blanc-guide-sci="/composants"}}
Exemple : donner la nue-propriété à 62 ans
Un couple de 62 ans détient une SCI dont les parts valent 400 000 €, dettes déduites. Il a deux enfants et donne la nue-propriété de toutes les parts.
- La base taxable : la nue-propriété vaut 60 %, soit 240 000 €, ou 120 000 € par enfant.
- Les abattements : chaque enfant bénéficie de 100 000 € de chacun de ses parents, soit 200 000 €. Les 120 000 € sont entièrement couverts : aucun droit.
- Au décès des parents : l'usufruit s'éteint et les enfants deviennent pleins propriétaires des parts, sans droits supplémentaires, même si les parts ont pris de la valeur.
Sans donation, au décès, les enfants hériteraient de parts valant peut-être 500 000 € ou plus, avec des droits sur la part dépassant les abattements.
Faut-il donner en une fois ou en plusieurs fois ?
Donner en plusieurs fois permet d'utiliser plusieurs fois les abattements, puisqu'ils se reconstituent tous les quinze ans. Des parents qui donnent une première fraction de parts à 55 ans peuvent en donner une seconde à 70 ans, avec un abattement de nouveau intact. Chaque donation porte sur la valeur des parts au jour de l'acte : si l'immeuble prend de la valeur, les premières parts données échappent à cette hausse. À l'inverse, une donation unique et précoce de la nue-propriété fige toute la base taxable au moment où elle est la plus faible. Le bon rythme dépend de l'âge des parents, de la valeur des parts et de leurs besoins de revenus.
Que se passe-t-il au décès d'un associé ?
Les parts du défunt entrent dans sa succession et reviennent à ses héritiers, sauf clause contraire des statuts. Une clause d'agrément peut soumettre leur entrée à l'accord des autres associés ; un héritier refusé reçoit alors la valeur de ses parts. Les droits de succession se calculent sur la valeur des parts au jour du décès, après les abattements applicables, et les donations de moins de quinze ans sont rappelées pour le calcul. Le conjoint marié et le partenaire de PACS sont exonérés.
Donation simple ou donation-partage ?
Entre plusieurs enfants, la donation-partage fige la valeur des parts au jour de l'acte pour le calcul de l'égalité entre héritiers : si les parts prennent de la valeur, aucun enfant ne pourra reprocher à l'autre d'avoir été avantagé. Une donation simple, elle, est rapportée à la succession pour la valeur des parts au jour du décès, ce qui peut créer des déséquilibres et des conflits. Pour une SCI familiale destinée à plusieurs enfants, la donation-partage est donc souvent préférable.
Qui décide dans une SCI aux parts démembrées ?
Par défaut, l'usufruitier vote les décisions concernant l'affectation des bénéfices, et le nu-propriétaire toutes les autres (article 1844 du Code civil). Les statuts peuvent aménager cette répartition, par exemple en confiant à l'usufruitier le vote sur la gestion courante et au nu-propriétaire celui sur la vente des biens. Les parents qui veulent garder la main conservent généralement la gérance et des droits de vote étendus en tant qu'usufruitiers, dans les limites admises par la jurisprudence : le nu-propriétaire doit au moins pouvoir participer aux décisions collectives.
Que deviennent les comptes courants ?
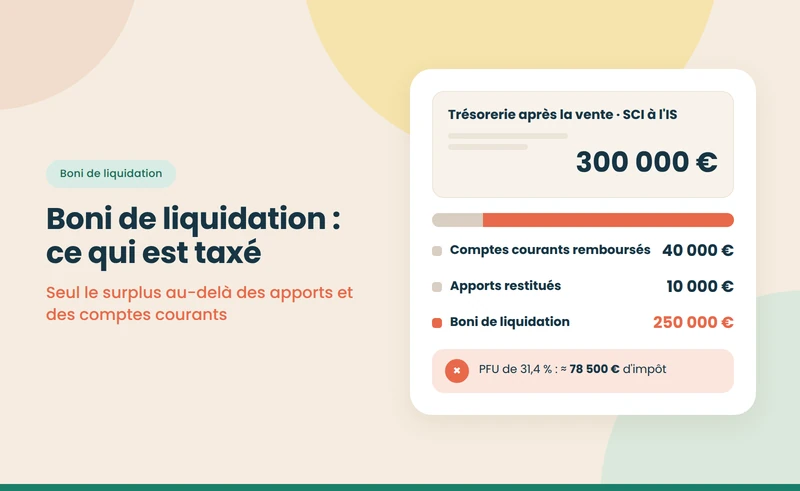
Les comptes courants des parents ne sont pas transmis avec les parts. Ils restent une créance des parents sur la SCI, entrent dans leur succession à leur valeur nominale, ou peuvent être donnés séparément. Une stratégie fréquente consiste à faire rembourser progressivement les comptes courants par la SCI, ce qui réduit la créance taxable au décès, ou à les donner par fractions en utilisant les abattements.
Et les petits-enfants ?
Les grands-parents peuvent aussi transmettre des parts à leurs petits-enfants, avec un abattement de 31 865 € par grand-parent et par petit-enfant, renouvelable tous les quinze ans. Si le petit-enfant est mineur, ses parents gèrent les parts pour lui et certaines décisions exigent l'autorisation du juge. Sauter une génération permet de transmettre directement à ceux qui garderont le bien le plus longtemps, tout en préservant les abattements des enfants pour d'autres donations.
Quelles erreurs éviter ?
- Donner des parts par simple acte sous seing privé : la donation de parts exige un acte notarié.
- Oublier la clause d'agrément pour les donations à des descendants.
- Sous-évaluer les parts pour réduire les droits.
- Négliger les comptes courants dans la stratégie de transmission.
- Donner sans associer les autres enfants, au risque de conflits au décès.
Le cas d'un enfant mineur est traité dans notre guide sur la SCI avec un enfant mineur, et les parts sociales dans celui sur les parts sociales de SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 669, 777, 779 et 784 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code civil, articles 1844, 1870 et 1075 et suivants : démembrement, décès d'un associé, donation-partage — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Service Public — Donation : droits et abattements — consulté le 8 octobre 2026 — service-public.gouv.fr
{{offre-sci="/composants"}}