SCI et résidence secondaire : organiser la maison de famille
- Une SCI permet à une famille de détenir une résidence secondaire sans indivision, avec des règles d'occupation fixées par les statuts.
- Mise gratuitement à disposition des associés, la maison ne produit pas de revenu et ses charges ne sont pas déductibles à l'IR.
- Une location meublée, même de quelques semaines, peut dépasser le seuil de 10 % de recettes et faire passer la SCI à l'IS.
- La SCI organise l'usage et la transmission de la maison de famille, sans avantage fiscal sur l'occupation personnelle.
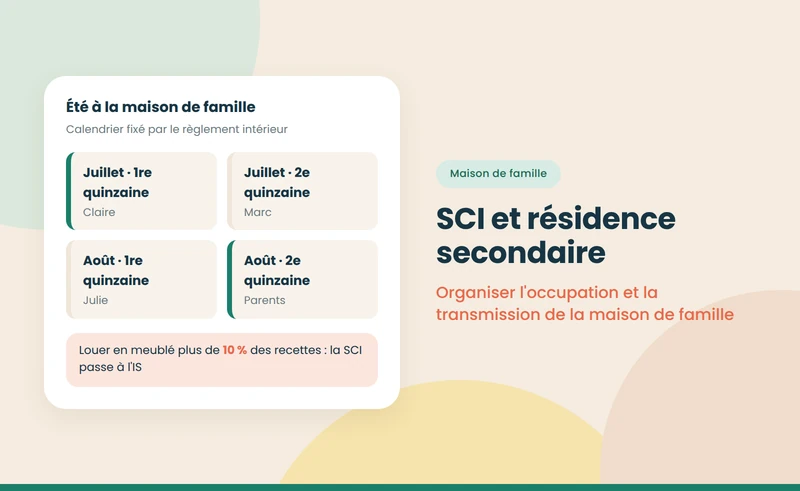


- Le fait : une SCI permet à une famille de détenir une résidence secondaire sans indivision, avec des règles d'occupation fixées par les statuts.
- La fiscalité : mise gratuitement à disposition des associés, la maison ne produit pas de revenu, et ses charges ne sont pas déductibles à l'IR.
- Le piège : une location meublée, même de quelques semaines, peut dépasser le seuil de 10 % de recettes et faire passer la SCI à l'IS.
La maison de famille est l'un des usages les plus anciens de la SCI. Plutôt que de laisser frères, sœurs et cousins hériter en indivision d'une maison de vacances, avec le risque qu'un seul impose la vente, les parents la logent dans une société dont les statuts règlent l'occupation, l'entretien et la transmission. Le cadre familial est présenté dans notre pilier sur la SCI familiale.
La SCI ne rend pas la résidence secondaire moins chère à détenir. Elle organise son usage et sa transmission ; elle n'apporte aucun avantage fiscal sur l'occupation personnelle. Au contraire, elle ajoute une déclaration annuelle et des formalités. Son intérêt est familial et successoral.
{{offre-sci="/composants"}}
Pourquoi loger une maison de famille dans une SCI ?
- Éviter l'indivision : en indivision, chacun peut demander le partage, donc la vente ; dans une SCI, un associé qui veut sortir cède ses parts.
- Organiser l'occupation : calendrier des séjours, priorité, règles d'invitation, inscrits dans les statuts ou un règlement intérieur.
- Répartir les charges : chaque associé contribue selon ses parts ou selon son occupation.
- Transmettre progressivement : les parents donnent des parts aux enfants, dettes déduites, en utilisant les abattements tous les quinze ans.
- Garder la maison dans la famille : une clause d'agrément écarte les acquéreurs extérieurs et les conjoints non souhaités.
Occupation gratuite, location ou formule mixte ?
Résidence secondaire en SCI : conséquences selon l'usage, octobre 2026
| Usage | Revenu imposable | Charges déductibles | Régime de la SCI |
|---|---|---|---|
| Occupation gratuite par les associés | Aucun | Non | IR maintenu |
| Location nue à l'année à un tiers | Revenus fonciers | Oui | IR maintenu |
| Location meublée saisonnière | Bénéfice commercial | Oui | IS d'office au-delà de 10 % des recettes |
Note : tolérance de 10 % de recettes commerciales prévue par la doctrine administrative (BOI-IS-CHAMP-10-30) ; taxe d'habitation sur les résidences secondaires due par l'occupant ou la SCI selon la disposition du bien.
À retenir : pour rester à l'IR, la maison de famille ne se loue pas en meublé, ou de façon tout à fait marginale.
{{livre-blanc-guide-sci="/composants"}}
Exemple : trois enfants et une maison de 450 000 €
Des parents logent une maison de bord de mer estimée 450 000 € dans une SCI à l'IR et donnent progressivement des parts à leurs trois enfants.
- Le coût annuel : taxe foncière, assurance, entretien et taxe d'habitation sur la résidence secondaire, environ 6 000 €, financés par les associés en compte courant, sans aucune déduction fiscale.
- La transmission : chaque parent peut donner jusqu'à 100 000 € de parts par enfant tous les quinze ans sans droits, soit jusqu'à 600 000 € pour le couple et les trois enfants, au-delà de la valeur de la maison.
- Le risque à éviter : si la famille loue la maison quatre semaines l'été pour 6 000 €, ces recettes meublées représentent la totalité des recettes de la SCI, qui passe à l'IS.
Comment apporter une maison de famille déjà détenue ?
Beaucoup de familles pensent à la SCI alors que la maison appartient déjà aux parents. Il faut alors l'apporter à la société par acte notarié. Vers une SCI à l'IR, l'apport pur et simple ne supporte pas de droits d'enregistrement proportionnels, mais il est traité comme une cession pour le calcul de la plus-value : si la maison est détenue depuis plus de trente ans, cette plus-value est exonérée, ce qui rend l'opération peu coûteuse. Pour une maison achetée récemment, l'impôt sur la plus-value peut au contraire être dissuasif. Une alternative consiste à donner directement la nue-propriété de la maison aux enfants, sans société. Les deux voies sont comparées dans notre guide peut-on créer une SCI pour un bien déjà acheté.
Comment organiser l'occupation entre associés ?
Les conflits naissent rarement de la fiscalité, presque toujours du calendrier. Les statuts, ou un règlement intérieur annexé, peuvent fixer : la répartition des semaines d'été, par rotation ou au prorata des parts ; les règles pour les invités ; le partage des charges d'occupation, eau, électricité, ménage, entre ceux qui séjournent ; et la procédure de décision pour les travaux. Un gérant désigné, souvent l'un des enfants, tient le planning et appelle les fonds. Cette organisation, validée en assemblée, évite qu'un associé qui occupe peu la maison finance le séjour des autres.
Qui paie la taxe d'habitation ?
La taxe d'habitation, maintenue pour les résidences secondaires, est due par la personne qui a la disposition du logement au 1er janvier. Si la maison est réservée à un associé, c'est lui qui la paie ; si elle reste à la disposition de tous, c'est en principe la SCI. Certaines communes appliquent une majoration de cette taxe sur les résidences secondaires, qui peut atteindre 60 % dans les zones tendues. La taxe foncière, elle, reste due par la SCI ; voir notre guide sur la taxe foncière d'une SCI.
Et si la famille veut louer la maison ?
Plusieurs options existent. Louer nu à l'année maintient l'IR mais prive la famille de la maison. Louer en meublé de courte durée fait passer la SCI à l'IS dès que les recettes meublées dépassent 10 % du total, ce qui est presque toujours le cas pour une SCI qui ne détient que cette maison. Opter volontairement pour l'IS permet d'amortir la maison, mais fait perdre l'exonération de plus-value pour durée de détention. Les conséquences sont détaillées dans notre guide sur la SCI et la location saisonnière.
Que se passe-t-il quand un enfant veut sortir ?
Un associé qui ne vient plus à la maison et ne veut plus en financer les charges peut céder ses parts aux autres associés, avec un droit de 5 % sur le prix. Si personne ne veut racheter, l'agrément d'un acquéreur extérieur peut être refusé, mais les associés doivent alors organiser le rachat dans le délai prévu. Prévoir dès la création une méthode d'évaluation des parts et un délai de paiement échelonné rend ces sorties possibles sans vendre la maison.
Quelles erreurs éviter ?
- Louer quelques semaines sans calcul et basculer à l'IS.
- Déduire des charges alors que la maison est occupée gratuitement.
- Négliger le règlement d'occupation : les désaccords sur le calendrier sont la première cause de conflit.
- Oublier la clause d'agrément : un conjoint ou un héritier non souhaité peut entrer au capital.
- Ne pas prévoir la sortie : un associé qui veut vendre ses parts doit pouvoir le faire à un prix déterminable.
L'occupation gratuite par des associés est détaillée dans notre guide sur la mise à disposition gratuite d'un logement via une SCI, et la transmission dans notre pilier sur la succession et la SCI familiale. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- BOFiP — BOI-IS-CHAMP-10-30 : sociétés civiles se livrant à une activité commerciale — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- impots.gouv.fr — Taxe d'habitation sur les résidences secondaires — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}